01. GNL 逆向穿透报告:双环传动(002472)
日期 : 2026-06-14 | 模式 : -r 逆向公司穿透 | 数据截止 : 2025年报
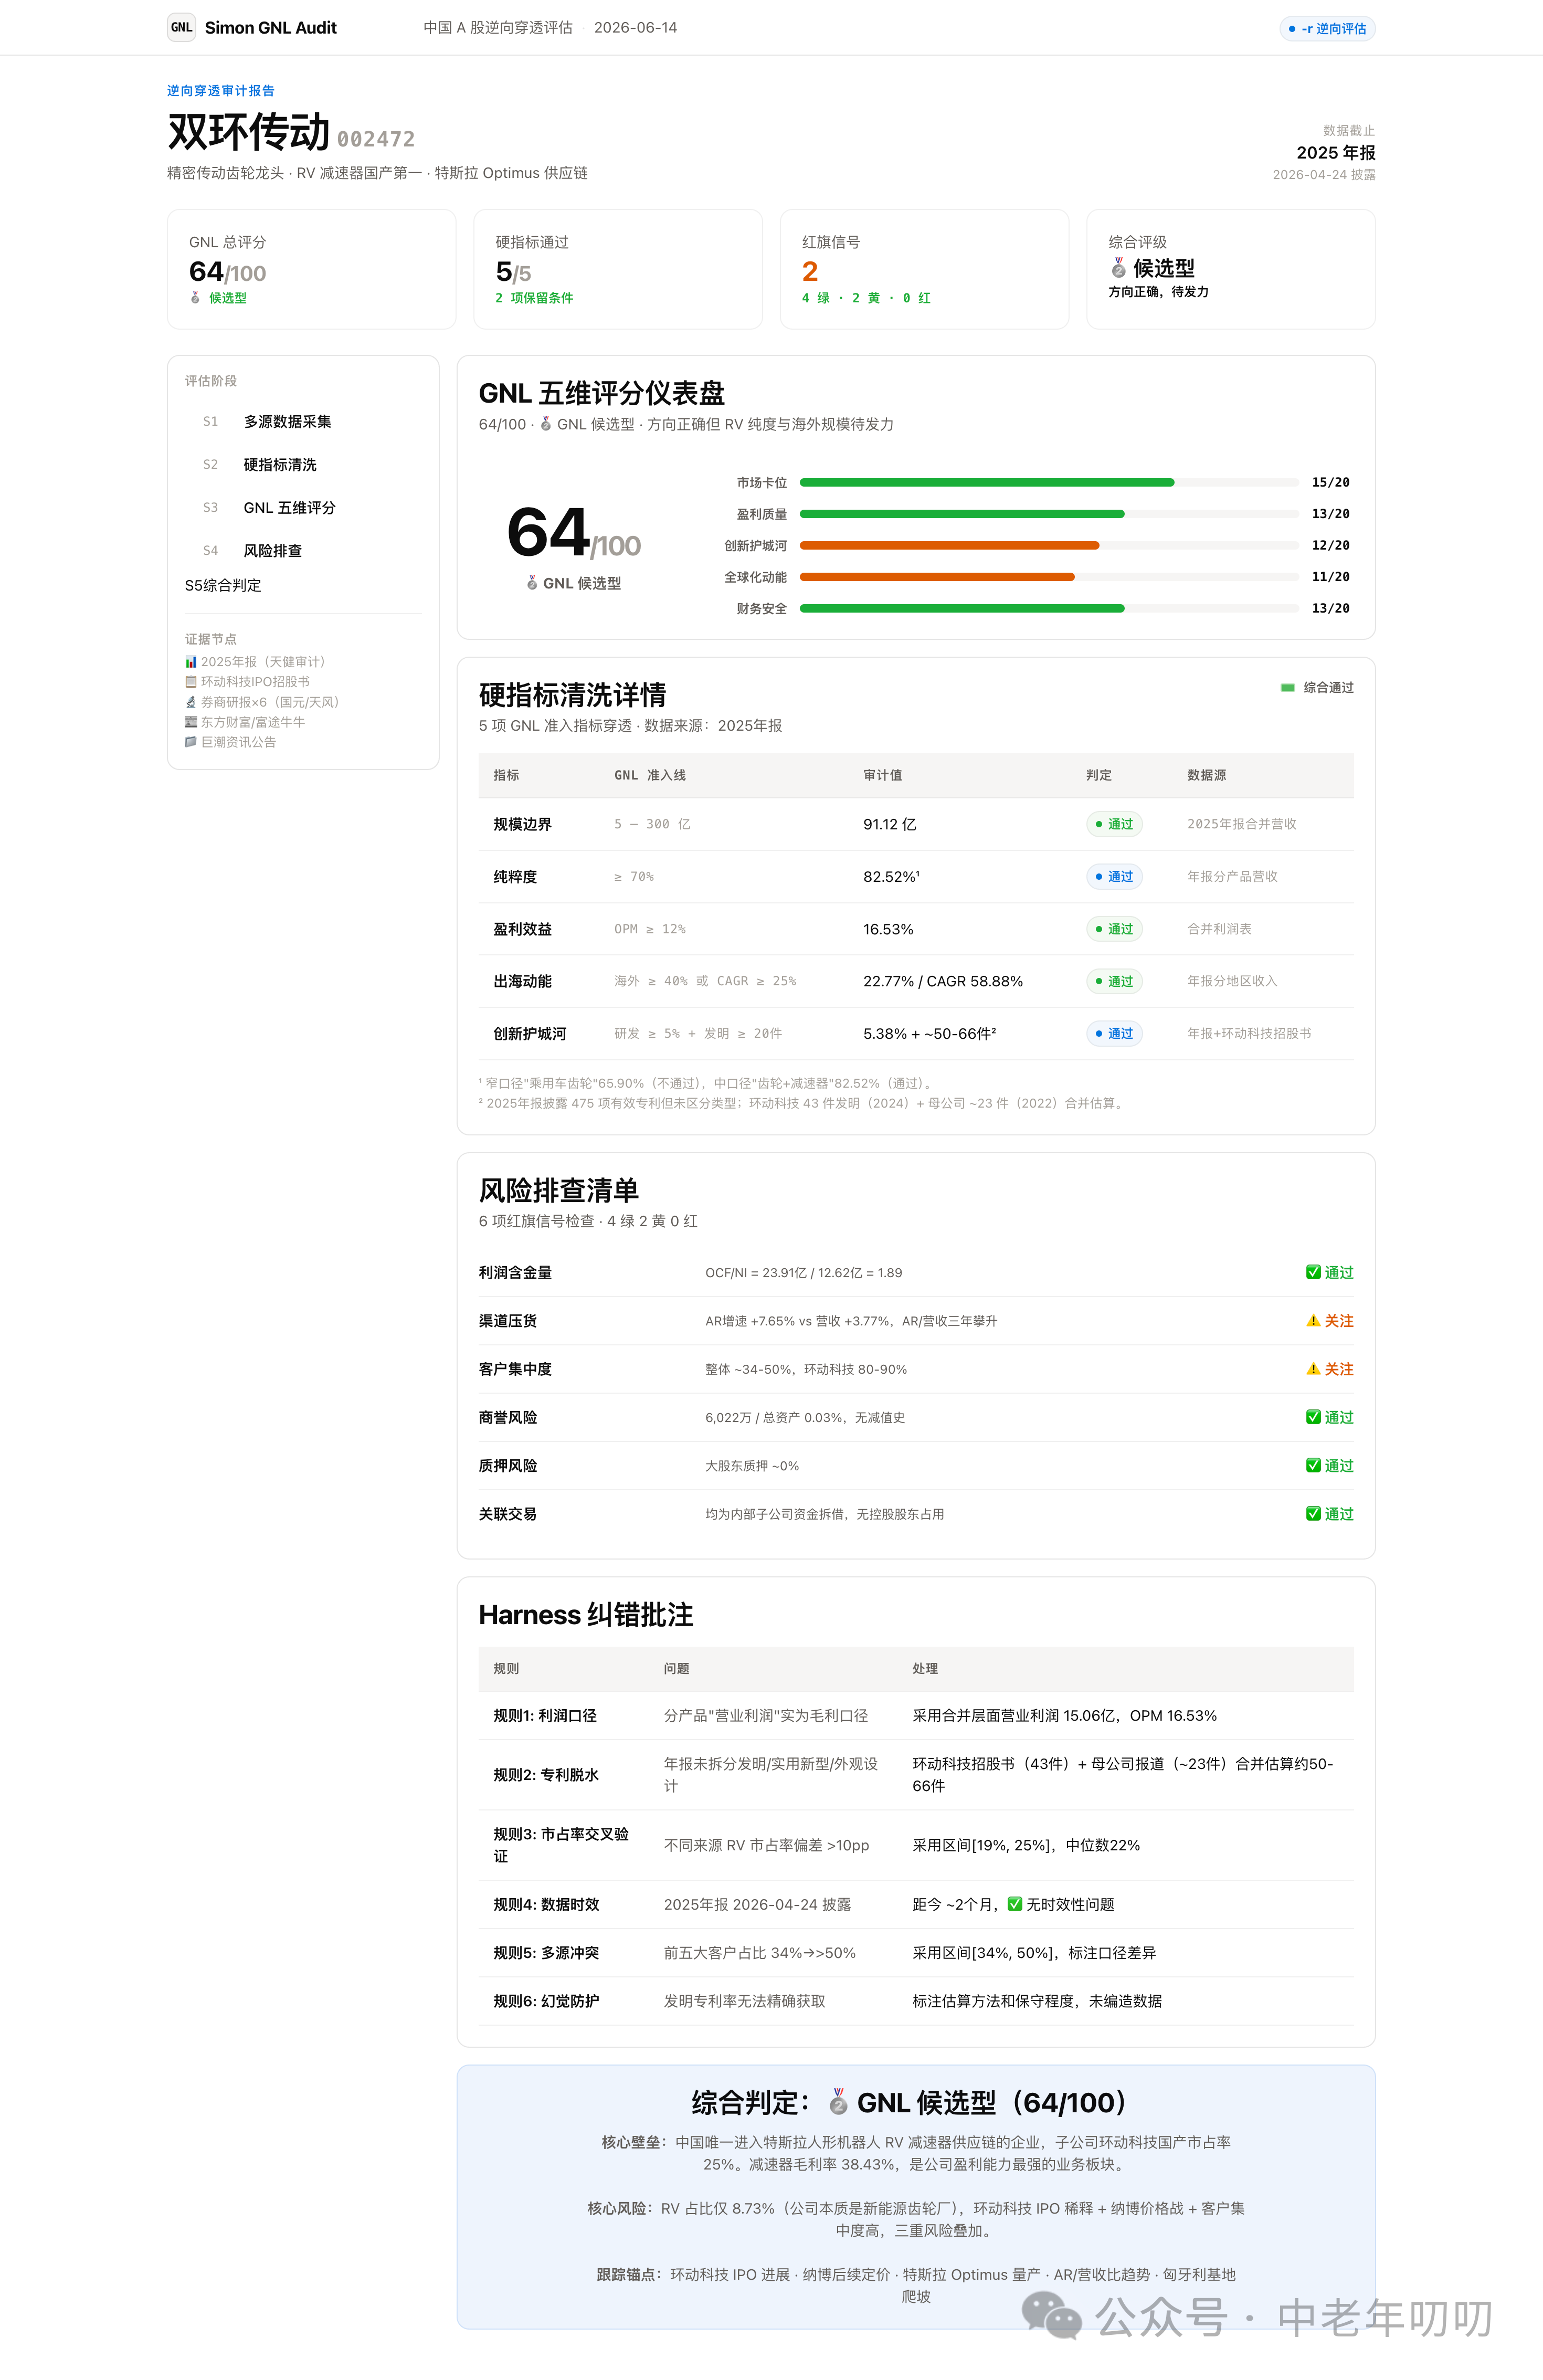
02. 一句话结论
🥈 GNL 候选型(64/100)
中国唯一进入特斯拉人形机器人 RV 减速器供应链的企业,子公司环动科技国产市占率 25%
但公司本质上仍是新能源齿轮厂(乘用车齿轮占 65.9%),RV 占比仅 8.73%,GNL 纯度不足是最大硬伤
03. GNL 五维评分仪表盘
| 维度 | 得分 | 分位 | 关键数据点 |
|---|---|---|---|
| 市场卡位 | 15/20 | 🟢 强 | 国内 RV 市占率 ~25%(国产第一),进入特斯拉 Optimus 供应链 |
| 盈利质量 | 13/20 | 🟢 强 | OPM 16.53%,ROIC 9.06%,OCF/NI = 1.89(利润含金量极高) |
| 创新护城河 | 12/20 | 🟡 中 | 研发率 5.38%,发明 ~50-66 件(合并估算),参与 3 项国标 |
| 全球化动能 | 11/20 | 🟡 中 | 海外占比 22.77%,增速 +58.88%,匈牙利基地投产 |
| 财务安全 | 13/20 | 🟢 强 | OCF 23.91亿(+42%),零质押,微商誉,AR 趋势需跟踪 |
| 总分 | 64/100 | 🥈 候选型 | 方向正确,核心维度优秀,RV 纯度 + 海外规模待发力 |
04. 硬指标清洗详情
| 指标 | GNL 准入线 | 审计值 | 判定 | 数据源 |
|---|---|---|---|---|
| 规模边界 | 5-300亿 | 91.12亿 | ✅ | 2025年报合并营收 |
| 纯粹度 | >70% | 82.52%(齿轮+减速器) | ⚠️→✅¹ | 2025年报分产品营收 |
| 盈利效益 | >12% OPM | 16.53% | ✅ | 2025年报合并利润表 |
| 出海动能 | >40%海外 | 22.77%(CAGR 58.88%) | ✅² | 2025年报分地区收入 |
| 创新护城河 | >5%+20件发明 | 5.38% + ~50-66件 | ⚠️³ | 2025年报+环动科技招股书 |
¹ 窄口径”乘用车齿轮”65.90%(不通过),中口径”齿轮+减速器”82.52%(通过)
² 海外占比 22.77% 未达 40%,但近2年 CAGR 58.88% 远超 25% 替代门槛
³ 研发率达标,年报 475 项有效专利中发明专利未单列,合并估算 ~50-66 件
05. 核心壁垒
“中国唯一进入特斯拉人形机器人 RV 减速器供应链的企业,子公司环动科技国产市占率 25% 且仍在快速提升——纳博 4 年蒸发 21pp 份额的最大受益者。减速器毛利率 38.43%,是公司盈利能力最强的业务板块。“
06. 风险排查清单
| 风险项 | 信号 | 状态 |
|---|---|---|
| 利润含金量 | OCF/NI = 1.89 | ✅ |
| 渠道压货 | AR增速 +7.65% vs 营收 +3.77%,AR/营收三年攀升 | ⚠️ |
| 客户集中度 | 整体 ~34-50%,环动科技 80-90% | ⚠️ |
| 商誉风险 | 6,022万 / 总资产 0.03%,无减值史 | ✅ |
| 质押风险 | 大股东质押 ~0% | ✅ |
| 关联交易 | 均为内部子公司资金拆借,无控股股东占用 | ✅ |
综合 : 4绿 2黄 0红 — 财务安全度较高,AR 趋势和客户集中度需持续跟踪。
07. 核心风险
- RV 占比过低 (8.73%):公司本质上是新能源齿轮厂(乘用车齿轮占 65.9%),RV 减速器的 GNL 故事目前仍是”期权”而非”主力”
- 环动科技 IPO 稀释 :若独立上市,双环传动持股比例将从 61.29% 下降,且环动可能面临独立估值压力
- 纳博价格战 :2024 年纳博首次降价 15-20%,若持续降价可能压缩国产利润空间
- 客户集中度 :环动科技前五大客户占比 80-90%,对埃斯顿单客户依赖度约 50%
- 专利脱水未完成 :无法确认发明专利率,Harness 规则 2 标记为待完成
08. Harness 纠错批注
| 规则 | 问题 | 处理 |
|---|---|---|
| 规则1: 利润口径 | 分产品”营业利润”实为毛利口径 | 采用合并层面营业利润 15.06亿,OPM 16.53% |
| 规则2: 专利脱水 | 年报未拆分发明/实用新型/外观设计 | 基于环动科技招股书(43件发明)+母公司公开报道(~23件)估算合并约50-66件 |
| 规则3: 市占率交叉验证 | 不同来源双环RV市占率从18.89%到25% | 采用区间[19%, 25%],中位数22% |
| 规则4: 数据时效 | 2025年报2026-04-24披露,距今 ~2个月 | ✅ 无时效性问题 |
| 规则5: 多源冲突 | 前五大客户占比从34%到>50%不等 | 采用区间[34%, 50%],标注口径差异 |
| 规则6: 幻觉防护 | 发明专利率无法精确获取 | 标注估算方法和保守程度,未编造数据 |
09. 跟踪锚点
9.1 未来 1-2 个季度需验证的关键假设
- 环动科技 IPO 进展 (2026年内关键变量)— 若成功上市,需关注季度 RV 出货量和毛利率趋势
- 2026 中报 AR/营收比 — 是否从 30.27% 回落?若继续攀升需警惕
- 匈牙利基地产能爬坡 — Q1 已盈亏平衡,Q2-Q3 能否贡献利润?
- 特斯拉 Optimus 量产进度 — 2026H2 能否进入小批量量产?
9.2 逻辑破坏条件(需重新评估投资逻辑)
- 纳博再降价 >10% — 赛道利润池恶化的信号,需下调 GNL 评分
- 环动科技 IPO 估值远低于预期 — 意味着市场不认可 RV 减速器的 GNL 逻辑
- 特斯拉 Optimus 量产推迟至 2027+ — 人形机器人弹性逻辑落空
- 双环传动 AR 周转率跌破 3.0 — 渠道压货风险升级
- 环动科技丢失第一大客户(埃斯顿) — 80-90% 客户集中度下的致命打击
10. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年6月14日 13:46)。查看微信公众号原文。