简要摘要,需要完整版的同学可以关注公众号,回复:“公司名+完整报告”,我把完整下载地址发给您。
如果愿意,也可以一键三连,随缘
01. 万辰集团(300972.SZ)投资尽职调查报告
02. 数据时效性
研究日期 : 2026年5月10日
财务数据 : 截至2025年年报(FY2025,公告日期2026-03-18)+ 2026年一季报
业务动态 : 覆盖最近12个月(2025年5月-2026年5月)
行业分析 : 基于2025-2026年数据
新闻事件 : 最近3-6个月
股价参考 : ~240元区间,市值约463亿元
重要提示 : 本研究报告仅供教育和信息用途,不构成投资建议。所有投资均有风险,包括本金损失。过往表现不代表未来结果。
03. 信号评级: 🟡🟡🟡 持有
3.1 评级依据
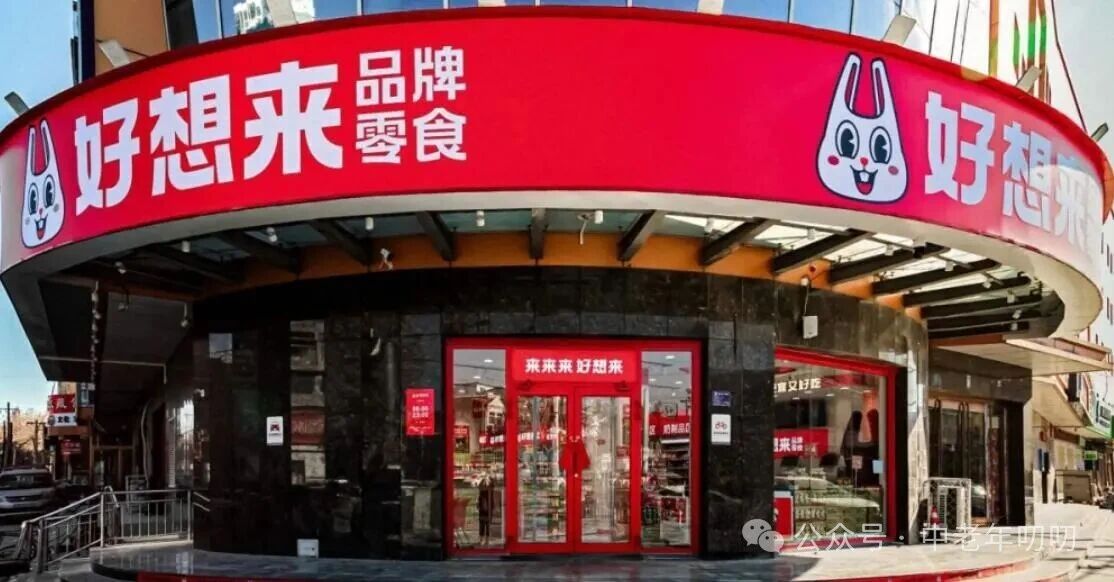
万辰集团是一家基本面发生了根本性变化的公司——2年内从食用菌种植企业转型为中国最大的量贩零食连锁企业,2025年营收514.59亿元、归母净利润13.45亿元,门店18,314家。然而,当前估值(~240元,PE约17倍)已反映了大部分增长预期,同时公司面临增速放缓、高杠杆、少数股东损益占比高等结构性问题。
04. 投资论题
一句话论题 : 万辰集团是中国量贩零食赛道的”两超”之一,享受行业渗透率红利,但估值已透支、增速放缓信号出现、治理结构存在瑕疵——当前价格缺乏足够安全边际。
详细论题 : 万辰在2023-2025年完成了从食用菌到量贩零食的激进转型,凭借”好想来”品牌从零扩张至1.8万家门店,成为中国首家门店破万的量贩零食品牌。量贩零食行业仍处于成长期后期,市场规模预计2030年达7,259亿元,渗透率仍有提升空间。然而,拓店增速已从2024年的净增9,776家降至2025年的4,118家(-58%),单店收入从峰值下滑约7%,闭店数同比大增96.7%。加之资产负债率74.61%、上市以来从未分红、少数股东损益占44.6%等治理瑕疵,当前~17倍PE的估值对一家净利率仅5%、高度依赖加盟扩张的企业而言缺乏安全边际。
05. 关键指标摘要
| 指标 | 2023 | 2024 | 2025 | 2026Q1 | 趋势 |
|---|---|---|---|---|---|
| 营收(亿元) | 92.94 | 323.29 | 514.59 | 166.34 | ↑ 但增速放缓 |
| 归母净利润(亿元) | -0.83 | 2.94 | 13.45 | 6.30 | ↑↑ 加速 |
| 加回后净利润(亿元) | - | - | 25.33 | - | ↑ |
| 毛利率(%) | 9.30 | 10.76 | 12.40 | 12.87 | ↑ 逐季改善 |
| 净利率(%) | -1.57 | 1.87 | 4.71 | 5.82 | ↑ 持续修复 |
| ROE(%) | -11.39 | 30.94 | 79.52 | 34.51 | 杠杆驱动 |
| 资产负债率(%) | 82.27 | 79.85 | 74.61 | - | ↓ 改善但仍高 |
| OCF/NI比率 | -12.34 | 2.89 | 2.70 | - | ✓ 现金流质量优 |
| 门店数(家) | 4,726 | 14,200 | 18,314 | ~19,500 | ↑ 增速放缓 |
| 净增门店(家) | - | 9,474 | 4,118 | ~1,200 | ↓ 显著减速 |
| 闭店数(家) | - | ~300 | 602 | - | ↑ 需关注 |
06. 财务健康评分: B+(良好但有结构性风险)
| 维度 | 评分 | 说明 |
|---|---|---|
| 营收增长 | A++ | 2025年+59%,但增速放缓 |
| 盈利质量 | A | OCF/NI 2.70,现金流质量极佳 |
| 偿债能力 | C+ | 资产负债率74.61%偏高,流动比率1.55尚可 |
| 运营效率 | B+ | 存货周转14.6天,应收周转0.11天 |
| 股东回报 | D | 上市以来从未分红、无回购 |
| 治理结构 | C | 家族控股50%+,少数股东损益44.6%,无股权激励 |
07. 估值评估
7.1 相对估值
| 指标 | 当前值 | 判断 |
|---|---|---|
| PE (TTM) | ~17x | 中等偏高,需30%+增速支撑 |
| PS | ~0.9x | 低PS反映低毛利本质 |
| PB | ~4-6x | 轻资产模式正常 |
7.2 绝对估值(基于2025年报数据)
- 反向DCF隐含增长率 : 当前市值463亿,WACC 10%,永续2% → 隐含未来3年净利润CAGR需达20-25%
- 2026E 净利润 : 券商一致预期20-25亿 → 对应PE 18-23x
- 2027E 净利润 : 券商一致预期26-32亿 → 对应PE 14-18x
7.3 同行对比
| 公司 | PE | 毛利率 | 净利率 | 营收增速 | 门店数 |
|---|---|---|---|---|---|
| 万辰集团 | ~17x | 12.40% | 4.71% | +59% | 18,314 |
| 来伊份 | ~60-80x | 40-45% | 1-2% | 持平 | ~3,000 |
| 良品铺子 | ~30-40x | 25-30% | 2-3% | 负增长 | ~3,000 |
| 一鸣食品 | ~40-60x | 35-40% | 2-4% | 中低增长 | ~2,000 |
结论 : 万辰PE最低但增速最快,PEG合理。但毛利率仅为品牌零食商的1/3,反映量贩模式”低毛利、高周转”本质。
08. 护城河评级: 2.5/5
| 维度 | 评分 | 说明 |
|---|---|---|
| 品牌优势 | 1.5 | ”好想来”在下沉市场有一定认知,但非强势品牌 |
| 规模经济 | 3.5 | 1.8万家门店带来采购议价,但行业整体在扩张 |
| 转换成本 | 0.5 | 消费者切换零成本,加盟商有独家供货约束但不强 |
| 网络效应 | 1.0 | 门店密度有局部协同,但非真正的网络效应 |
| 供应链效率 | 3.5 | 57个仓库、T+1配送、数字化系统,正在构建壁垒 |
09. 支持投资的3个理由
- 行业渗透率红利远未结束 : 量贩零食在广义零食零售中渗透率不足20%,预计2030年市场规模达7,259亿,CAGR 27.7%。万辰作为”两超”之一,GMV行业首位。
- 利润率扩张趋势明确 : 毛利率从9.30%→12.40%→12.87%,净利率从-1.57%→4.71%→5.82%,规模效应+采购议价持续释放。
- 现金流质量极佳 : OCF/NI比率2.70,经营现金流36亿远超净利润,“先款后货”模式天然产生正向现金流。
10. 反对投资的3个理由
- 增速放缓信号已现 : 净增门店从9,474家骤降至4,118家(-58%),单店收入下滑7%,闭店数同比增96.7%,营收增速逐季收窄。
- 治理结构瑕疵 : 家族控股50%+,上市以来不分红,少数股东损益占44.6%(利润大部分不属于上市公司股东),无股权激励计划。
- 估值缺乏安全边际 : 当前~17x PE对一家净利率仅5%、资产负债率75%的企业而言溢价不低,一旦增速放缓将面临戴维斯双杀。
11. 风险摘要
| 风险类别 | 风险描述 | 严重程度 |
|---|---|---|
| 竞争 | 鸣鸣很忙(零食很忙+赵一鸣)门店2.1万家,领先优势持续扩大 | 高 |
| 增速 | 拓店增速-58%,单店收入下滑,行业进入存量竞争 | 高 |
| 治理 | 家族控制集中、不分红、少数股东损益44.6% | 中 |
| 财务 | 资产负债率74.61%,有息负债规模较大 | 中 |
| 食品安全 | 加盟模式品控难度大,黑猫投诉超1900条 | 中 |
| 港股IPO | 港股上市受阻将影响去杠杆进程 | 中 |
| 价格战 | ”两超”竞争可能引发毛利率压缩 | 中 |
12. 监控清单
12.1 加强论据条件(转为🟢🟢🟢)
- 港股IPO成功落地,募集资金用于降低负债
- 净增门店恢复至6,000家+/年,闭店率降至2%以下
- 单店GMV持续回升,同店销售转正
- 净利率突破6%(2026年报验证)
- 推出股权激励或员工持股计划
- 首次现金分红
12.2 退出触发条件(转为🔴🔴)
- 净增门店降至2,000家以下/年,闭店率>5%
- 毛利率跌破10%(价格战升级)
- 资产负债率突破80%或出现流动性紧张
- 重大食品安全事件
- 港股IPO连续失败
- 少数股东权益结构恶化(比例进一步上升)
重要提示 : 本研究报告仅供教育和信息用途,不构成投资建议或推荐。所有投资均有风险,包括本金损失。过往表现不代表未来结果。请自行进行尽职调查,并在做出投资决策前咨询合格的财务顾问。
本报告中的所有判断均基于公开可获取的信息和合理推断,不保证信息的完整性和准确性。估值模型对假设高度敏感,实际结果可能与模型输出存在重大差异。
13. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年5月12日 08:08)。查看微信公众号原文。