01. 苹果加价到250美元,客户还不跑:这就是巴菲特所说的定价权
如果一件商品成本涨了45美元,终端提价成250美元,客户还不跑——这合理吗?
不合理。但这恰恰是巴菲特说的定价权。
美光高管最近把这件事摆上了台面:“芯片进价涨了45美元,到终端却成了250美元的账单。“2026年中,存储芯片因为AI数据中心囤货暴涨——256GB UFS从5美元涨到50美元,MacBook的存储升级费直接从99美元提到了250美元。
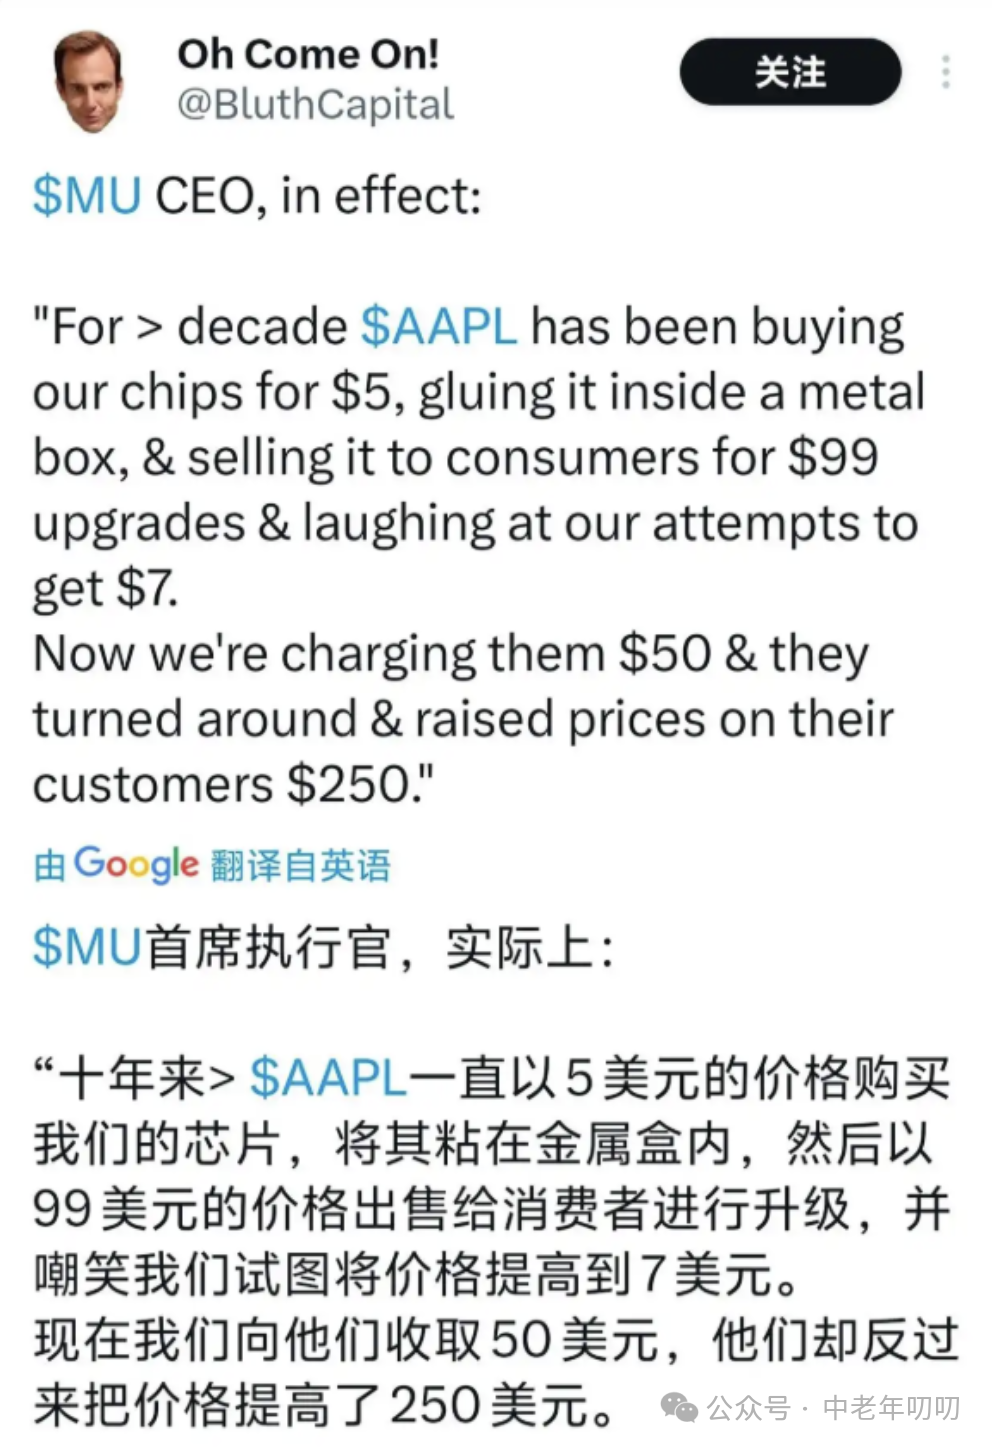
美光不爽可以理解。但有意思的不是谁对谁错。
有意思的是: 美光涨45和苹果加到250,是同一个问题的一体两面——谁真正拥有定价权。
02. 定价权,不是你想提价就能提
美光不是没有定价权。在2023年行业低谷期,存储芯片价格被打到地板,美光毛利率一度跌到负值。到了2026年,AI需求爆发,供给跟不上,美光营收同比暴涨346%,毛利率逼近85%。
但这个定价权是 周期性的 。供需逆转的时候,它会消失。因为存储芯片本质上是标准化商品——你家的DDR5和我家的DDR5,没本质区别。客户选你,要么因为你便宜,要么因为来不及换。
苹果不一样。
苹果把存储升级费从99美元涨到250美元,涨幅150%,客户骂归骂,Mac照买。为什么?因为 用户不是在为”多256GB存储”付钱,而是在为”不离开苹果生态”付钱 。换到Windows?数据迁移成本、软件适配成本、学习成本——这些隐性成本加起来,远超250美元。
这就是巴菲特说的定价权。他曾多次强调,判断一家企业是否优秀,最重要的因素是它有没有定价权——提价之后客户不跑,这就是最值得持有的核心资产。
喜诗糖果就是巴菲特的经典案例。1972年收购时2500万美元,到2007年累计贡献利润13.5亿美元。秘诀?每年提价,客户照买。不是因为糖有多好吃,而是因为”送喜诗糖果”这个行为本身,已经变成了美国消费文化的一部分——你送的不是糖,是”我花了心思”这个信号。
03. 一个朋友踩过的坑
说到这我想起一个朋友的经历。
几年前,他重仓了片仔癀。逻辑听起来很完美:国家保密配方、天然牛黄稀缺、锭剂零售价从百余元一路涨到760元。他跟我说,“这就是A股的喜诗糖果,拿着不用动。”
结果呢?股价从2024年的高点跌了超过一半。
问题出在哪?他以为的”定价权”,其实是”涨价权”。这两件事看着像,本质完全不同。
- 涨价权是 单方向的 ——我可以把出厂价调高,但终端卖不卖得动是另一回事。
- 定价权是 闭环的 ——我提了价,终端消费者接受了,销量没崩,利润真金白银真到了报表上。
片仔癀过去二十多年的提价,相当一部分是被渠道囤货和投机需求消化掉的,不是被真正的消费者吃掉的。等到原料价格剧烈波动,囤货盘开始抛售,终端零售价出现倒挂——出厂价是涨了,但经销商在亏本甩卖。2025年下半年,回收价一度跌到460元一粒,线上药店到手价跌破600元,比官方零售价还低一截。
这个坑告诉我们一个道理: 区分真定价权和伪定价权的核心指标,不是”能不能提价”,而是”提价后销量跌不跌”。
苹果敢这么加价,是因为你离不开它的生态。而美光呢?涨价涨得再爽,心里也清楚——存储芯片是个周期性生意,好日子不会一直持续。
04. 重新理解巴菲特定价权
回到巴菲特。很多人把巴菲特的定价权简单理解为”品牌强所以能涨价”——这是误解。
喜诗糖果的定价权,本质不是品牌溢价,而是 仪式锁定 。“送喜诗糖果”这个行为在美国家庭中迭代了几代人,变成了一种情感仪式。你换别的糖送,父母会觉得”你没用心”。这个转换成本不是钱的问题,是情感和习惯的问题。
苹果的定价权,本质也不是产品好,而是 生态锁定 。iCloud里的照片、App Store里的购买记录、家人共享的绑定、以及那个”所有密码都在iCloud钥匙串里”的隐性绑架——这些东西的价值远超过250美元。
转换成本才是定价权的底层密码。 你的客户换掉你越难,你的定价权就越硬。反之,如果客户明天就能用竞品替代你,你今天涨的每一分钱都是给自己挖坑。
这个直觉判断,可以用两个公式来量化。
需求价格弹性(Price Elasticity of Demand, |Ed|)
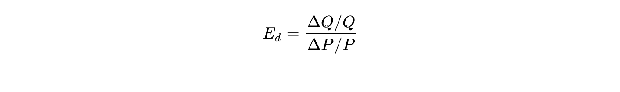
其中 ΔQ 为需求量变动,ΔP 为价格变动。|Ed| 越小,定价权越强。真正有定价权的公司,提价后需求下降的比例极小, |Ed| < 1 。苹果把存储升级费从99提到250,销量没崩——这就是 |Ed| < 1 的实证。
成本传导系数(Cost Pass-Through Efficiency, CPT)
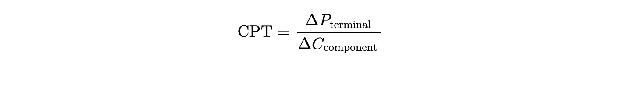
其中 ΔP终端 为终端售价变动,ΔC核心 为核心成本变动。CPT > 1,说明企业不仅能转嫁成本,还能放大利润。苹果这一轮:
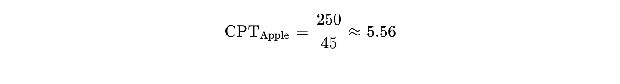
每1美元的成本上涨,转化成了5.56美元的终端加价。
这两个公式是同一枚硬币的两面。|Ed|衡量的是”客户跑不跑”,CPT衡量的是”能加多少价”。两者结合,才是定价权的完整画像。
05. A股有没有”真定价权”资产?
用这个转换成本的框架来看A股,我把定价权资产分了四类。不是个股推荐,是个思维框架。
消费品牌溢价型 ——靠品牌和文化共识让消费者愿意多掏钱。茅台、片仔癀都属于这类。但它的弱点很明显:建立在”消费者愿意”而不是”消费者不得不”的基础上。经济下行时,“愿意”会变成”我再想想”。片仔癀的教训就在这——不是品牌不行了,是”愿意”这个东西太脆弱。
物理资源垄断型 ——拥有不可复制的自然资源,原材料成本极低甚至为零,需求还高度刚性。水电、矿产这类,不管经济好坏,你都得用。抗通胀能力极强,但价格受管制,不能随便提。这是个”安全但有限”的定价权。长江电力这类企业属于一类
技术/专利锁定型 ——转换成本是护城河。客户用了你的方案,要换竞品得重新认证、重新培训、重新适配,成本高到不值得。这最接近苹果的逻辑——客户不是喜欢你,是离不开你。但脆弱性在于技术迭代可能一夜归零。创新药企业是这一类(但是受集采影响太大)
场景/生态绑定型 ——产品嵌入了客户的工作流或生活流,拿走它,客户的运转会出问题。这类定价权最牢固,因为建立在”刚需”而非”偏好”之上。金山的WPS、恒生电子、用友、金蝶和一些电商SaaS都是这类——骂归骂,续费照常。
这四种里,能穿越周期的,不是品牌最强的,也不是技术最牛的,而是 转换成本最高的 。转换成本越高,你的”议价权”越强。
那具体怎么找?我给自己定了个三步骤,分享出来供参考。
第一步:排除法——先筛掉三类公司。
第一类砍掉:靠”提价”讲故事的。如果一家公司的增长叙事里,“涨价”是最核心的驱动力,而不是”客户离不开我”,直接跳过。片仔癀当年就是这种——提价故事讲得漂亮,但经不起转换成本检验。
第二类砍掉:毛利率大起大落的。定价权的第一个财务信号是毛利率的稳定性。一家真正有定价权的公司,毛利率曲线应该是平缓向上的,而不是跟着行业周期坐过山车。美光就是反面教材——从负毛利到85%再到下一个低谷,周期而已,不是定价权。
第三类砍掉:客户名单里全是”大客户”的。如果你的生意高度依赖几家大客户,你的定价权就是假的。大客户有议价能力,你说涨价,他真能走。
第二步:正向验证——问三个问题。
一问:客户不用你,一个月内会出什么问题?答案如果是”没啥大问题”,你没有定价权。答案如果是”业务会停转、效率暴跌、数据丢了”,恭喜,你找到了。
二问:你的竞品和你的产品之间,差多少迁移成本?注意,不是差多少功能,而是差多少迁移成本。很多toB软件功能半斤八两,但客户就是不换,不是因为技术多好,是因为换系统的成本远高于忍受现有系统的痛苦。
三问:过去五年,你提过价吗?提了之后收入涨了还是销量跌了?这是最终的实证检验——提价后收入增长,销量没崩,才是真定价权。提价后收入没变甚至下降,说明你只是在试探客户底线。
第三步:给四类资产排个优先级。
从转换成本的角度,这四类有一个天然的优先级:
场景/生态绑定型 > 技术/专利锁定型 > 物理资源垄断型 > 消费品牌溢价型
场景/生态绑定型排第一,因为它是”拿走你活不了”的逻辑,最接近刚需。消费品牌溢价型排最后,因为它是”消费者愿意”的逻辑,经济下行时最脆弱。
但有个坑要注意: 优先级排序不意味着场景绑定型就一定好。 有些场景绑定型公司,客户依赖的是你提供的服务本身,而不是你的品牌——这种依赖是双刃剑,一旦有竞品以更低成本提供同等服务,你的定价权会瞬间崩塌。最典型的例子就是曾经的IBM——客户深度绑定了它的系统,但技术一换代,绑定变成了包袱。
所以筛选的最终落脚点,不是”属于哪一类”,而是回到那个最朴素的检验标准——
美光和苹果的这场口水战,表面是”谁在为涨价负责”,实质是”谁的客户跑不掉”。
苹果的客户是你我——iCloud、App Store、iCloud钥匙串,这些东西绑着你,跑不掉。所以苹果敢加价250美元,骂归骂,Mac照买。
美光的客户也是苹果——但逻辑反过来了。存储芯片全行业紧缺,三星和海力士也一样贵,苹果没地方跑。所以美光敢涨价,不是因为苹果离不开美光,而是因为苹果离不开”存储芯片”这个东西。
那个朋友踩的坑,说到底就是把”涨价”和”定价权”划了等号。而真正的定价权,只有一个检验标准:
把价格翻倍,看你的客户还在不在。
06. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年7月1日 08:04)。查看微信公众号原文。