目录
- AI硬件做空报告:一、总论与物理天花板
- AI硬件做空报告:二、BOM TAM与A股58家公司
- AI硬件做空报告:三、评级框架与光模块个股
- AI硬件做空报告:四、PCB/CCL/背板个股
- AI硬件做空报告:五、铜缆连接器与液冷个股
- AI硬件做空报告:六、电源电力设备个股
- AI硬件做空报告:七、服务器网络设备与总结
01. AI硬件链做空报告(四):PCB/CCL/背板个股
02. 上一篇回顾
- 上一篇我们完成了统一做空评级框架,并重点拆解光模块/光互联环节。
- 光模块是最大BOM增量池,但也是预期最拥挤、扩产和技术路线切换最容易触发重估的环节。
- 个股层面的共同问题,是市场把单柜BOM提升过度资本化为长期自由现金流增长。
- 本篇转向PCB/CCL/背板,检查高速板材和服务器板公司在Benchmark机柜下的TAM边界。
03. PCB/CCL/背板
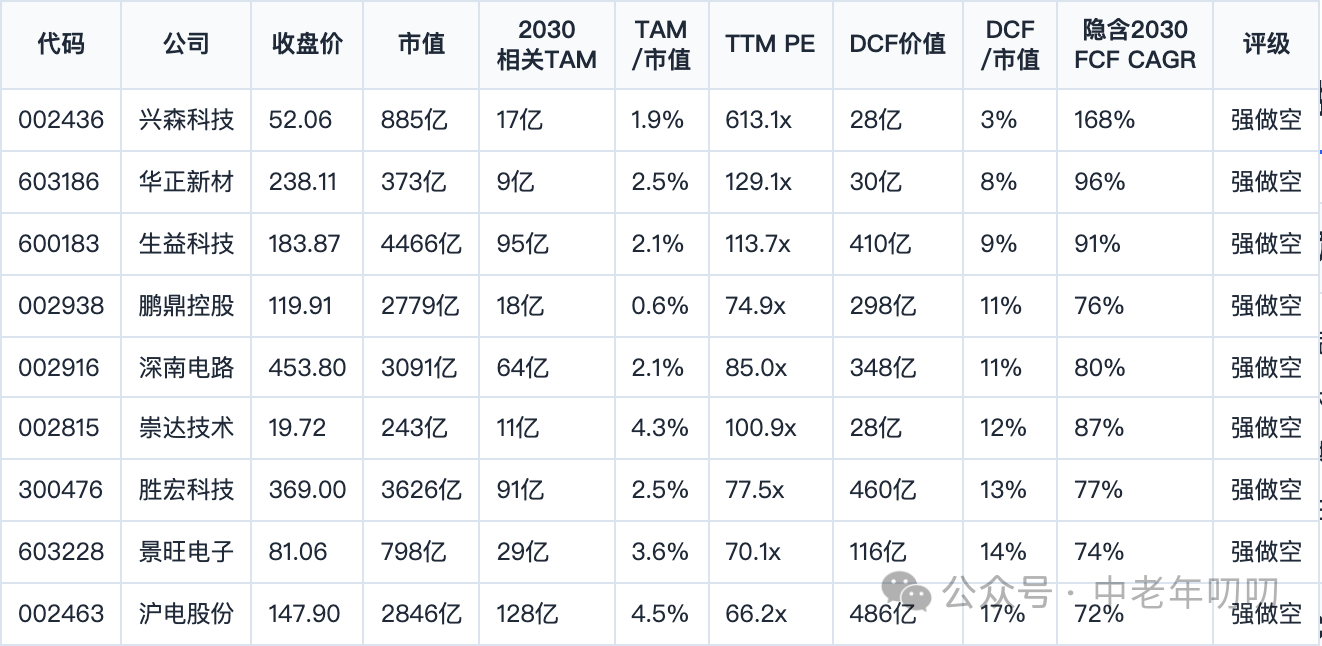
PCB/CCL受益于层数、材料和背板复杂度,但终局仍是资本开支周期品,扩产后毛利率很难长期停留在AI缺货期。
3.1 沪电股份(002463)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价147.90元;总市值约2846亿元;TTM PE约66.2倍 |
| 相关TAM | 2026年约93亿元;2030年约128亿元;五年累计约513亿元 |
| TAM/市值 | 2030相关TAM/市值约4.5%;五年累计相关TAM/市值约18.0% |
| 估值压力 | DCF/市值约17%;模型价格约25.25元;隐含2030 FCF CAGR约72% |
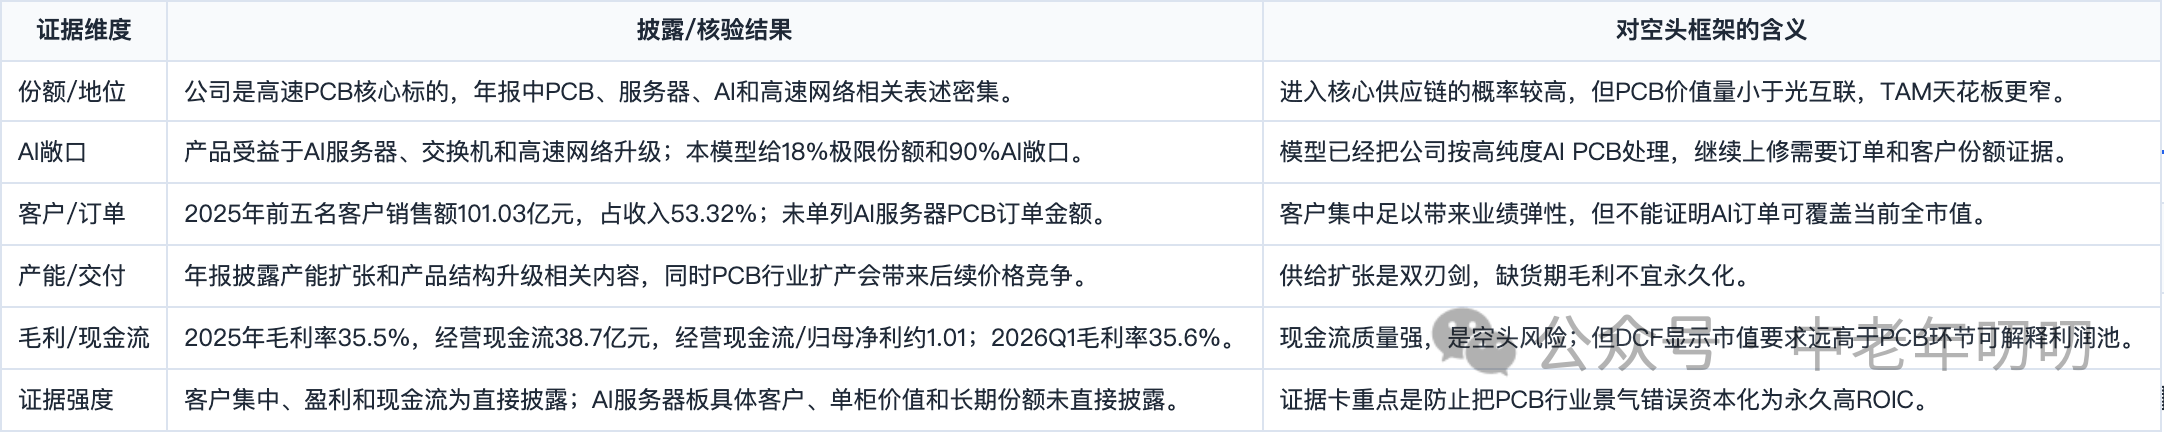
A档标准证据卡 (主要来源:2025年报;2026Q1用于方向性校验)
-
业务敞口
AI服务器PCB、交换机PCB。高速PCB景气度强,但市场已经按AI服务器核心资产定价。
-
TAM边界
在Benchmark机柜数量下,本模型已给出18.0%极限份额和90%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约128亿元,对应权益价值约486亿元,DCF/市值约17%。按当前股价与总市值比例折算,模型价格约25.25元。
-
反向DCF
当前市值要求2030年FCF约480亿元,相当于2026基准FCF之后年化增长约72%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约348%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.2 胜宏科技(300476)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价369.00元;总市值约3626亿元;TTM PE约77.5倍 |
| 相关TAM | 2026年约66亿元;2030年约91亿元;五年累计约364亿元 |
| TAM/市值 | 2030相关TAM/市值约2.5%;五年累计相关TAM/市值约10.0% |
| 估值压力 | DCF/市值约13%;模型价格约46.78元;隐含2030 FCF CAGR约77% |
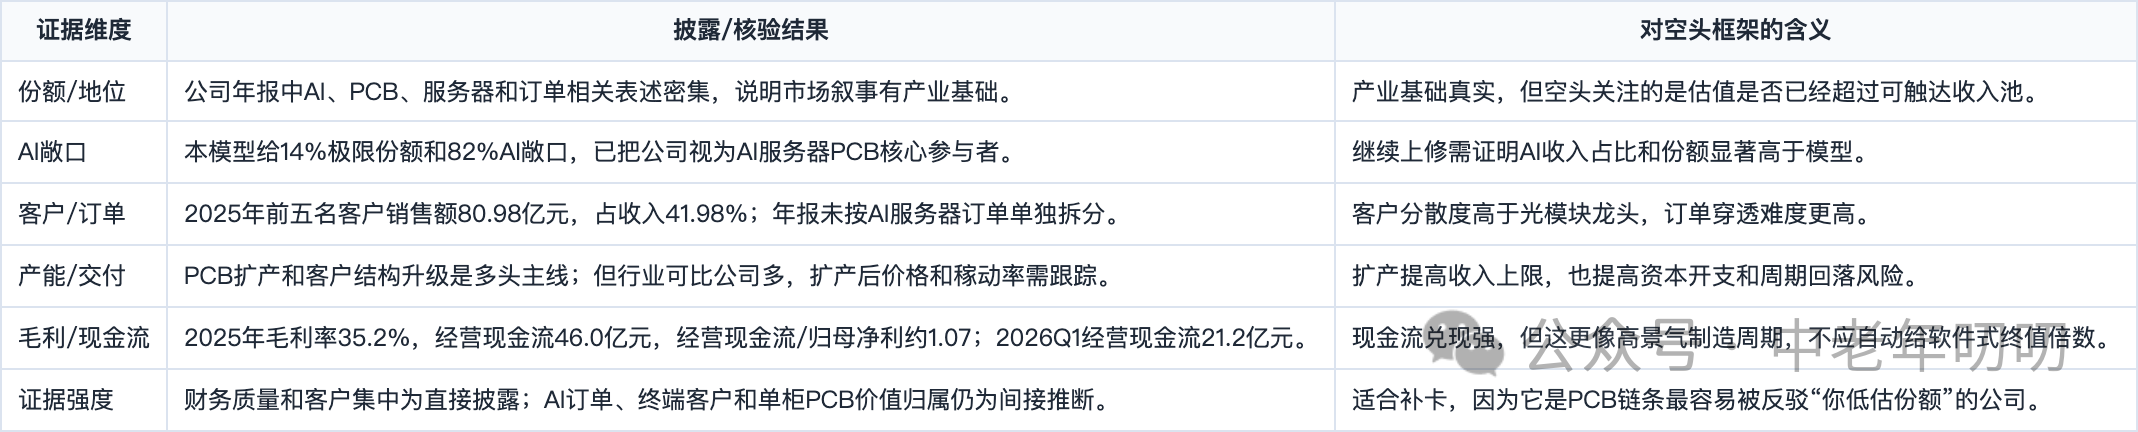
A档标准证据卡 (主要来源:2025年报;2026Q1用于方向性校验)
-
业务敞口
高多层PCB、AI服务器板。扩产和客户结构决定利润率能否维持。
-
TAM边界
在Benchmark机柜数量下,本模型已给出14.0%极限份额和82%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约91亿元,对应权益价值约460亿元,DCF/市值约13%。按当前股价与总市值比例折算,模型价格约46.78元。
-
反向DCF
当前市值要求2030年FCF约611亿元,相当于2026基准FCF之后年化增长约77%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约633%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.3 深南电路(002916)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价453.80元;总市值约3091亿元;TTM PE约85.0倍 |
| 相关TAM | 2026年约47亿元;2030年约64亿元;五年累计约259亿元 |
| TAM/市值 | 2030相关TAM/市值约2.1%;五年累计相关TAM/市值约8.4% |
| 估值压力 | DCF/市值约11%;模型价格约51.06元;隐含2030 FCF CAGR约80% |
-
业务敞口
通信PCB、封装基板。业务更分散,AI机柜TAM不能全部资本化。
-
TAM边界
在Benchmark机柜数量下,本模型已给出12.0%极限份额和68%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约64亿元,对应权益价值约348亿元,DCF/市值约11%。按当前股价与总市值比例折算,模型价格约51.06元。
-
反向DCF
当前市值要求2030年FCF约521亿元,相当于2026基准FCF之后年化增长约80%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约764%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.4 生益科技(600183)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价183.87元;总市值约4466亿元;TTM PE约113.7倍 |
| 相关TAM | 2026年约69亿元;2030年约95亿元;五年累计约380亿元 |
| TAM/市值 | 2030相关TAM/市值约2.1%;五年累计相关TAM/市值约8.5% |
| 估值压力 | DCF/市值约9%;模型价格约16.89元;隐含2030 FCF CAGR约91% |
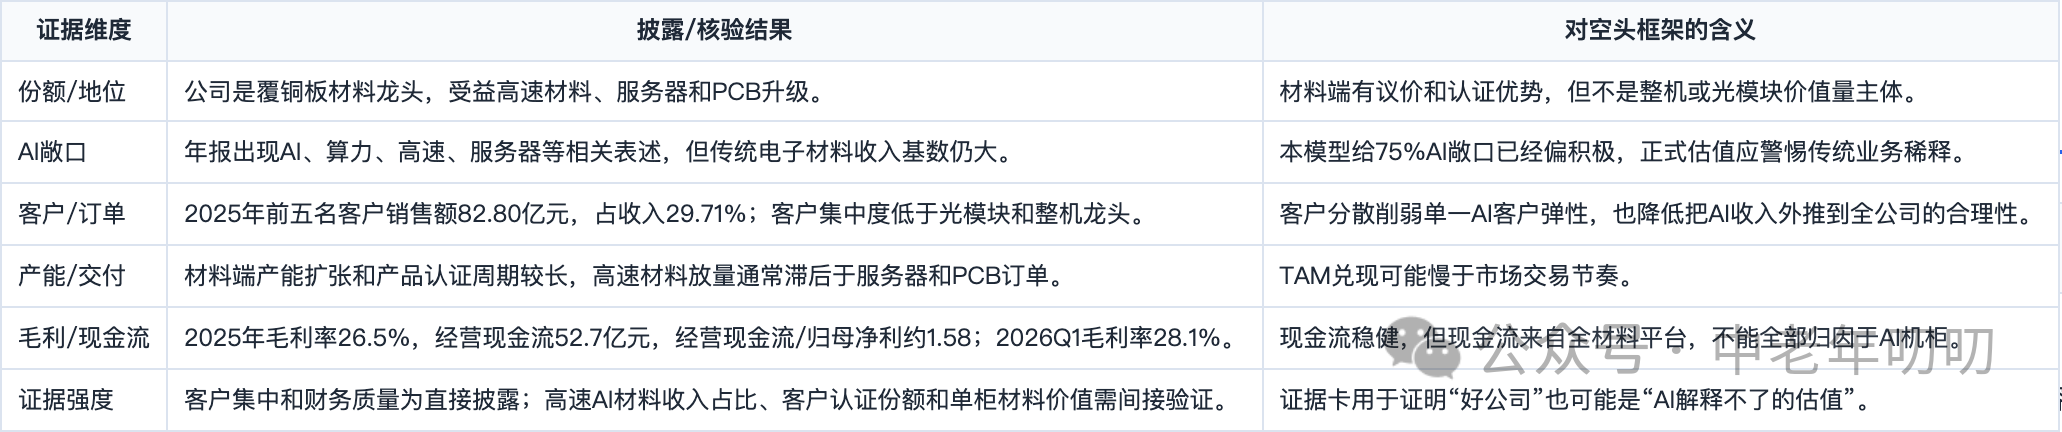
A档标准证据卡 (主要来源:2025年报;2026Q1用于方向性校验)
-
业务敞口
高速覆铜板CCL。材料端议价强于普通板厂,但也更容易受扩产周期影响。
-
TAM边界
在Benchmark机柜数量下,本模型已给出16.0%极限份额和75%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约95亿元,对应权益价值约410亿元,DCF/市值约9%。按当前股价与总市值比例折算,模型价格约16.89元。
-
反向DCF
当前市值要求2030年FCF约753亿元,相当于2026基准FCF之后年化增长约91%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约762%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.5 景旺电子(603228)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价81.06元;总市值约798亿元;TTM PE约70.1倍 |
| 相关TAM | 2026年约21亿元;2030年约29亿元;五年累计约115亿元 |
| TAM/市值 | 2030相关TAM/市值约3.6%;五年累计相关TAM/市值约14.4% |
| 估值压力 | DCF/市值约14%;模型价格约11.73元;隐含2030 FCF CAGR约74% |
-
业务敞口
PCB、HDI、FPC。AI服务器占比不足以支撑全公司高倍数。
-
TAM边界
在Benchmark机柜数量下,本模型已给出7.0%极限份额和52%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约29亿元,对应权益价值约116亿元,DCF/市值约14%。按当前股价与总市值比例折算,模型价格约11.73元。
-
反向DCF
当前市值要求2030年FCF约135亿元,相当于2026基准FCF之后年化增长约74%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约437%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.6 鹏鼎控股(002938)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价119.91元;总市值约2779亿元;TTM PE约74.9倍 |
| 相关TAM | 2026年约13亿元;2030年约18亿元;五年累计约72亿元 |
| TAM/市值 | 2030相关TAM/市值约0.6%;五年累计相关TAM/市值约2.6% |
| 估值压力 | DCF/市值约11%;模型价格约12.85元;隐含2030 FCF CAGR约76% |
-
业务敞口
PCB/FPC、服务器板潜在。消费电子底盘较大,AI标签稀释。
-
TAM边界
在Benchmark机柜数量下,本模型已给出6.0%极限份额和38%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约18亿元,对应权益价值约298亿元,DCF/市值约11%。按当前股价与总市值比例折算,模型价格约12.85元。
-
反向DCF
当前市值要求2030年FCF约468亿元,相当于2026基准FCF之后年化增长约76%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约2439%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.7 兴森科技(002436)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价52.06元;总市值约885亿元;TTM PE约613.1倍 |
| 相关TAM | 2026年约12亿元;2030年约17亿元;五年累计约68亿元 |
| TAM/市值 | 2030相关TAM/市值约1.9%;五年累计相关TAM/市值约7.7% |
| 估值压力 | DCF/市值约3%;模型价格约1.62元;隐含2030 FCF CAGR约168% |
-
业务敞口
IC载板、PCB。载板周期和国产替代叙事强,但机柜BOM直接度有限。
-
TAM边界
在Benchmark机柜数量下,本模型已给出4.5%极限份额和48%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约17亿元,对应权益价值约28亿元,DCF/市值约3%。按当前股价与总市值比例折算,模型价格约1.62元。
-
反向DCF
当前市值要求2030年FCF约149亿元,相当于2026基准FCF之后年化增长约168%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约868%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.8 崇达技术(002815)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价19.72元;总市值约243亿元;TTM PE约100.9倍 |
| 相关TAM | 2026年约8亿元;2030年约11亿元;五年累计约42亿元 |
| TAM/市值 | 2030相关TAM/市值约4.3%;五年累计相关TAM/市值约17.3% |
| 估值压力 | DCF/市值约12%;模型价格约2.27元;隐含2030 FCF CAGR约87% |
-
业务敞口
PCB。更像二线产能弹性,不应享受头部AI溢价。
-
TAM边界
在Benchmark机柜数量下,本模型已给出3.5%极限份额和38%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约11亿元,对应权益价值约28亿元,DCF/市值约12%。按当前股价与总市值比例折算,模型价格约2.27元。
-
反向DCF
当前市值要求2030年FCF约41亿元,相当于2026基准FCF之后年化增长约87%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约372%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
3.9 华正新材(603186)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价238.11元;总市值约373亿元;TTM PE约129.1倍 |
| 相关TAM | 2026年约7亿元;2030年约9亿元;五年累计约38亿元 |
| TAM/市值 | 2030相关TAM/市值约2.5%;五年累计相关TAM/市值约10.2% |
| 估值压力 | DCF/市值约8%;模型价格约19.45元;隐含2030 FCF CAGR约96% |
-
业务敞口
覆铜板、复合材料。高频高速材料验证慢,规模假设不确定。
-
TAM边界
在Benchmark机柜数量下,本模型已给出3.0%极限份额和40%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约9亿元,对应权益价值约30亿元,DCF/市值约8%。按当前股价与总市值比例折算,模型价格约19.45元。
-
反向DCF
当前市值要求2030年FCF约63亿元,相当于2026基准FCF之后年化增长约96%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约640%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
04. 下一篇预告
下一篇我们合并讨论连接器/高速铜缆与液冷/热管理:一个是短期紧缺,一个是从可选走向刚需,但二者都要面对利润率留存问题。
重要提示 / Important Warning :
本研究报告仅供教育和信息用途,不构成投资建议或推荐。所有投资均有风险,包括本金损失。过往表现不代表未来结果。请自行进行尽职调查,并在做出投资决策前咨询合格的财务顾问。
This research is for educational and informational purposes only and does not constitute investment advice or recommendation. All investments involve risk, including loss of principal. Past performance does not guarantee future results. Always conduct your own due diligence and consult qualified financial advisors before making investment decisions.
05. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年6月25日 08:17)。查看微信公众号原文。