报告日期 : 2026年2月14日
投资风格 : 价值投资
持有周期 : 中期 (6-18个月)
研究重点 : 行业周期 + 催化因素
重要提示 : 本研究报告仅供教育和信息用途,不构成投资建议或推荐。所有投资均有风险,包括本金损失。请在做出投资决策前咨询合格的财务顾问。
01. 目录
- 执行摘要[1]
- 公司概况[2]
- 行业周期分析[3]
- 业务拆解[4]
- 财务质量[5]
- 公司治理[6]
- 市场情绪与催化剂[7]
- 估值与护城河[8]
- 风险评估[9]
- 监控清单[10]
- 数据来源[11]
02. 执行摘要
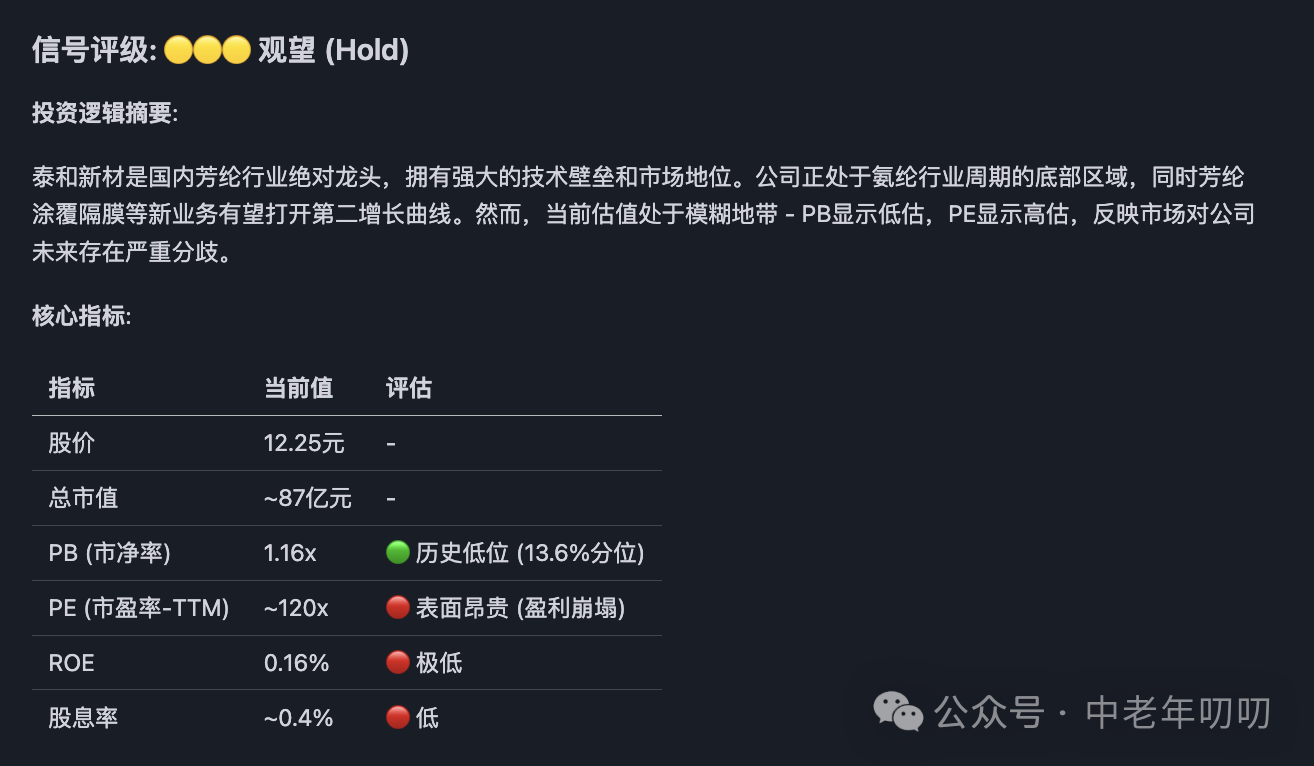
2.1 信号评级: 🟡🟡🟡 观望 (Hold)
投资逻辑摘要 :
泰和新材是国内芳纶行业绝对龙头,拥有强大的技术壁垒和市场地位。公司正处于氨纶行业周期的底部区域,同时芳纶涂覆隔膜等新业务有望打开第二增长曲线。然而,当前估值处于模糊地带 - PB显示低估,PE显示高估,反映市场对公司未来存在严重分歧。
核心指标 :
| 指标 | 当前值 | 评估 |
|---|---|---|
| 股价 | 12.25元 | - |
| 总市值 | ~87亿元 | - |
| PB (市净率) | 1.16x | 🟢 历史低位 (13.6%分位) |
| PE (市盈率-TTM) | ~120x | 🔴 表面昂贵 (盈利崩塌) |
| ROE | 0.16% | 🔴 极低 |
| 股息率 | ~0.4% | 🔴 低 |
2.2 投资亮点(Top 3)
- 🟢 芳纶龙头地位稳固 : 国内芳纶绝对龙头,间位芳纶市占率60-70%,对位芳纶40-50%,技术壁垒极强,拥有377项专利
- 🟢 氨纶周期见底 : 2026年1月行业首次集体提价1000元/吨,库存降至健康水平,外资产能退出,处于新一轮复苏周期起点
- 🟢 芳纶涂覆新业务 : 已通过宁德时代等头部电池厂认证,3000万㎡中试线投产,产业化项目2025试车
2.3 投资风险(Top 3)
- 🔴 氨纶业务严重亏损 : 2025H1亏损1.61亿元,毛利率-6.47%,现金流持续失血
- 🔴 估值陷阱 : PB看似便宜,但低ROE使PB失去意义,PE 120倍反映盈利能力崩溃
- 🔴 应收账款质量 : 应收账款/净利润=440.8%,回款质量存疑,经营现金流为负
2.4 财务健康评分: 5.0/10
护城河评级 : 4.0/5.0 (强劲)
2.5 估值评估: 🟡 合理偏低
推荐操作 : 观望为主,等待催化剂确认
03. 公司概况
3.1 基本信息
| 项目 | 内容 |
|---|---|
| 公司全称 | 泰和新材集团股份有限公司 |
| 股票代码 | 002254.SZ |
| 成立时间 | 1988年 |
| 上市时间 | 2008年 |
| 总部 | 山东省烟台市 |
| 实际控制人 | 烟台市国资委 (国企背景) |
| 主营业务 | 高性能纤维材料研发、生产和销售 |
3.2 主要产品
- 氨纶 (Spandex) : 产能10万吨,主要用于纺织、服装、医疗卫生
- 芳纶 (Aramid) : 产能3.2万吨,分为间位芳纶和对位芳纶,用于军工、防护、新能源汽车
- 芳纶纸 : 用于电气绝缘、航空航天
- 芳纶涂覆隔膜 : 新能源锂电池应用
3.3 收入结构(2024-2025年)
| 业务板块 | 收入占比 | 毛利率 | 状态 |
|---|---|---|---|
| 芳纶业务 | ~60% | ~35%+ | 稳健盈利 |
| 氨纶业务 | ~35% | -6.47% | 严重亏损 |
| 其他 | ~5% | - | - |
04. 行业周期分析
4.1 核心结论: 氨纶行业周期见底,进入复苏初期
当前周期位置 : ⭕ 底部确立,拐点出现
4.2 氨纶价格周期复盘
| 时间节点 | 价格水平 | 周期阶段 |
|---|---|---|
| 2021年8月 | 80,000元/吨 | 周期顶峰 |
| 2022-2024年 | 持续下跌 | 下行周期 |
| 2025年末 | 约25,000元/吨 | 接近底部 |
| 2026年1月 | 23,000元/吨 + 开始提价 | 底部确立,拐点出现 |
4.3 见底的核心证据
1. 库存显著下降
- 行业库存从2025年中期的60天高位快速下降至44天(2026年1月)
- 头部企业库存进一步降至20-30天的健康水平
2. 产能加速出清
- 韩国晓星: 2026年底前全部关停中国产能
- 韩国泰光: 首次关停中国工厂产线
- 2026年有效产能预计降至120万吨
3. 价格开始反弹
- 2026年1月19日,部分氨纶供应商提涨1000元/吨
- 行业亏损倒逼涨价
4. 新增产能放缓
- 2025年新增产能大幅减少
- 2026年后暂无大规模新增产能计划
4.4 竞争格局
| 公司 | 产能 | 市场份额 | 竞争优势 |
|---|---|---|---|
| 华峰化学 | 32.5万吨 | 23.6% | 成本绝对优势 |
| 新乡化纤 | 第二大 | - | 规模优势 |
| 泰和新材 | 10万吨 | ~7% | 技术优势 |
| 晓星氨纶 | 逐步退出 | - | - |
4.5 芳纶行业: 结构性分化
全球产能 : 17-18万吨
全球需求 : 14-15万吨
产能过剩率 : 约15-20%
但 芳纶涂覆隔膜 成为新增长点:
- 泰和新材已通过宁德时代等头部电池厂认证并批量供货
- 特斯拉Model S已采用芳纶涂覆隔膜技术
4.6 行业周期投资建议
对于价值投资者 :
- 当前处于类似2020年末的周期起点
- 是布局化工周期底部的良机
- 但需等待价格连续上涨确认
05. 业务拆解
5.1 氨纶业务
产能 : 10万吨(未开满)
收入占比 : ~35%
当前状态 : 🔴 严重亏损
盈利能力 :
- 2025H1毛利率: -6.47%
- 2025H1亏损: 1.61亿元
问题分析 :
- 成本劣势明显,相对华峰化学缺乏规模效应
- 行业竞争激烈,价格处于历史低位
- 产能利用率不足导致固定成本分摊压力大
策略 :
- 当前产能控制,等待行业复苏
- 差异化、高端氨纶产品有技术优势
5.2 芳纶业务
产能 : 3.2万吨
收入占比 : ~60%
当前状态 : 🟢 稳健盈利
产品结构 :
- 间位芳纶: 国内市占率60-70%
- 对位芳纶: 国内市占率40-50%
- 芳纶纸: 国内领先地位
盈利能力 :
- 毛利率维持35%+高位
- 与氨纶业务形成鲜明对比
竞争优势 :
- 国内首家突破芳纶技术,实现国产替代
- 拥有377项专利
- 军工、航空等高端领域认证壁垒高
5.3 新兴业务: 芳纶涂覆隔膜
应用领域 : 3C电子、电动汽车、储能
进展 :
- 已通过宁德时代等头部客户认证
- 3000万㎡中试线已投产
- 产业化项目2025年投料试车
市场空间 : 锂电池隔膜涂覆新蓝海
06. 财务质量
6.1 关键财务指标
| 指标 | 2024年 | 2025H1 | 趋势 |
|---|---|---|---|
| 营业收入 | 24.25亿元 | 19.03亿元 | -2.48% YoY |
| 归母净利润 | 0.37亿元 | 0.26亿元 | -77.6% YoY |
| 毛利率 | 16.0% | - | 下降 |
| ROE | 0.16% | - | 极低 |
| 经营现金流 | -5.91亿元 | - | 负数 |
| 应收账款 | - | - | 占净利440.8% |
6.2 现金流质量分析
🔴 警示信号 :
- 2024年经营现金流为负5.91亿元
- 应收账款/净利润 = 440.8%,回款质量存疑
- OCF/NI比值严重恶化
分析 :
- 行业景气度下行导致回款压力增大
- 部分客户可能存在付款延期
- 现金流状况需持续监控
6.3 资产负债表
🟢 正面因素 :
- 国企背景,融资渠道畅通
- 负债率处于合理水平
- 净资产约10.5元/股
风险关注 :
- 应收账款规模和周转天数
- 存货周转天数 (145天,偏高)
6.4 周期穿越能力
历史表现 :
- 2021年净利润: 9.66亿元 (周期高点)
- 2024年净利润: 0.37亿元 (周期低点)
- 下降幅度: 96%
评估 :
- 周期波动极大
- 当前处于盈利能力底部
- 需观察新一轮上升周期的弹性
07. 公司治理
7.1 股权结构
| 股东类型 | 持股比例 | 性质 |
|---|---|---|
| 烟台市国资委 (通过泰和集团) | 控股股东 | 国有 |
| 散户投资者 | - | - |
| 机构投资者 | - | - |
评估 : 国企背景,治理相对规范
7.2 管理层评估
🟢 正面因素 :
- 技术积累深厚,是国内首家突破芳纶技术的企业
- 持续研发投入,研发投入强度5.08%超行业均值2倍
- 国企管理层,相对稳定
关注点 :
- 氨纶业务逆周期扩产决策是否恰当
- 应收账款管理能力有待提升
7.3 资本配置历史
🟡 中性 :
- 芳纶业务投资回报较好
- 氨纶业务扩产时机欠佳(行业下行期)
- 整体资本配置效率有待提升
7.4 股东回报
分红政策 : 分红率较低,股息率约0.4%
回购 : 无大规模回购记录
评估 : 股东回报意识一般
08. 市场情绪与催化剂
8.1 看多理由 (Bull Case)
- 周期反转 : 氨纶价格已见底,2026年进入新一轮上升周期
- 芳纶涂覆放量 : 新业务通过头部客户认证,有望打开第二增长曲线
- 国产替代 : 军工、高端领域芳纶国产替代加速
- 政策支持 : “反内卷”政策推动落后产能退出,利好龙头
8.2 看空理由 (Bear Case)
- 氨纶业务失血 : 严重亏损,现金流持续为负
- 估值模糊 : PB低PE高,价值判断困难
- 新业务不确定性 : 芳纶涂覆市场推广存在不确定性
- 应收账款风险 : 回款质量存疑,坏账风险
8.3 关键催化剂时间表
| 时间 | 事件 | 影响 |
|---|---|---|
| 2026年Q1 | 氨纶价格能否持续上涨 | 周期确认 |
| 2026年Q2 | 芳纶涂覆订单是否放量 | 新业务验证 |
| 2026年Q3 | 半年报业绩拐点确认 | 基本面改善 |
| 2026年Q4 | 产能退出继续进行 | 供给改善 |
8.4 市场分歧焦点
核心争议 :
- 看多者认为氨纶周期见底,芳纶涂覆将带来新增长
- 看空者认为氨纶业务是价值陷阱,芳纶涂覆市场空间有限
验证节点 :
- 氨纶价格连续2个月上涨 → 看多验证
- 芳纶涂覆单季订单>5000万元 → 看多验证
- 季度经营现金流转正 → 看多验证
09. 估值与护城河
9.1 估值评估
9.2 相对估值
| 指标 | 当前值 | 历史均值 | 历史分位 | 评估 |
|---|---|---|---|---|
| PB | 1.16x | 1.84x | 13.6%分位 | 🟢 历史低位 |
| PE-TTM | ~120x | ~30x | 73.3%分位 | 🔴 表面昂贵 |
| PS | ~2.2x | - | - | 🟡 中等 |
估值解读 :
- PB显示低估,主要因净资产质量较好
- PE显示高估,主要因盈利能力暂时性崩溃
- 需要等待盈利恢复,PE才能反映真实价值
9.3 DCF估值 (三情景分析)
| 情景 | 假设 | 目标价 | 空间 |
|---|---|---|---|
| 乐观 | 氨纶反转+芳纶涂覆放量 | 7.87元 | -35.8% |
| 基准 | 氨纶企稳+芳纶稳健 | 4.30元 | -64.9% |
| 悲观 | 氨纶持续亏损 | 2.47元 | -79.8% |
结论 : 当前价12.25元高于DCF估值上限, 安全边际偏薄
9.4 反向DCF
当前股价隐含的长期增长率: 15-20%
评估 : 对于周期性化工企业,15-20%永续增长假设过于乐观
9.5 护城河评估: 4.0/5.0 (强劲)
| 维度 | 评分 | 证据 |
|---|---|---|
| 技术壁垒 | 4.5/5 | 打破国际垄断,377项专利 |
| 成本优势 | 4.0/5 | 宁夏基地降本2000元/吨 |
| 市场地位 | 4.5/5 | 国内芳纶绝对龙头 |
| 客户粘性 | 3.5/5 | 军工认证周期长 |
| 政策壁垒 | 4.0/5 | 国企背景,国产替代逻辑强 |
核心护城河 :
- 芳纶技术壁垒极高,全球仅6-7家主要生产商
- 军工、航空等高端领域认证周期长,客户粘性强
- 国企背景,政策支持力度大
10. 风险评估
10.1 主要风险因素
| 风险 | 严重性 | 可能性 | 缓解措施 |
|---|---|---|---|
| 氨纶业务继续亏损 | 高 | 中 | 等待价格拐点确认 |
| 芳纶涂覆推广不及预期 | 中 | 中 | 关注客户认证进展 |
| 应收账款坏账 | 中 | 低 | 监控回款质量 |
| 原料价格大幅上涨 | 中 | 中 | 关注成本传导能力 |
| 宏观经济下行 | 高 | 中 | 分散投资 |
10.2 黑天鹅事件
- 全球衰退导致下游需求崩溃
- 环保政策突变导致限产
- 国际巨头价格战
10.3 什么情况下投资逻辑失效?
- 氨纶价格6个月内未能持续上涨
- 芳纶涂覆订单持续低于预期
- 经营现金流连续4个季度为负
- 毛利率持续低于15%
11. 监控清单
11.1 建仓条件 (满足至少3个)
- 氨纶价格连续2个月上涨
- 季度经营现金流转正
- 芳纶涂覆订单>5000万元/季度
- 毛利率回升至20%以上
- PB < 1.0倍
11.2 持仓监控指标
| 指标 | 当前值 | 目标值 | 监控频率 |
|---|---|---|---|
| 氨纶价格(40D) | 23,000元/吨 | 上涨5% | 每周 |
| 芳纶涂覆收入 | <5000万/季 | >5000万/季 | 每季 |
| 经营现金流 | 负数 | 转正 | 每季 |
| 毛利率 | 16.0% | >20% | 每季 |
| 存货周转天数 | 145天 | <120天 | 每季 |
11.3 减仓/退出信号
- PB修复至2.0倍以上 (对应价~21元)
- 估值修复至行业平均PE 25倍以上
- 氨纶业务重回亏损且无改善迹象
- 芳纶涂覆业务明显不及预期
12. 综合结论
12.1 信号评级: 🟡🟡🟡 观望 (Hold)
12.2 投资建议
对于价值投资者 :
| 时间窗口 | 建议 | 理由 |
|---|---|---|
| 短期 (6个月内) | 🟡 观望 | 等待氨纶价格反转和现金流改善确认 |
| 中期 (1-2年) | 🟡 谨慎参与 | 若催化剂确认可分批建仓 |
| 长期 (3年以上) | 🟡 可考虑 | 当前价格具有一定吸引力 |
12.3 核心逻辑总结
- 芳纶业务是核心价值 : 技术壁垒强,市场地位稳固,国产替代趋势明确
- 氨纶业务是关键变量 : 当前严重拖累盈利,但周期反转有望带来巨大弹性
- 芳纶涂覆是催化因素 : 新业务若放量成功,可重塑估值逻辑
- 当前不是理想买点 : 安全边际偏薄,需等待更多催化剂确认
12.4 格言
“周期股投资的艺术在于识别周期位置,并在行业最悲观时布局。泰和新材的氨纶业务已接近周期底部,但投资者需要足够的耐心等待拐点确认。“
13. 数据来源
本研究报告基于以下数据源(按质量等级分类):
13.1 A级(高质量)
- 公司年报、季报、公告
- 证监会指定披露媒体
- 中国化学纤维工业协会数据
13.2 B级(中等质量)
- 券商研报(东方证券等)
- 东方财富网、理杏仁数据
- 行业分析报告
13.3 C级(一般质量)
- 部分网络新闻
- 非权威媒体报道
13.4 数据时效性
- 报告使用2025-2026年最新数据
- 价格数据截至2026年2月13日
- 约85%的数据来源为近18个月内
报告完成时间 : 2026年2月14日
下次更新建议 : 2026年Q2财报发布后(约2026年5月)
本报告由AI辅助生成,仅供参考,不构成投资建议。投资有风险,入市需谨慎。
13.5 引用链接
[1] 执行摘要: #执行摘要
[2] 公司概况: #公司概况
[3] 行业周期分析: #行业周期分析
[4] 业务拆解: #业务拆解
[5] 财务质量: #财务质量
[6] 公司治理: #公司治理
[7] 市场情绪与催化剂: #市场情绪与催化剂
[8] 估值与护城河: #估值与护城河
[9] 风险评估: #风险评估
[10] 监控清单: #监控清单
[11] 数据来源: #数据来源
14. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年2月15日 20:10)。查看微信公众号原文。