目录
- AI硬件做空报告:一、总论与物理天花板
- AI硬件做空报告:二、BOM TAM与A股58家公司
- AI硬件做空报告:三、评级框架与光模块个股
- AI硬件做空报告:四、PCB/CCL/背板个股
- AI硬件做空报告:五、铜缆连接器与液冷个股
- AI硬件做空报告:六、电源电力设备个股
- AI硬件做空报告:七、服务器网络设备与总结
01. AI硬件链做空报告(三):评级框架与光模块个股
02. 上一篇回顾
- 上一篇我们把Benchmark机柜转换成六大BOM TAM,并进一步映射到A股58家公司。
- 公司相关TAM不是收入预测,而是理论可触达收入池,用来约束市场叙事边界。
- 如果一家公司的市值已经远高于它五年可触达TAM,后续DCF只是确认错配,不是做空逻辑的唯一来源。
- 本篇先统一A / 主做空、B / 事件做空、C / 低优先级、D / 对冲观察四档评级,再展开光模块/光互联个股页。
03. 做空框架:TAM边界、质量折价与估值压力测试
行情数据来自腾讯行情接口,抓取时点对应A股最近收盘日:2026-06-18。
模型使用收盘价、总市值、PE_TTM和PB等字段计算;PE_TTM采用腾讯行情,对PE TTM为负或缺失的公司,报告只给出弱精度压力测试
本报告使用五种互相校验的方法,而不是只靠DCF:
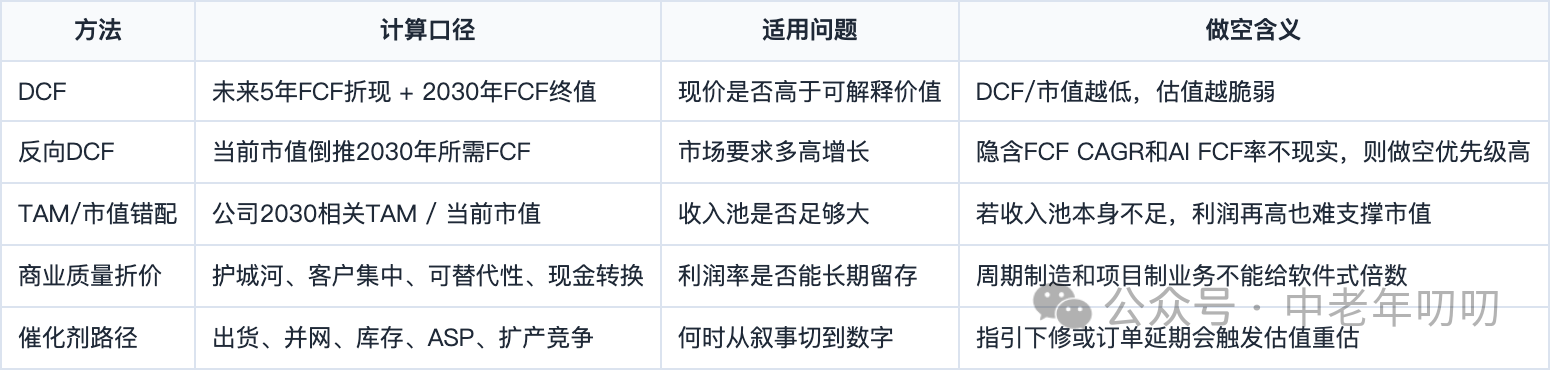
DCF采用权益自由现金流近似:
公司价值 = 未来5年FCF折现 + 2030年FCF * 终值倍数折现
基准FCF = TTM净利润 * 周期折扣
AI增量FCF = 组件TAM * 公司极限份额 * AI敞口系数 * 税后FCF利润率
反向DCF = 当前市值要求的2030年FCF,以及该FCF相对可触达AI收入池所需利润率
3.1 估值参数敏感性:份额、AI敞口、FCF率、终值倍数与WACC
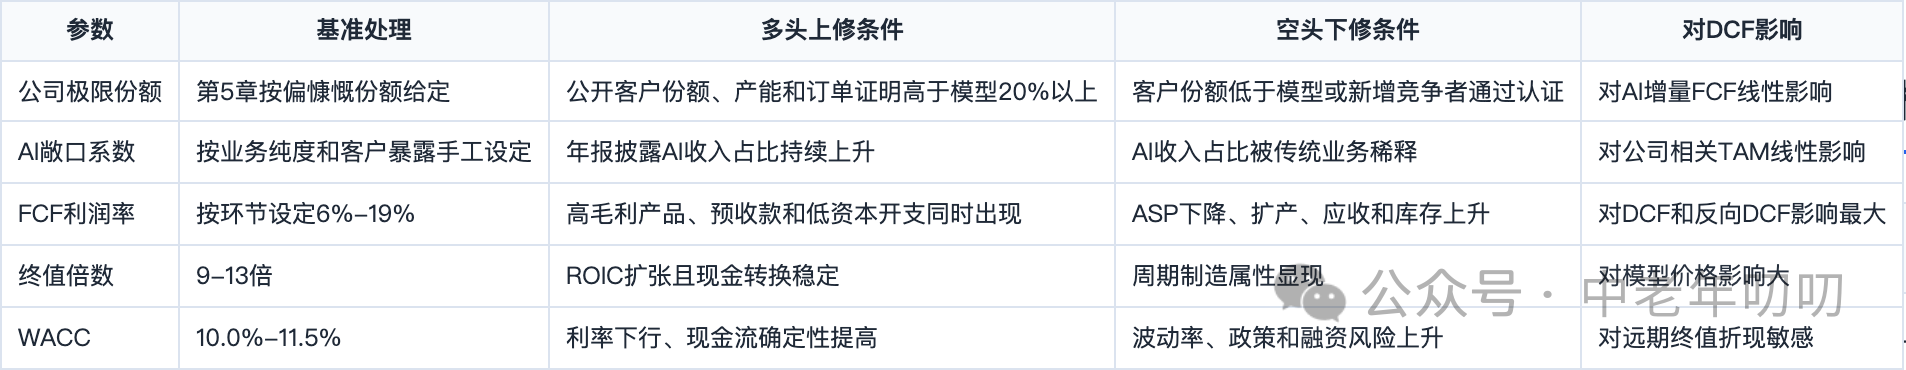
这个模型有意给公司较高份额假设,因此若在这种上限模型下仍然高估,做空逻辑更强;若DCF并不高估,也会通过TAM错配、业务质量和催化剂路径判断是否只能低优先级偏空或仅观察。
04. 个股做空分析
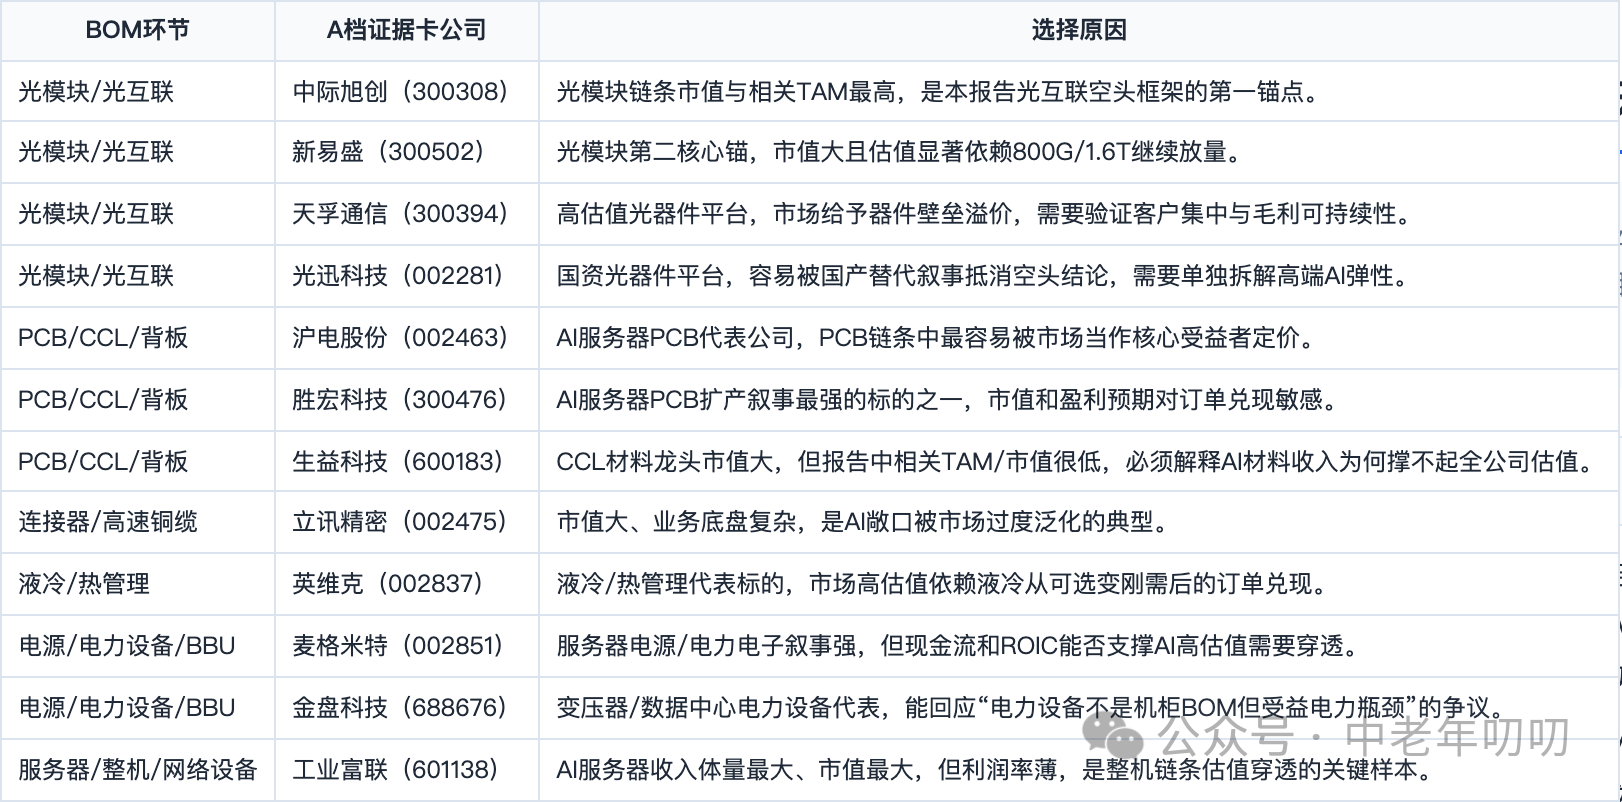
按BOM组件拆分个股页。每家公司均使用同一组Benchmark机柜、同一组组件TAM和同一套DCF/反向DCF口径,因此第5章、第7章和本章数据保持一致。
为避免把模型筛选误读为逐家公司定性结论,本章仅对A档12家公司增加标准证据卡。
选择这些公司有三个原因:
- 第一,它们要么是各自BOM环节的市值锚,要么是最容易被市场用AI叙事重估的代表标的;
- 第二,它们对本报告空头框架的反证价值最高,若这些公司的份额、AI敞口、订单、产能、毛利和现金流都无法支撑当前估值,其他同类公司的估值容忍度通常更低;
- 第三,逐家证据卡会显著增加篇幅,因此应集中在能改变组合结论的关键样本,而不是把58家公司全部扩写成低信息密度的材料堆积。
A档证据卡不是替代DCF,而是为DCF假设提供审计层:份额和AI敞口决定相关TAM,客户和订单决定兑现概率,产能决定交付能力,毛利和现金流决定估值能否从收入转化为所有者收益。对未披露的项目,本文明确标注为“未直接披露”或“需间接验证”,不把市场传闻写入可证伪模型。
05. 做空优先级总览
以下表格按BOM环节拆分,并在每个环节内部按DCF/市值从低到高排序。DCF/市值越低,说明在本报告的上限份额假设下,现价越难由可解释现金流支撑。
06. 光模块/光互联
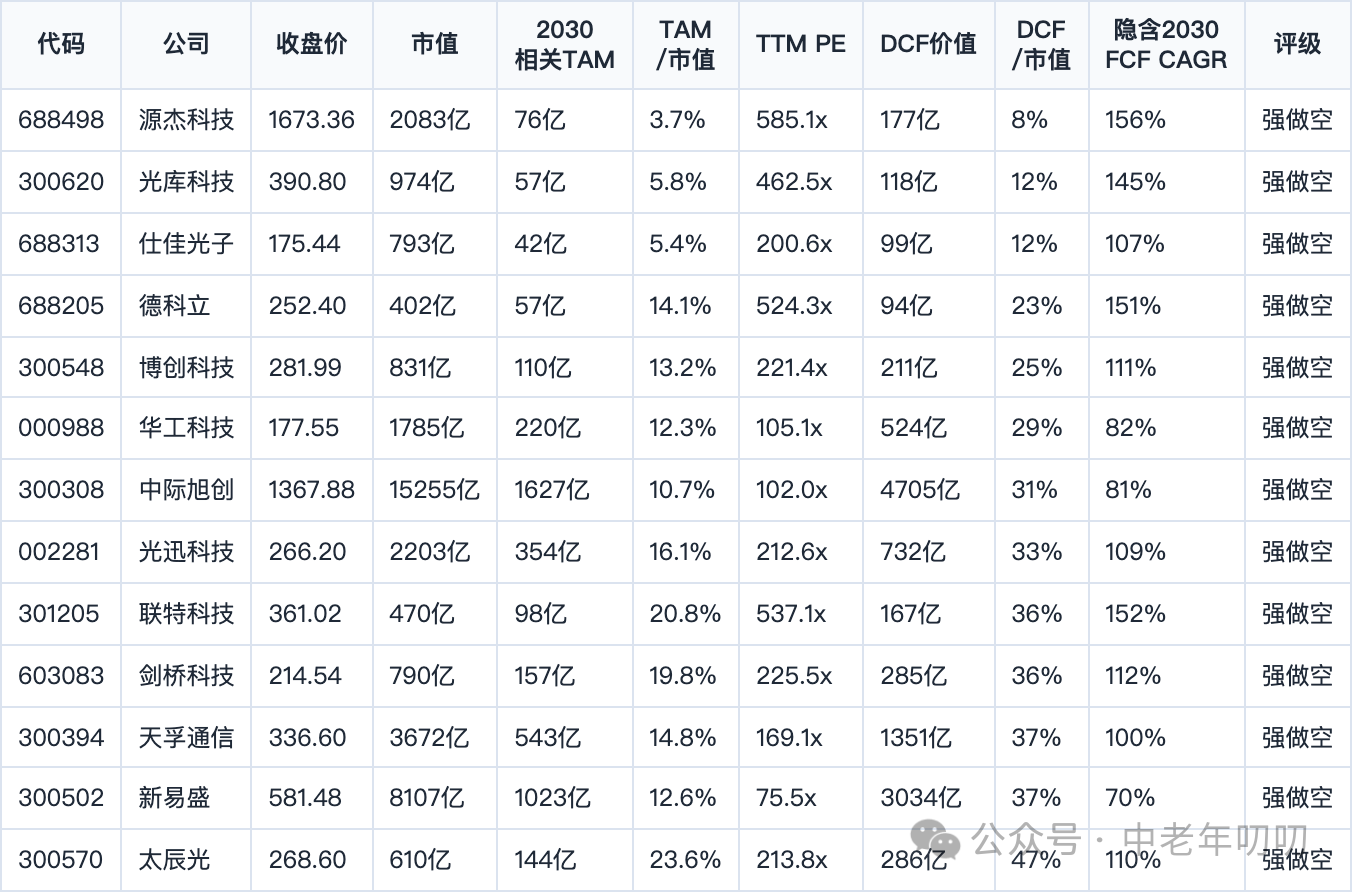
光互联是最大增量池,但也是市场预期最拥挤的环节;CPO、LPO、硅光路线切换会把可见订单快速重新定价。
6.1 中际旭创(300308)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价1367.88元;总市值约15255亿元;TTM PE约102.0倍 |
| 相关TAM | 2026年约742亿元;2030年约1627亿元;五年累计约5901亿元 |
| TAM/市值 | 2030相关TAM/市值约10.7%;五年累计相关TAM/市值约38.7% |
| 估值压力 | DCF/市值约31%;模型价格约421.89元;隐含2030 FCF CAGR约81% |
A档标准证据卡 (主要来源:2025年报;2026Q1用于方向性校验)
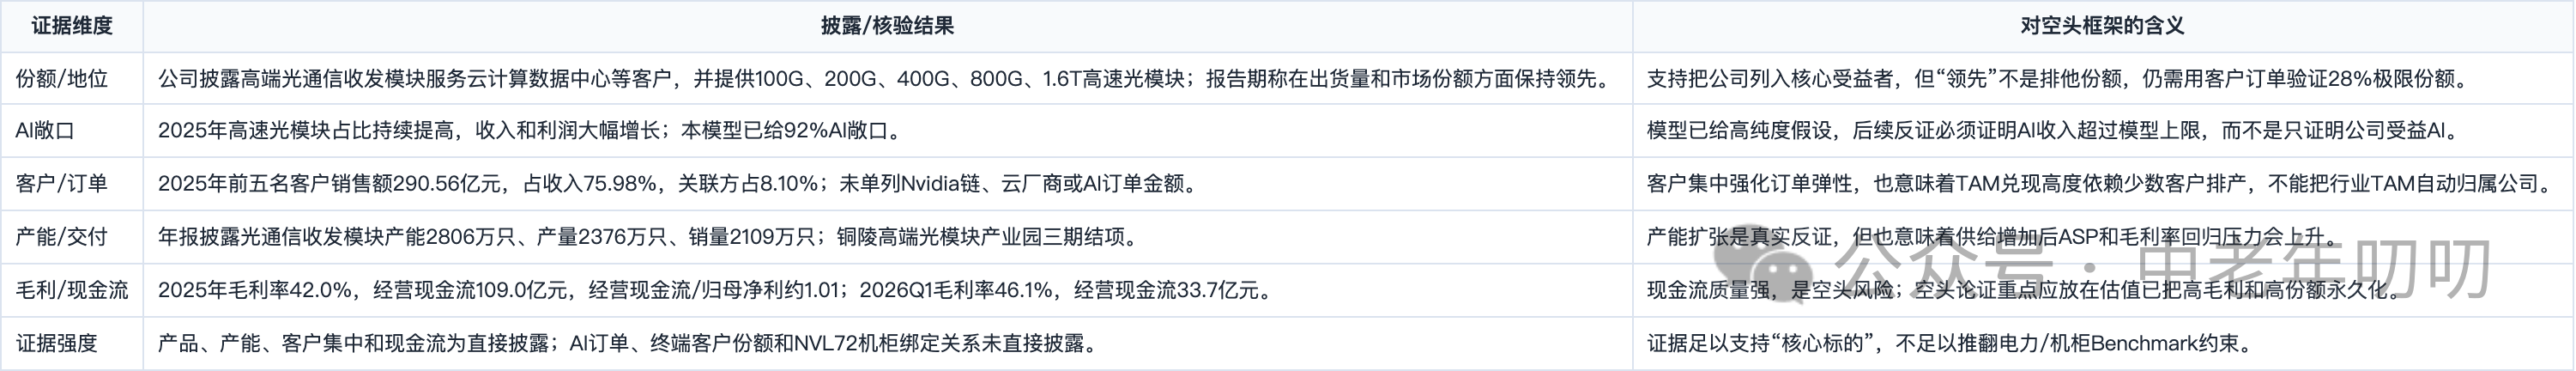
-
业务敞口
800G/1.6T光模块、硅光/CPO潜在封装。全球份额和客户认证最强,市场已经把远期CPO成功率高度前置。
-
TAM边界
在Benchmark机柜数量下,本模型已给出28.0%极限份额和92%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约1627亿元,对应权益价值约4705亿元,DCF/市值约31%。按当前股价与总市值比例折算,模型价格约421.89元。
-
反向DCF
当前市值要求2030年FCF约2022亿元,相当于2026基准FCF之后年化增长约81%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约117%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.2 新易盛(300502)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价581.48元;总市值约8107亿元;TTM PE约75.5倍 |
| 相关TAM | 2026年约467亿元;2030年约1023亿元;五年累计约3711亿元 |
| TAM/市值 | 2030相关TAM/市值约12.6%;五年累计相关TAM/市值约45.8% |
| 估值压力 | DCF/市值约37%;模型价格约217.60元;隐含2030 FCF CAGR约70% |
A档标准证据卡 (主要来源:2025年报;2026Q1用于方向性校验)
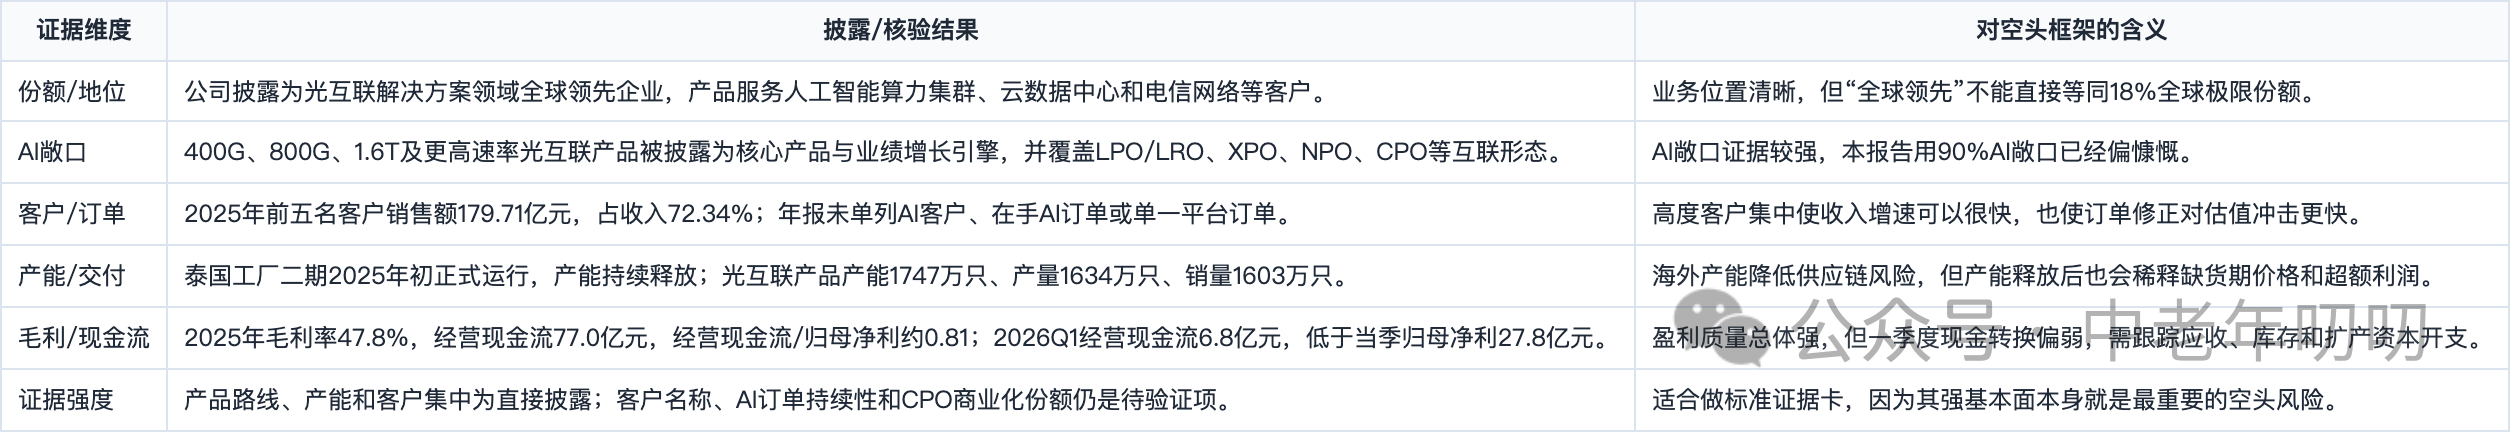
-
业务敞口
高速光模块。AI数通弹性高,但客户集中和产品迭代压力也高。
-
TAM边界
在Benchmark机柜数量下,本模型已给出18.0%极限份额和90%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约1023亿元,对应权益价值约3034亿元,DCF/市值约37%。按当前股价与总市值比例折算,模型价格约217.60元。
-
反向DCF
当前市值要求2030年FCF约1075亿元,相当于2026基准FCF之后年化增长约70%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约97%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.3 天孚通信(300394)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价336.60元;总市值约3672亿元;TTM PE约169.1倍 |
| 相关TAM | 2026年约248亿元;2030年约543亿元;五年累计约1970亿元 |
| TAM/市值 | 2030相关TAM/市值约14.8%;五年累计相关TAM/市值约53.7% |
| 估值压力 | DCF/市值约37%;模型价格约123.87元;隐含2030 FCF CAGR约100% |
A档标准证据卡 (主要来源:2025年报;2026Q1用于方向性校验)
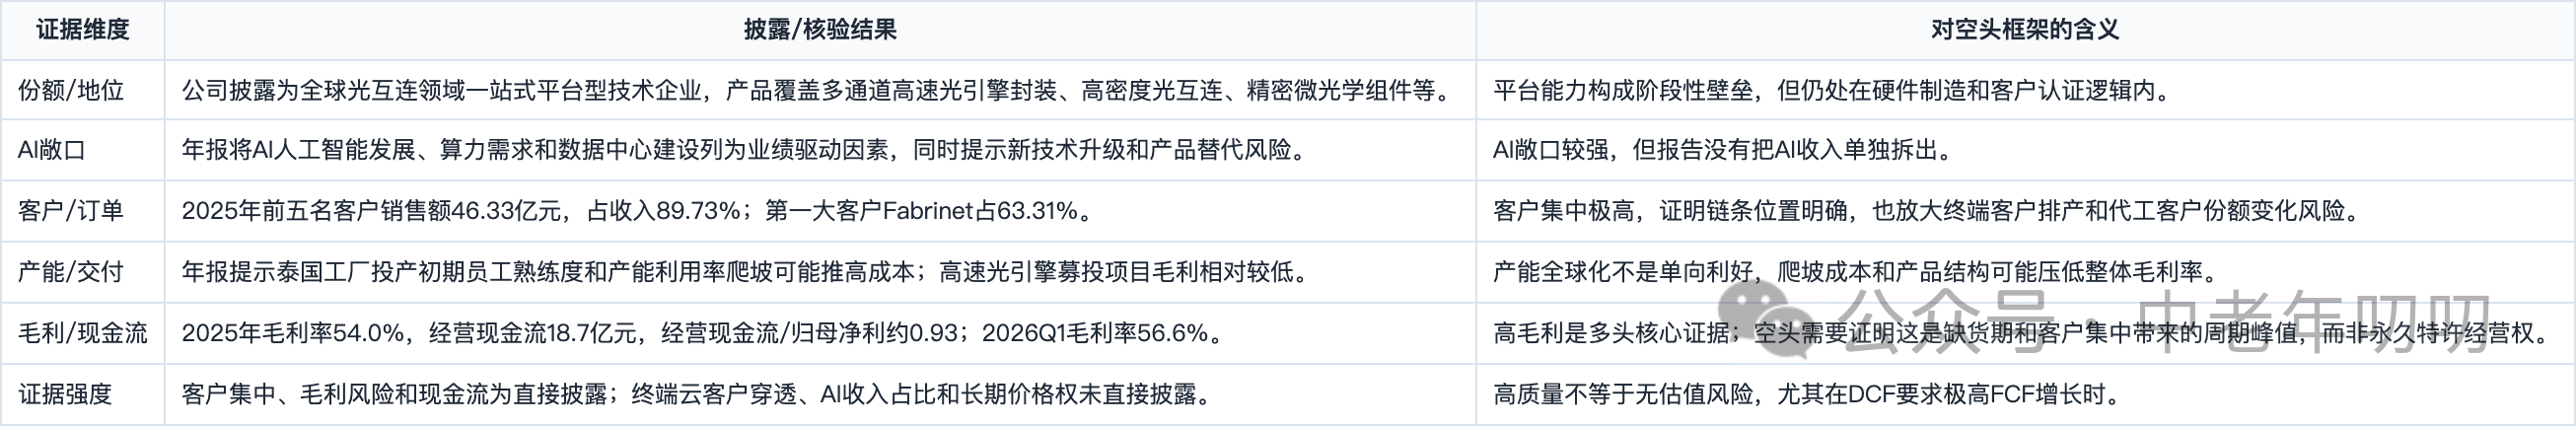
-
业务敞口
光器件、无源器件、封装服务。器件壁垒较高,但估值通常提前反映良率和份额提升。
-
TAM边界
在Benchmark机柜数量下,本模型已给出10.0%极限份额和86%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约543亿元,对应权益价值约1351亿元,DCF/市值约37%。按当前股价与总市值比例折算,模型价格约123.87元。
-
反向DCF
当前市值要求2030年FCF约487亿元,相当于2026基准FCF之后年化增长约100%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约87%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.4 光迅科技(002281)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价266.20元;总市值约2203亿元;TTM PE约212.6倍 |
| 相关TAM | 2026年约161亿元;2030年约354亿元;五年累计约1283亿元 |
| TAM/市值 | 2030相关TAM/市值约16.1%;五年累计相关TAM/市值约58.2% |
| 估值压力 | DCF/市值约33%;模型价格约88.49元;隐含2030 FCF CAGR约109% |
A档标准证据卡 (主要来源:2025年报;2026Q1用于方向性校验)
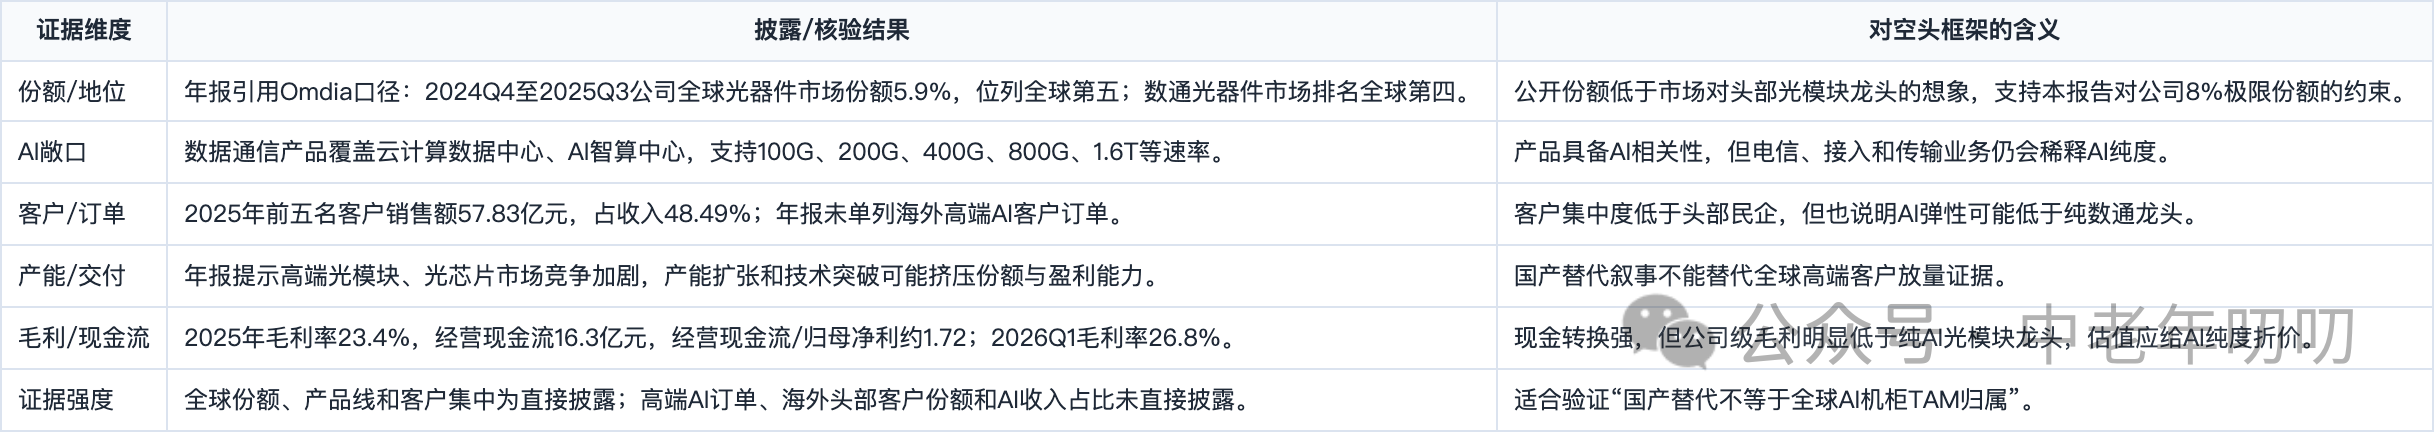
-
业务敞口
光芯片、光模块。国资背景和器件能力稳定,海外AI高端客户弹性弱于头部民企。
-
TAM边界
在Benchmark机柜数量下,本模型已给出8.0%极限份额和70%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约354亿元,对应权益价值约732亿元,DCF/市值约33%。按当前股价与总市值比例折算,模型价格约88.49元。
-
反向DCF
当前市值要求2030年FCF约292亿元,相当于2026基准FCF之后年化增长约109%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约80%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.5 华工科技(000988)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价177.55元;总市值约1785亿元;TTM PE约105.1倍 |
| 相关TAM | 2026年约100亿元;2030年约220亿元;五年累计约797亿元 |
| TAM/市值 | 2030相关TAM/市值约12.3%;五年累计相关TAM/市值约44.7% |
| 估值压力 | DCF/市值约29%;模型价格约52.12元;隐含2030 FCF CAGR约82% |
-
业务敞口
光模块、激光加工。AI光模块只是多业务组合的一部分,整体估值不应完全按数通龙头给。
-
TAM边界
在Benchmark机柜数量下,本模型已给出6.0%极限份额和58%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约220亿元,对应权益价值约524亿元,DCF/市值约29%。按当前股价与总市值比例折算,模型价格约52.12元。
-
反向DCF
当前市值要求2030年FCF约237亿元,相当于2026基准FCF之后年化增长约82%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约102%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.6 剑桥科技(603083)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价214.54元;总市值约790亿元;TTM PE约225.5倍 |
| 相关TAM | 2026年约71亿元;2030年约157亿元;五年累计约568亿元 |
| TAM/市值 | 2030相关TAM/市值约19.8%;五年累计相关TAM/市值约71.9% |
| 估值压力 | DCF/市值约36%;模型价格约77.41元;隐含2030 FCF CAGR约112% |
-
业务敞口
光模块、光接入设备。弹性交易属性强,订单兑现和盈利稳定性是核心短板。
-
TAM边界
在Benchmark机柜数量下,本模型已给出4.0%极限份额和62%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约157亿元,对应权益价值约285亿元,DCF/市值约36%。按当前股价与总市值比例折算,模型价格约77.41元。
-
反向DCF
当前市值要求2030年FCF约105亿元,相当于2026基准FCF之后年化增长约112%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约65%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.7 太辰光(300570)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价268.60元;总市值约610亿元;TTM PE约213.8倍 |
| 相关TAM | 2026年约66亿元;2030年约144亿元;五年累计约521亿元 |
| TAM/市值 | 2030相关TAM/市值约23.6%;五年累计相关TAM/市值约85.4% |
| 估值压力 | DCF/市值约47%;模型价格约125.90元;隐含2030 FCF CAGR约110% |
-
业务敞口
光纤连接器、光器件。受益于光互联用量,但不是完整模块龙头。
-
TAM边界
在Benchmark机柜数量下,本模型已给出3.5%极限份额和65%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约144亿元,对应权益价值约286亿元,DCF/市值约47%。按当前股价与总市值比例折算,模型价格约125.90元。
-
反向DCF
当前市值要求2030年FCF约81亿元,相当于2026基准FCF之后年化增长约110%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约55%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.8 博创科技(300548)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价281.99元;总市值约831亿元;TTM PE约221.4倍 |
| 相关TAM | 2026年约50亿元;2030年约110亿元;五年累计约399亿元 |
| TAM/市值 | 2030相关TAM/市值约13.2%;五年累计相关TAM/市值约48.0% |
| 估值压力 | DCF/市值约25%;模型价格约71.62元;隐含2030 FCF CAGR约111% |
-
业务敞口
光模块和光器件。体量小、波动大,对客户导入节奏敏感。
-
TAM边界
在Benchmark机柜数量下,本模型已给出3.0%极限份额和58%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约110亿元,对应权益价值约211亿元,DCF/市值约25%。按当前股价与总市值比例折算,模型价格约71.62元。
-
反向DCF
当前市值要求2030年FCF约110亿元,相当于2026基准FCF之后年化增长约111%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约98%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.9 联特科技(301205)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价361.02元;总市值约470亿元;TTM PE约537.1倍 |
| 相关TAM | 2026年约45亿元;2030年约98亿元;五年累计约355亿元 |
| TAM/市值 | 2030相关TAM/市值约20.8%;五年累计相关TAM/市值约75.6% |
| 估值压力 | DCF/市值约36%;模型价格约128.33元;隐含2030 FCF CAGR约152% |
-
业务敞口
高速光模块。份额假设稍变,DCF结果就剧烈摇摆。
-
TAM边界
在Benchmark机柜数量下,本模型已给出2.5%极限份额和62%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约98亿元,对应权益价值约167亿元,DCF/市值约36%。按当前股价与总市值比例折算,模型价格约128.33元。
-
反向DCF
当前市值要求2030年FCF约62亿元,相当于2026基准FCF之后年化增长约152%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约63%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.10 德科立(688205)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价252.40元;总市值约402亿元;TTM PE约524.3倍 |
| 相关TAM | 2026年约26亿元;2030年约57亿元;五年累计约206亿元 |
| TAM/市值 | 2030相关TAM/市值约14.1%;五年累计相关TAM/市值约51.3% |
| 估值压力 | DCF/市值约23%;模型价格约58.84元;隐含2030 FCF CAGR约151% |
-
业务敞口
光收发模块、光放大器。AI数通暴露度低于市场标签。
-
TAM边界
在Benchmark机柜数量下,本模型已给出1.8%极限份额和50%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约57亿元,对应权益价值约94亿元,DCF/市值约23%。按当前股价与总市值比例折算,模型价格约58.84元。
-
反向DCF
当前市值要求2030年FCF约53亿元,相当于2026基准FCF之后年化增长约151%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约93%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.11 源杰科技(688498)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价1673.36元;总市值约2083亿元;TTM PE约585.1倍 |
| 相关TAM | 2026年约35亿元;2030年约76亿元;五年累计约277亿元 |
| TAM/市值 | 2030相关TAM/市值约3.7%;五年累计相关TAM/市值约13.3% |
| 估值压力 | DCF/市值约8%;模型价格约142.04元;隐含2030 FCF CAGR约156% |
-
业务敞口
激光器芯片。国产光芯片弹性大,但高端数通替代节奏不宜线性外推。
-
TAM边界
在Benchmark机柜数量下,本模型已给出2.2%极限份额和55%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约76亿元,对应权益价值约177亿元,DCF/市值约8%。按当前股价与总市值比例折算,模型价格约142.04元。
-
反向DCF
当前市值要求2030年FCF约276亿元,相当于2026基准FCF之后年化增长约156%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约358%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.12 仕佳光子(688313)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价175.44元;总市值约793亿元;TTM PE约200.6倍 |
| 相关TAM | 2026年约19亿元;2030年约42亿元;五年累计约154亿元 |
| TAM/市值 | 2030相关TAM/市值约5.4%;五年累计相关TAM/市值约19.4% |
| 估值压力 | DCF/市值约12%;模型价格约21.86元;隐含2030 FCF CAGR约107% |
-
业务敞口
PLC分路器、AWG芯片。更多是光通信器件链条,AI机柜直接弹性有限。
-
TAM边界
在Benchmark机柜数量下,本模型已给出1.6%极限份额和42%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约42亿元,对应权益价值约99亿元,DCF/市值约12%。按当前股价与总市值比例折算,模型价格约21.86元。
-
反向DCF
当前市值要求2030年FCF约105亿元,相当于2026基准FCF之后年化增长约107%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约240%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
6.13 光库科技(300620)
| 项目 | 数值/判断 |
|---|---|
| 做空优先级 | A / 主做空 |
| 当前定价 | 收盘价390.80元;总市值约974亿元;TTM PE约462.5倍 |
| 相关TAM | 2026年约26亿元;2030年约57亿元;五年累计约206亿元 |
| TAM/市值 | 2030相关TAM/市值约5.8%;五年累计相关TAM/市值约21.2% |
| 估值压力 | DCF/市值约12%;模型价格约47.43元;隐含2030 FCF CAGR约145% |
-
业务敞口
铌酸锂调制器、光器件。主题弹性强于当前收入兑现。
-
TAM边界
在Benchmark机柜数量下,本模型已给出1.8%极限份额和50%AI敞口。若在偏慷慨份额假设下,相关TAM相对市值仍然偏小,则主要风险不在需求端,而在估值分母过大。
-
商业质量折价
该环节更接近硬件制造、项目制交付或周期型扩产,护城河主要来自客户认证、良率、供应链和交付能力。这类优势能带来阶段性超额利润,但通常不等同于可永久留存的特许经营权。
-
估值压力测试
2030年可触达AI收入约57亿元,对应权益价值约118亿元,DCF/市值约12%。按当前股价与总市值比例折算,模型价格约47.43元。
-
反向DCF
当前市值要求2030年FCF约129亿元,相当于2026基准FCF之后年化增长约145%;若增量主要来自AI机柜,则2030年AI相关FCF率需达到约224%。
-
空头论点
强做空。市场把单柜BOM价值上升误读为公司自由现金流无限增长。一旦机柜出货受电力墙约束、客户份额低于模型上限,或毛利率随扩产回落,估值将从增长股倍数切回周期制造倍数。
-
催化剂路径
Nvidia机柜出货指引低于卖方预期、北美数据中心并网延期、客户库存修正、组件ASP下降、A股同环节公司扩产导致价格战。
-
空头风险
若表后电源、燃气轮机、变压器和核电直供明显提前落地,或公司取得超出模型的独家份额,DCF折价会收窄。
07. 下一篇预告
下一篇我们进入PCB/CCL/背板环节,看高速板材景气周期是否足以支撑当前估值。
重要提示 / Important Warning :
本研究报告仅供教育和信息用途,不构成投资建议或推荐。所有投资均有风险,包括本金损失。过往表现不代表未来结果。请自行进行尽职调查,并在做出投资决策前咨询合格的财务顾问。
This research is for educational and informational purposes only and does not constitute investment advice or recommendation. All investments involve risk, including loss of principal. Past performance does not guarantee future results. Always conduct your own due diligence and consult qualified financial advisors before making investment decisions.
08. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年6月24日 07:50)。查看微信公众号原文。