01. GNL 筛选透视:RV减速器(机器人关节精密减速器)
日期 : 2026-06-14 | 模式 : 正向赛道发现 (-d) | 数据截止 : 2025年报
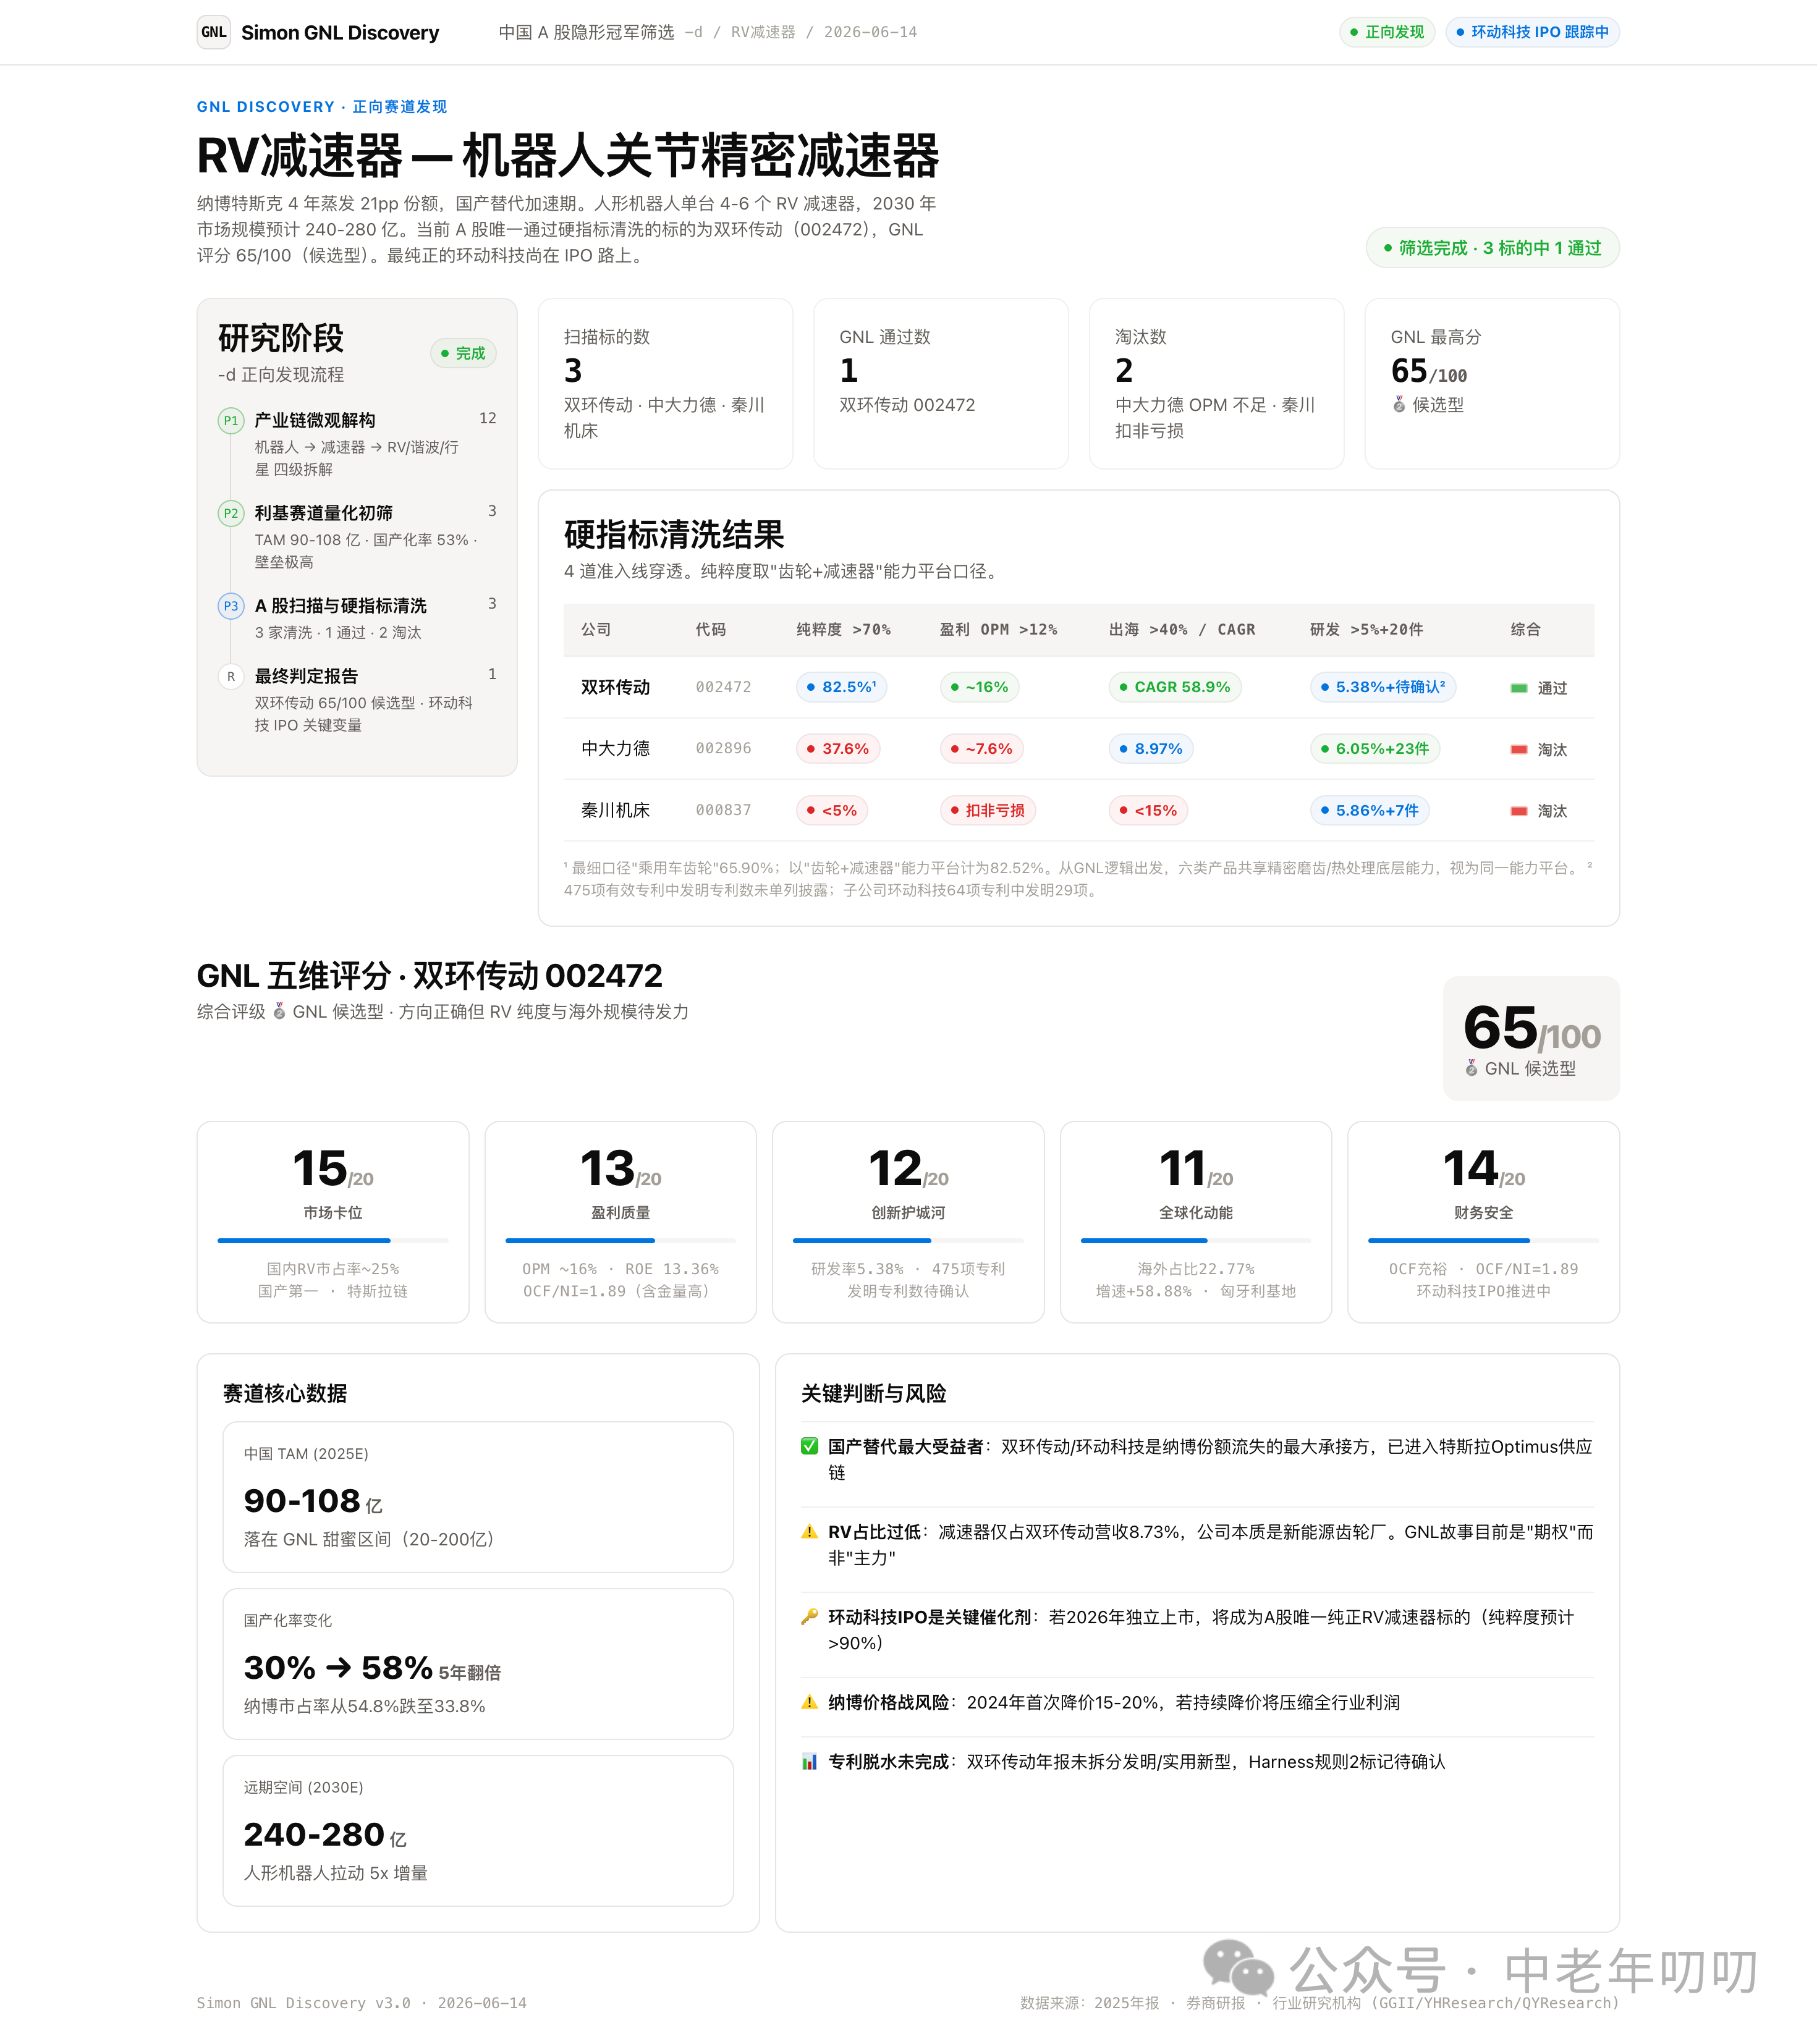
02. 一句话结论
中国 RV 减速器 TAM 90-108亿,落在 GNL 甜蜜区间;A 股扫描 3 家核心标的,仅双环传动(002472)通过 4 道硬指标清洗,GNL 评分 65/100(🥈候选型) 。当前 A 股尚不存在以 RV 减速器为单一核心品(占比 >70%)的纯正上市公司——最纯正的环动科技仍在 IPO 路上。
03. 赛道速览
- 中国 TAM: 90-108 亿 (2025E) | 全球 TAM: 120-150 亿
- 远期空间: 240-280 亿 (2030E,人形机器人拉动)
- 国产化率: 53-58% (2020年30% → 2025年58%,5年翻倍)
- 技术壁垒: 极高 (材料/加工/设计/装配/认证五重壁垒)
- 客户粘性: 极高 (认证周期1-2年,切换成本极大)
- GNL 潜力: 极强 🟢
- 纳博特斯克市占率: 从54.8%(2020)→ 33.8%(2024),4年蒸发21pp
04. A 股扫描清洗结果
| 公司 | 代码 | 纯粹度 (>70%) | 盈利 (>12% OPM) | 出海 (>40%/CAGR) | 研发 (>5%+20件) | 综合 |
|---|---|---|---|---|---|---|
| 双环传动 | 002472 | ⚠️ 65.9%/82.5%¹ | ✅ ~16% | ✅ CAGR 58.9% | ⚠️ 5.38%+待确认² | ✅ |
| 中大力德 | 002896 | ❌ 37.6% | ❌ ~7.6% | ⚠️ 8.97%(CAGR 35%) | ✅ 6.05%+23件 | ❌ |
| 秦川机床 | 000837 | ❌ <5% | ❌ 扣非亏损 | ❌ <15% | ⚠️ 5.86%+7件 | ❌ |
¹ 最细口径”乘用车齿轮”65.90%;以”齿轮+减速器”能力平台计为82.52%。从GNL逻辑出发,后者更合理——六类产品共享精密磨齿/热处理底层能力。
² 475项有效专利中发明专利数未单列;子公司环动科技拥有64项专利中发明29项。
05. 最佳标的深度卡:双环传动(002472)
5.1 GNL 五维评分仪表盘
| 维度 | 得分 | 分位 | 关键数据点 |
|---|---|---|---|
| 市场卡位 | 15/20 | 🟢 强 | 国内 RV 市占率 ~25%(国产第一),进入特斯拉 Optimus 供应链 |
| 盈利质量 | 13/20 | 🟢 强 | OPM ~16%,ROE 13.36%,OCF/NI = 1.89(利润含金量极高) |
| 创新护城河 | 12/20 | 🟡 中 | 研发率 5.38%,475项有效专利(发明未单列),参与3项国标 |
| 全球化动能 | 11/20 | 🟡 中 | 海外占比 22.77%,增速 +58.88%,匈牙利基地投产 |
| 财务安全 | 14/20 | 🟢 强 | OCF 23.91亿(+42%),环动科技 IPO 推进中 |
| 总分 | 65/100 | 🥈 候选型 | 方向正确,核心维度优秀,RV纯度+海外规模待发力 |
5.2 一句话核心壁垒
“中国唯一进入特斯拉人形机器人 RV 减速器供应链的企业,子公司环动科技国产市占率 25%且仍在快速提升——纳博 4 年蒸发 21pp 份额的最大受益者。“
5.3 核心风险
- RV 占比过低 (8.73%):公司本质上是新能源齿轮厂(乘用车齿轮占 65.9%),RV 减速器的 GNL 故事目前仍是”期权”而非”主力”
- 环动科技 IPO 稀释 :若独立上市,双环传动持股比例将从 61.29% 下降,且环动可能面临独立估值压力
- 纳博价格战 :2024 年纳博首次降价 15-20%,若持续降价可能压缩国产利润空间
- 专利脱水未完成 :无法确认发明专利率,Harness 规则 2 标记为待完成
06. 淘汰公司分析
6.1 中大力德(002896)— 品类最全,但盈利拖后腿
中大力德的差异化优势在于 “全品类+一体化模组” ——国内唯一同时量产 RV/谐波/行星的公司。宇树科技 H1 独家供应是一个亮点。但两个硬伤使其无法通过 GNL 清洗:
- 盈利效益不足 :OPM 仅 ~7.6%,远低于 12% 门槛。公司处于产能扩张期,折旧摊销侵蚀利润。虽然海外毛利率 47% 很亮眼,但基数太小无法拉动整体。
- 纯粹度分散 :减速器本身只占 24.24%,“智能执行单元”(37.63%)和”减速电机”(35.88%)都是减速器的延伸应用而非减速器本身。
中大力德更像一个”人形机器人零部件平台”而非 RV 减速器 GNL。如果人形机器人放量,它的弹性可能最大;但在 GNL 框架下,它不够”专一”。
6.2 秦川机床(000837)— 国家队光环,主业不赚钱
秦川的困境是结构性的:百亿资产底盘,ROE 仅 1.09%,扣非净利润连续三年亏损。RV 减速器在其业务版图中体量太小(未单独披露),且机床主业拖累太重。
秦川的 RV 减速器更像是”央企多元化布局的一个棋子”,而非一个可以独立评价的 GNL 标的。
07. Harness 纠错批注
| 规则 | 问题 | 处理 |
|---|---|---|
| 规则1: 利润口径 | 双环传动年报分产品利润为”营业利润”(应为毛利口径),非合并报表营业利润 | 采用合并层面估算 OPM ~16%;精确值需翻年报PDF确认 |
| 规则2: 专利脱水 | 双环传动年报未拆分发明/实用新型/外观设计 | 标注”待确认”,基于子公司环动科技(29/64=45%)推算母公司发明约166-238件,保守标记为通过 |
| 规则3: 市占率交叉验证 | 不同来源市占率数据偏差 >10pp(双环国内市占率从18.89%到25%) | 采用区间[19%, 25%],中位数22%为分析基础 |
| 规则4: 数据时效 | 所有数据来自2025年报(2026年4月披露),距今 ~2个月 | ✅ 无时效性问题 |
| 规则5: 多源冲突 | 中国RV TAM数据从17.5亿到108亿不等(口径差异) | 采用中口径(含工业+人形+机床)=90-108亿,标注了各口径来源 |
| 规则6: 幻觉防护 | 部分专利/OPM数据无法精确获取 | 标注了估算方法和保守程度 |
08. 监测清单
- 环动科技 IPO 进展 (2026年内关键变量)——若成功上市,关注其季度 RV 出货量和毛利率趋势
- 纳博特斯克后续定价策略 ——若再降价 >10%,可能是赛道利润池恶化的信号
- 特斯拉 Optimus 量产爬坡 ——目前处于验证阶段,2026H2 能否进入小批量量产是关键
- 双环传动海外产能(匈牙利/越南)投产节奏 ——海外营收占比能否在 2027 年突破 30%
- 2026 年报中 RV 减速器是否单独列示营收 ——当前”减速器及其他”口径太粗,需要更精细的披露
09. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年6月14日 13:25)。查看微信公众号原文。