01. 从代码杠杆到算力杠杆:AI时代的估值重构与”重资产”诅咒
当SaaS的”零边际成本”神话遇到物理世界的阻力,我们该如何为AI公司估值
AI/SaaS ToB 行业产品老兵,创业者、投资爱好者,欢迎关注并理性讨论。
02. 摘要
本文探讨了人工智能行业估值模型的范式转移。通过对比SaaS(软件即服务)与AI服务的底层经济学差异。
AI行业正在经历从”代码杠杆”向”算力杠杆”的根本性转变。传统SaaS估值的核心假设——零边际成本与高经营杠杆——在AI时代面临物理世界的刚性约束。
本文建立了分层估值框架,区分基础设施层、工层与垂类应用层的不同估值逻辑,并以Google与Anthropic的对比案例揭示当前市场的定价错位。最终,本文提出AI公司的估值锚点应从P/S(市销率)转向EV/EBITDA、ROIC(投入资本回报率)与P/Gross Profit(市毛率),以更准确地反映”数字重工业”的本质特征。
关键词: AI估值、算力成本、边际成本、经营杠杆、单位经济模型
03. 起因:
本人在公众号文章:《AGI与人边际生产力归零?》一文中手绘了一张图:
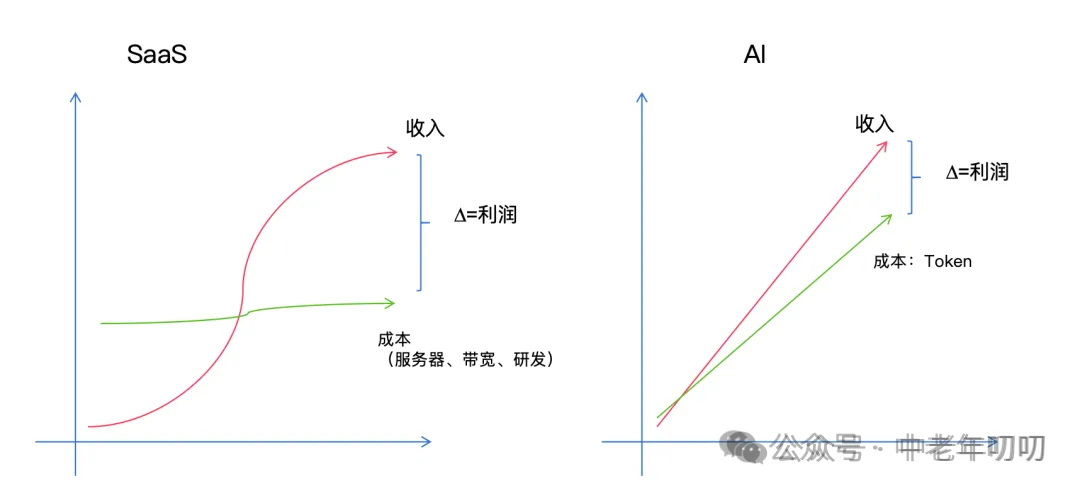
希望说明Token的成本是有物理约束的,所以AI公司不应该复用SaaS公司的估值模型。随后跟几个SaaS和AI创业圈内人士讨论了好几天,讨论结果催生了本文。
本文论点由我提出,论据和逻辑链归功于各位圈中大拿
04. SaaS范式:零边际成本的物理学与S曲线经济
要理解人工智能带来的破坏性,首先必须解剖它所挑战的经济正统:SaaS商业模式。SaaS的“S曲线”通常指代收入的采用率,但其核心威力在于收入增长与销货成本(COGS)的彻底解耦。这种解耦创造了现代商业史上最强大的现金流生成机器之一。
4.1 零边际成本的逻辑基础
SaaS模型的核心前提是多租户架构。软件供应商构建单一的软件实例,将其托管在云端,并从该共享基础设施为成千上万的客户提供服务。这一架构确立了SaaS经济学的两个基本支柱:
- 1. 高额固定成本(High Fixed Costs): 软件开发、平台构建及初始基础设施的搭建需要巨大的前期研发(R&D)投入。这是进入壁垒的主要来源。
- 2. 近乎零的边际成本(Near-Zero Marginal Costs): 一旦平台建成,在数据库中为一个额外租户(用户)提供服务的边际成本微乎其微——仅涉及极少量的计算资源和存储空间。
这种成本结构决定了SaaS企业的盈利路径。在早期阶段,企业必须大量消耗现金以资助客户获取成本(CAC)和持续的产品迭代。然而,随着安装基数(Installed Base)的增长,服务成本(COGS)保持相对平稳,而累积的订阅收入则呈指数级增长。这种“经营杠杆”(Operating Leverage)是软件投资的圣杯,它允许成熟的SaaS企业在达到规模效应后,产生20%-30%甚至更高的自由现金流利润率。
4.2 SaaS损益表解构:80%毛利率的解剖学
在成熟的SaaS损益表(P&L)中,收入与成本的运作机制具有高度的可预测性。
4.3 收入结构:席位制的确定性
SaaS收入主要来源于经常性订阅(Recurring Subscription),通常基于“每席位/每用户/每月”(Per Seat/User/Month)的定价模型。
- 可预测性: 由于企业客户通常签订年度或多年合同,收入流具有极高的稳定性。
- 扩展机制: 收入增长主要依赖于客户组织内部的席位扩张(Upsell)及跨产品销售(Cross-sell)。例如,Salesforce通过从单一CRM扩展到营销云、服务云,实现了单一客户平均收入(ARPA)的持续攀升。
4.4 成本结构:极简的COGS
SaaS企业的销货成本(COGS)结构非常精简,主要包括:
- 云托管费用: 支付给AWS、Azure或GCP的基础设施费用。由于多租户架构的高效性,这部分通常仅占收入的3%-5%。
- 客户支持与运维: 负责维护系统稳定性和解决客户技术问题的人力成本。
- 第三方许可费: 嵌入式软件或许可证费用。
表 1.1:传统SaaS企业的标准毛利率基准
| 指标 | 行业基准目标 | 经济学逻辑 |
|---|---|---|
| 毛利率 (Gross Margin) | 75% – 85% | 软件分发无需物理载体,服务边际成本趋近于零。Salesforce在2012-2015年规模化期间始终保持76%左右的毛利率。 |
| 销售与营销 (S&M) | 30% – 50% | 高昂的前期CAC被高LTV(客户终身价值)和低流失率所证明是合理的。 |
| 研发 (R&D) | 15% – 25% | 投资于功能迭代以保持竞争壁垒,主要为人力成本。 |
| 经营利润率 (Operating Margin) | 10% – 30% | 当安装基数产生的毛利覆盖固定OpEx后实现。 |
这种高毛利结构意味着,每1元的新增收入中,有0.75至0.85元可以直接用于覆盖运营支出(OpEx)或转化为利润。这是SaaS企业能够承受高额获客成本并实现快速扩张的财务基础。
4.5 现金流低谷与J曲线效应
S曲线逻辑决定了盈利的滞后性,而非缺失。SaaS企业面临的“现金流低谷”(Cash Flow Trough)是一个典型的跨期套利模型。
- 前期投入: 企业在获得客户的第一天就需要支付全额的获客成本(CAC),包括销售佣金、广告投放和营销活动。
- 延期回报: 客户的订阅费用是按月或按年支付的。
- 数学模型: 假设获取1元ARR(年度经常性收入)的成本为1.13元(CAC Ratio = 1.13),企业在第一年实际上是亏损的。
- 拐点(The Turn): 在高毛利率(如80%)的支撑下,投资回收期(Payback Period)通常控制在12-18个月。一旦跨过这个时间点,由于极低的服务成本,该客户在剩余生命周期内产生的每一分钱收入几乎都是纯利润。
这种经济引擎完全依赖于一个核心假设: 随着客户使用产品频率的增加,服务客户的成本不会显著上升。 正是这个假设,被人工智能的线性增长模型彻底打破。
SaaS公司的 估值锚点:P/S(市销率)的合理性
在这种经济学下,P/S成为合理的估值指标,原因有三:
- 1. 毛利趋近100%: 营收增长几乎直接等同于未来现金流的增长
- 2. 规模效应显著: 用户基数越大,单位研发成本越低
- 3. 网络效应: 产品价值随用户增长而提升,形成护城河
Salesforce、Snowflake、Datadog等公司的成功,进一步强化了”高增长 = 高估值”的市场共识。
05. AI范式转移:线性成本陷阱与推理税
生成式AI的兴起引入了一种违反传统SaaS物理学的经济模型: 推理不再免费(Inference is not free)。 与从SQL数据库中检索一行数据不同,从大语言模型(LLM)生成一个回复需要巨大的计算吞吐量,涉及数十亿次浮点运算。这种物理属性的改变,将软件经济从“零边际成本”推向了“线性成本”甚至“超线性成本”的深渊。
5.1 线性增长模型的物理本质
在AI模型中,产品不仅仅是代码,而是 封装在代码中的算力 。每一次用户交互——无论是起草一封邮件、生成一段代码还是分析一份财报——都会触发一次通过GPT-4或Claude 3.5 Sonnet等模型的前向传播(Forward Pass)。
- 线性成本扩展: 随着用户使用量(收入)的增长,推理成本(COGS)呈线性同步增长。如果客户发送的查询请求增加一倍,供应商支付给模型提供商(如OpenAI、Anthropic)或云厂商的GPU费用也会增加一倍 5。
- “Token物理成”: 对于AI原生企业而言,推理成本不再是可以忽略的杂费。数据显示,B2B AI初创企业的推理成本平均占到总收入的23%,这一比例几乎等同于整个工程团队的人力成本。这就像是对每一次增长行为征收的永久性税收,阻碍了毛利率随规模扩大而自然提升。
5.2 推理成本的超线性危机:推理模型与Token膨胀
情况随着“推理模型”的出现而变得更加严峻。这些模型采用了“思维链”(Chain of Thought, CoT)处理方式,AI在生成最终答案之前,会先生成大量隐藏的“推理Token”进行逻辑推演。
- 乘数效应: 用户可能只是提出了一个简短的问题,但为了保证准确性,模型内部可能生成了数千个Token来“思考”这个问题。这导致 显性价值(用户的答案)与隐性成本(计算消耗)断裂 。
- 经济影响: 随着模型变得更智能,处理单一任务的成本不降反升。这创造了一条“超线性”成本曲线:传递给用户的价值增长可能慢于计算成本的增长。例如,针对同一个编程任务,激进的推理模型可能消耗600个Token,而简单模型仅消耗60个Token,成本跃升10倍,但用户感知的价值并未同比例提升。
5.3 毛利率压缩的现实:25% vs. 75%
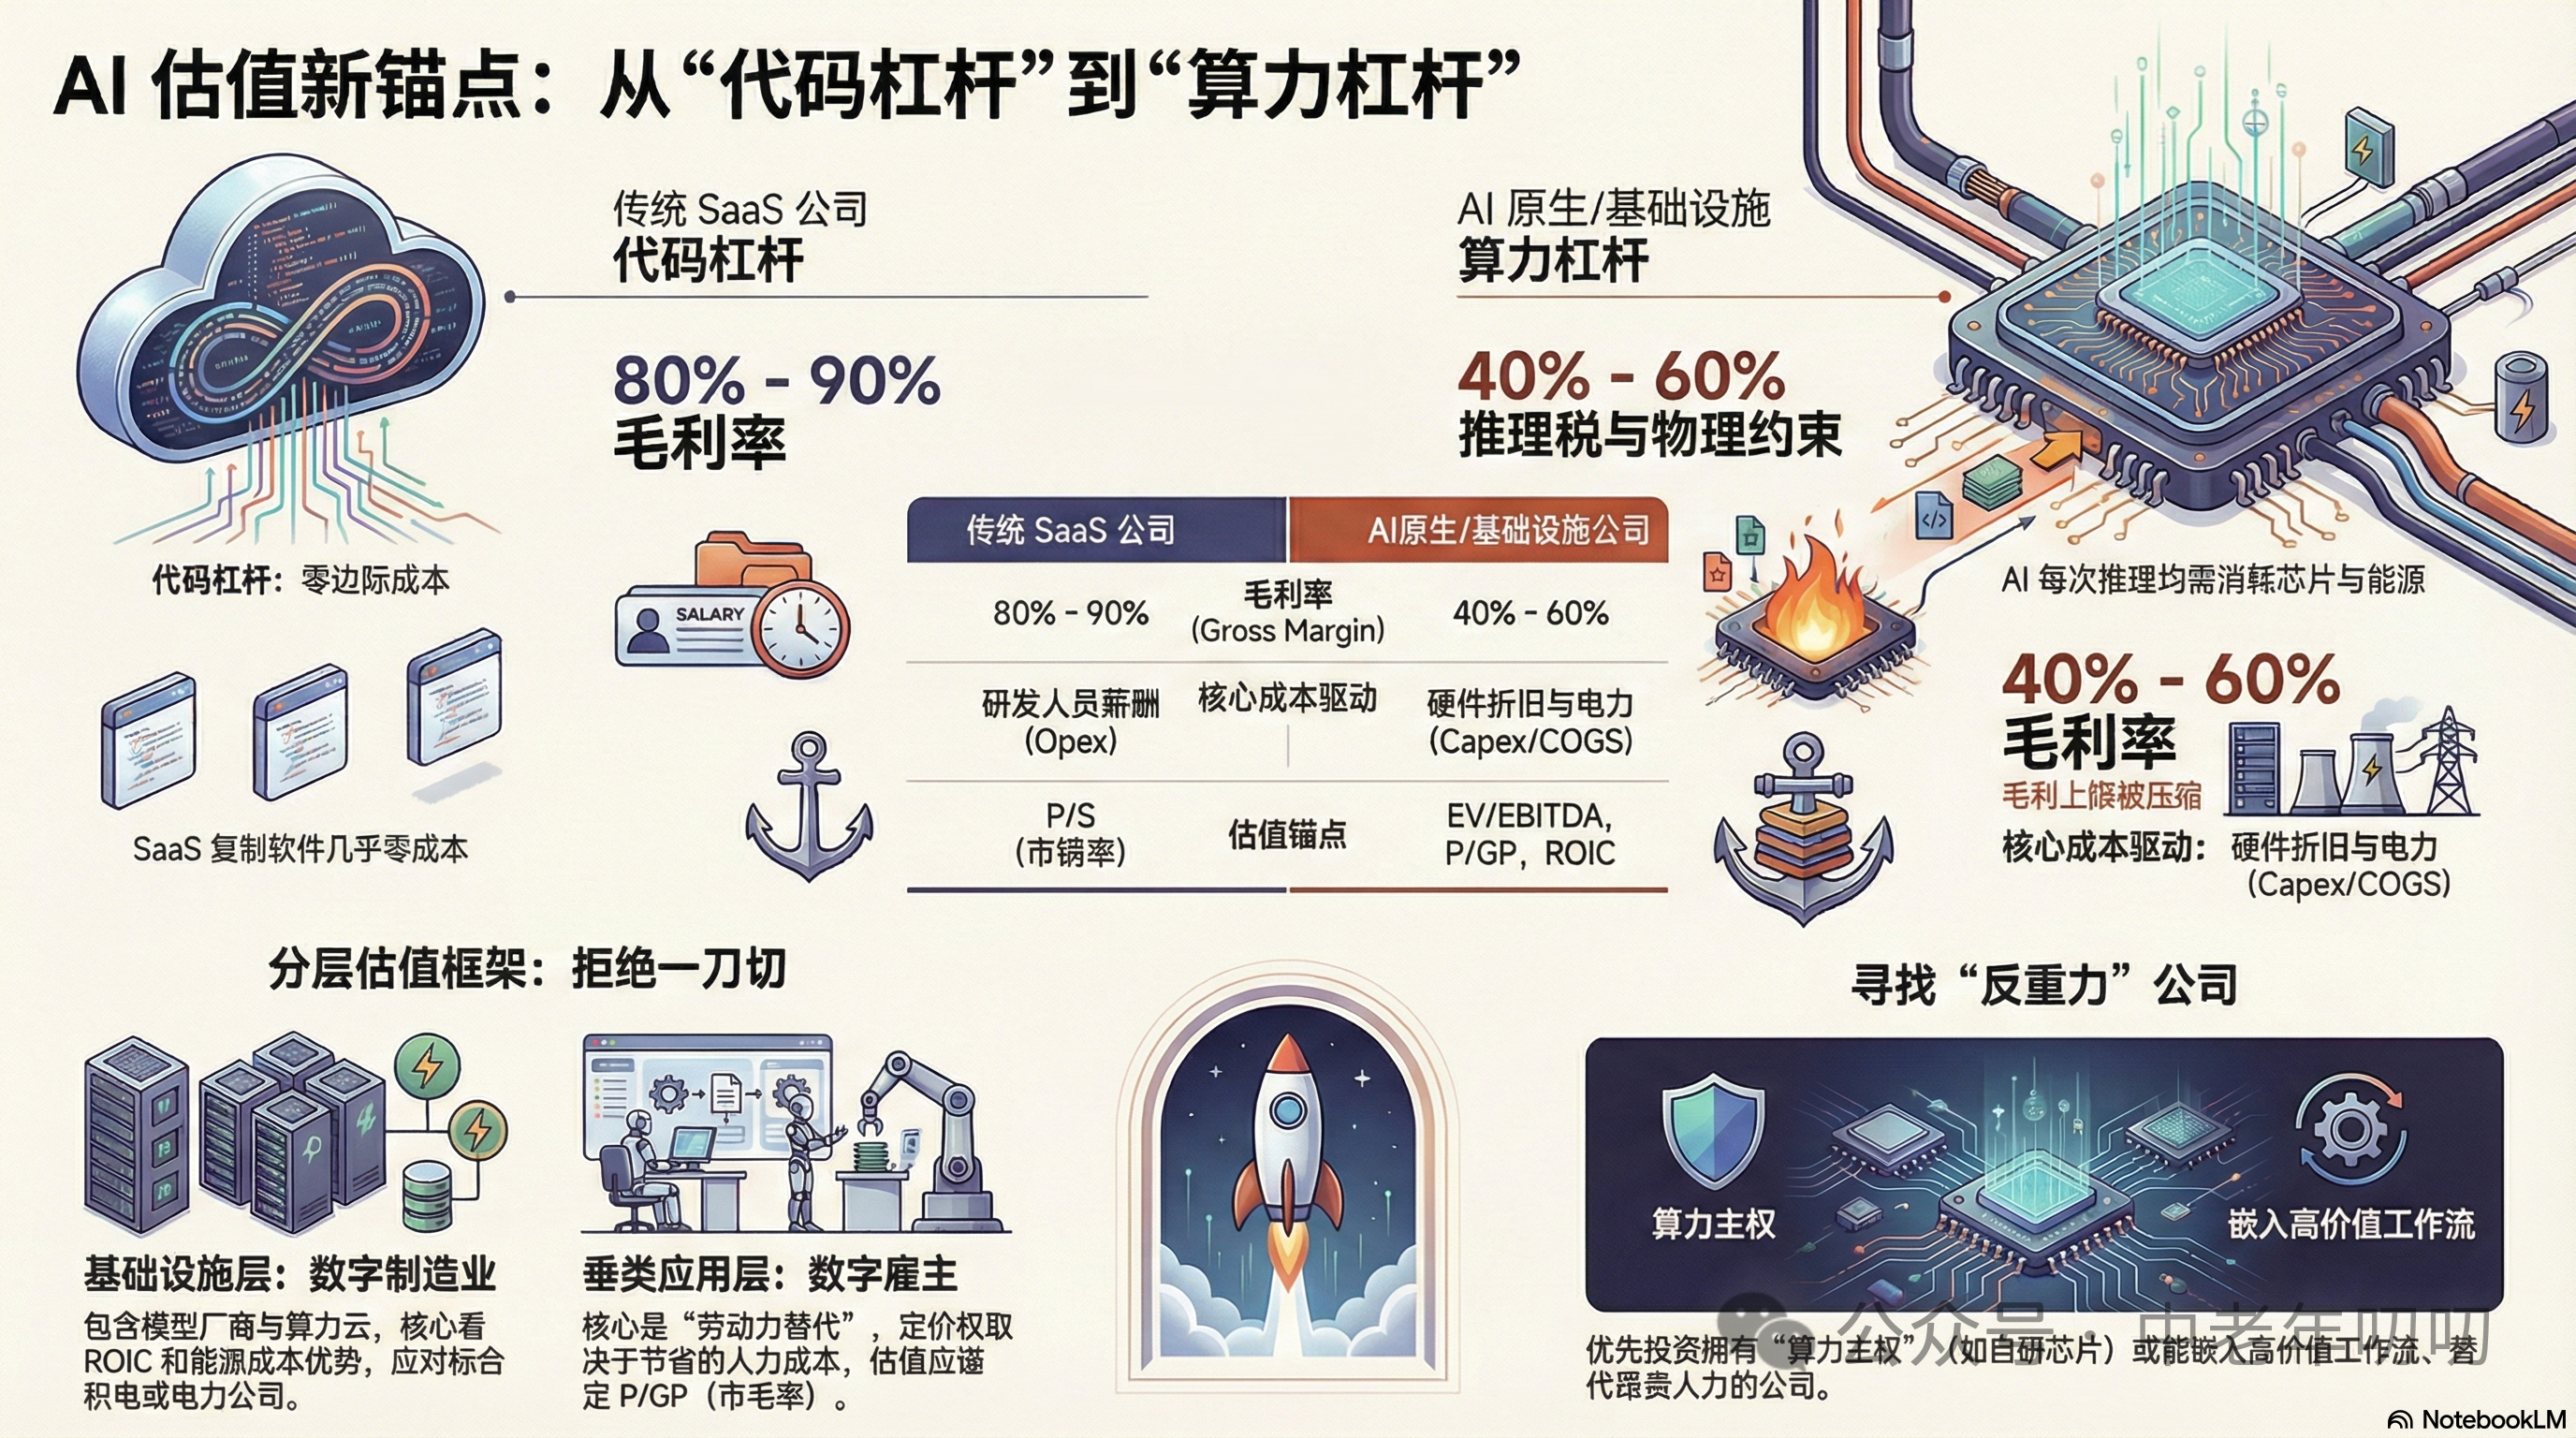
来自2024年和2025年的市场数据清晰地展示了这种结构性差异。当传统SaaS享受着75%-85%的舒适毛利时,AI原生初创企业(被称为“AI超新星”)的平均毛利率仅为 25%左右 ,部分企业甚至处于负毛利状态。
与SaaS的关键区别在于: AI服务的每一次调用,都需要实打实的物理资源消耗。
| 维度 | SaaS | AI服务 |
|---|---|---|
| 核心投入 | 程序员(Opex) | 算力与能源(Capex) |
| 边际成本 | 趋近于零 | 显著且刚性 |
| 毛利率结构 | 80%+ | 50%-60%(结构性上限) |
| 扩展约束 | 软件复制速度 | 物理硬件采购速度 |
财务后果:Opex向Capex的转变
这种转变带来了深远的财务影响:
- 1. 折旧负担: GPU集群的寿命仅3-4年,远短于传统服务器
- 2. 自由现金流压力: 持续的Capex投入侵蚀FCF
- 3. 单位经济效益敏感: 利润空间不再自动随规模扩大,而是严格受制于单位经济模型
5.4 案例研究:Anthropic的基础设施账单
作为模型层的领军者,Anthropic在2024年的毛利率据估算为负值(-94%至-109%)。这意味着该公司在GPU基础设施和电力上的支出超过了其获得的收入 7。这是一种典型的“以资本换规模”的硬件密集型经济,而非传统的软件经济。
5.5 财务结构深度对比分析
让我们通过一个简化的财务模型来量化这种错位:
| 指标 | SaaS公司 | AI公司 |
|---|---|---|
| 年营收 | $100M | $100M |
| 毛利率 | 85% | 55% |
| 毛利润 | $85M | $55M |
| 研发费用 | $30M | $40M(含模型训练) |
| 销售管理费用 | $25M | $25M |
| 折旧摊销 | $5M | $20M(GPU折旧) |
| EBITDA | $50M | $35M |
| EBIT | $45M | $15M |
| EBITDA Margin | 50% | 35% |
| EBIT Margin | 45% | 15% |
如果市场给予20x P/S倍数:
- SaaS公司市值:$2B
- AI公司市值:$2B
但基于EBITDA估值(假设10x倍数):
- SaaS公司市值:500M
- AI公司市值:$350M → 30%的估值折扣
这个简化模型揭示了问题: 用SaaS的P/S倍数去套AI公司,会系统性高估后者。
06. 分层估值框架——拒绝一刀切
AI产业链不同位置的经济学差异巨大,必须建立分层估值体系。
6.1 基础设施层:数字制造业
包括: IaaS(AWS、GCP、Azure)、MaaS(OpenAI、Anthropic、Google Gemini、Xai)、芯片厂商(NVIDIA)
商业模式本质: 这是一个拼规模、拼能源成本、拼资本效率的 制造业 。
经济学特征:
- 高Capex、高折旧
- 规模效应显著(越大越有采购议价权)
- 能源成本是核心变量
- 技术迭代快,存在摩尔定律压力
估值锚点:
- 1. EV/EBITDA: 剔除折旧影响,关注经营现金流生成能力
- 2. ROIC(投入资本回报率): 投入$100亿买卡,能否产生高于WACC的回报?
- 3. Capex/Revenue比率: 衡量资本效率
- 4. 能源成本优势: 拥有廉价电力(如可再生能源)的公司享有溢价
对标公司: 台积电(TSMC)、电力公司、传统云厂商
估值陷阱: 不要用纯SaaS公司的倍数去估值制造业。一个合理的类比是: 不要用软件公司的PE去买一家发电厂。
6.2 工具与中间层:工作流粘合剂
包括: MLOps平台(Weights & Biases)、Palantir、开发工具(GitHub Copilot)、API中间件(LangChain)
商业模式本质: 在算力管道之上,通过工作流(Workflow)和用户体验截留利润。
经济学特征:
- 相对较低的算力成本
- 高用户粘性(工作流嵌入)
- 可选的SaaS式定价
- 毛利率可以接近传统SaaS
关键指标:
- 1. Net Revenue Retention (NRR): >120%是优秀水平
- 2. Gross Margin: 应达到70%+
- 3. 规则: 如果只是API的二传手,估值归零;如果是工作流的粘合剂,享受SaaS溢价
对标公司: Snowflake、Datadog、GitLab
分水岭: 这一层的价值取决于 粘性 而非 流量 。能否让用户的日常工作流无法离开你,是估值的核心。
6.3 垂类应用层:劳动力替代者
包括: Legal AI(Harvey)、Medical AI(Hippocratic AI)、金融分析AI
商业模式本质: 劳动力替代(Labor Replacement) 。
经济学特征:
- 目标市场是高价值人力成本(律师、医生、分析师)
- 算力成本相对于被替代的人力成本可以忽略
- 定价权取决于”节省的人力成本”
- 监管和信任壁垒高
新估值锚点:P/Gross Profit(市毛率)
为什么是毛利而非营收?
- 垂类AI的营收可能包含大量转售成本(云服务费)
- 真正的价值创造在于毛利
- 毛利率反映定价权和单位经济模型
核心论点: 只有当AI替代的是昂贵的人力时,高昂的推理成本才会被忽略不计。
对标公司: 咨询公司(Accenture)vs. 软件公司(Microsoft)——一种混合体
估值逻辑:
- 如果AI替代的是10,也能接受
- 如果AI只是5的推理成本就难以承受
估值悖论: 垂类AI的价值不在于技术,而在于 目标市场的人力成本结构 。
07. 双雄对决——Google vs. Anthropic 的估值悖论
7.1 Google:被低估的”全栈地主”
资产组合:
- 算力: 自研TPU集群,规模全球前三
- 能源: 可再生能源投资,数据中心电力成本优势
- 数据: 搜索、地图、YouTube的独家数据
- 分发: Android、Chrome、Google Search的分发渠道
- 现金流: 搜索广告业务的持续现金流
商业模式:
- 虽然Capex巨大(2024年预计超$500亿),但它是 算力通缩的制造者 而非受害者
- 垂直整合带来的成本优势:自研芯片 → 自建数据中心 → 自有模型 → 自有应用
- 定价权:拥有从芯片到应用的完整价值链
估值现状:
- 被市场视为老化互联网公司
- PE ~20x(2024年数据)
- 市值对其AI业务定价不足
实际价值:
- 重资产壁垒极高,新进入者无法复制
- 抗通胀能力最强(能源成本可控)
- 如果拆分AI业务,单独估值可能远超当前市值
估值重构:
如果Google的AI业务单独上市,给予基础设施层公司的EV/EBITDA倍数(假设15x):
- 预计AI业务EBITDA(2025):$300亿+
- 潜在估值:$4500亿+
- 当前市值对AI业务的隐含估值:严重低估
7.2 Anthropic:被高估的”算力租客”
商业模式:
- 不拥有算力,向AWS/Google支付巨额”租金”
- 云成本可能是最大成本项
- 依赖外部厂商的硬件和基础设施
估值现状:
- 被市场视作高增长SaaS公司
- 最新融资估值:$180亿(2024年底)
- 隐含P/S:30x+(基于推测的年营收)
风险点:
- 1. 毛利受制于云厂商: 每一个Token的营收,都要分给云厂商一大块
- 2. 定价权弱: 如果Google Gemini和OpenAI GPT-4打价格战,Anthropic必须跟随
- 3. 客户粘性存疑: 企业客户可能同时使用多个模型,切换成本低
- 4. 持续融资压力: 每年数十亿的Capex需要持续融资
估值风险:
如果Anthropic的商业模式本质是 低毛利的转售生意 :
- 合理毛利率:40%-50%(扣除云成本后)
- 合理P/S倍数:5x-8x(对标传统云服务厂商,而非SaaS)
- 合理估值:远低于当前水平
关键问题: Anthropic能否证明其拥有足够的产品差异化和用户粘性,以支撑SaaS级的估值倍数?
7.3 估值悖论的深层逻辑
这个对比揭示了市场的系统性定价错误:
| 维度 | Anthropic | |
|---|---|---|
| 算力所有权 | 自有(TPU) | 租赁(AWS) |
| 能源成本优势 | 有 | 无 |
| 数据护城河 | 深 | 浅 |
| 现金流生成能力 | 强 | 弱(依赖融资) |
| 当前估值倍数 | ~20x PE | ~30x+ P/S |
| 风险调整后的合理性 | 可能被低估 | 可能被高估 |
核心洞察: 市场在用SaaS的逻辑给Anthropic定价,同时用传统互联网的逻辑给Google定价。这种双重标准创造了投资机会。
08. 挑战与反驳
8.1 挑战一:技术通缩能否救赎毛利?
反方观点:
如果算法优化(蒸馏、量化、MoE架构)让推理成本每年下降90%,成本曲线会断崖式下跌,AI将重回SaaS的高毛利时代。
DeepSeek-V3的案例:
- 推理成本降至GPT-4的1/10
- 性能接近GPT-4水平
- 开源且免费使用
回应逻辑:
技术通缩是 双刃剑 :
- 1. 成本下降是必然的: 算法优化、硬件升级、规模效应都会降低单位成本
- 2. 但价格战也是必然的: OpenAI、Google、Anthropic、Meta都在竞争,价格持续下行
- 3. 只有当 Cost Drop > Price Drop 时,利润才会扩大
历史先例: 云计算市场
- AWS、Azure、GCP的算力成本持续下降
- 但云服务价格也在持续下降
- 云厂商的毛利率并没有因技术进步而大幅提升
结论: 技术通缩的红利更可能被消费者吃掉,而不是留在公司报表里。除非:
- 公司拥有 技术垄断 (如OpenAI的GPT-4早期)
- 公司拥有 分发垄断 (如Microsoft 365 Copilot)
- 公司拥有 数据垄断 (如Google的搜索数据)
8.2 挑战二:价值定价能否覆盖物理成本?
反方观点:
AI不应按Token计费,而应按”解决问题的价值”计费。如果AI帮企业省了10万也是合理的(即使算力成本$1万)。
价值定价的成功案例:
- ** enterprise software:** SAP、Oracle的软件许可远高于其开发成本
- consulting: McKinsey的咨询费远高于其人力成本
- pharma: 药物价格远高于其制造成本
AI的价值定价潜力:
如果AI能够:
- 将法律审查时间从10小时降至10分钟 → 节省$2000/案
- 将医疗诊断准确率提升20% → 挽救生命
- 将金融分析效率提升10倍 → 覆盖分析师成本
那么,按”价值”而非”成本”定价是合理的。
回应逻辑:
这是AI唯一的 生路 。
09. 估值分水岭:
| 类型 | 定价逻辑 | 估值倍数 |
|---|---|---|
| Commodity LLM(通用大模型) | 成本+微利 | 5x-8x P/S |
| Workflow-embedded AI(工作流嵌入) | 价值定价 | 15x-25x P/S |
| Labor-replacement AI(劳动力替代) | 人力节省分成 | 高度差异化 |
核心论点:
- 通用大模型 将沦为制造业(低估值),因为商品化不可避免
- 高价值Agent 将享受高溢价,因为它们解决的是昂贵的问题
投资启示: 不要投资”更好的模型”,要投资”解决更贵问题”的AI。
10. 投资人的新坐标系
10.1 告别P/S迷信
在AI时代,传统的SaaS估值指标需要系统性重构:
| 传统SaaS指标 | AI时代替代指标 | 原因 |
|---|---|---|
| P/S(市销率) | P/GP(市毛率) | 营收虚荣,毛利生存 |
| Revenue Growth | Gross Profit Growth | 收入增长可能不可持续 |
| Gross Margin | Unit Economics | 毛利率存在天花板 |
| FCF Margin | ROIC | Capex持续侵蚀FCF |
新的估值层次:
- 1. 营收是虚荣指标: 高增长如果伴随着高成本扩张,价值存疑
- 2. 毛利是生存指标: 50%+的毛利率是健康的起点
- 3. 自由现金流是最终真理: 能产生真实现金的公司才能长期生存
10.2 寻找”反重力”公司
投资者不应寻找下一个Salesforce(纯软件),而应寻找:
类型一:拥有能源和算力主权的”超级地主”
- Google: TPU + 数据中心 + 可再生能源
- Microsoft: Azure + OpenAI + NVIDIA合作
- Meta: 自研芯片 + 开源模型战略
- Amazon: AWS + 自研芯片
这些公司是 算力通缩的制造者 ,而非受害者。
类型二:能完成高价值劳动力替代的”数字雇主”
- Legal AI: 替代$1000/小时的律师
- Medical AI: 提升医生的诊断效率
- Financial AI: 替代分析师的重复工作
这些公司的价值不在于技术,而在于 目标市场的人力成本结构 。
10.3 最终判词:AI的产业定位
AI既不是纯粹的SaaS,也不是纯粹的制造业。
AI是以算力为燃料的数字重工业。
这个定位意味着:
- 1. 增长有物理边界: 受制于芯片产能、能源供应、数据中心建设速度
- 2. 估值必须考虑资本效率: ROIC比增长率更重要
- 3. 赢家通吃不如赢家有利润: 规模不等于价值,单位经济模型才是王道
估值模型的范式转移:
旧范式(SaaS):
高增长 → 高P/S → 高估值

新范式(AI):
高ROIC → 高GP Margin → 可持续FCF → 合理估值
10.4 投资建议框架
问题清单:
- 1. 公司拥有算力主权吗? (是 → 基础设施层估值;否 → 继续问)
- 2. 公司的工作流粘性如何? (高 → 工具层估值;低 → 继续问)
- 3. 公司替代的是昂贵人力吗? (是 → 垂类应用估值;否 → 风险)
权重建议:
- 对于基础设施层:ROIC权重50%,EV/EBITDA权重30%
- 对于工具层:NRR权重40%,GP Margin权重30%
- 对于垂类应用:目标市场规模权重40%,单位经济模型权重30%
11. 结论
AI行业的崛起正在重塑软件经济的底层逻辑。从”代码杠杆”到”算力杠杆”的转变,不仅仅是财务模型的变化,更是数字经济从虚拟世界向物理世界的回归。
这种范式转移要求投资者:
- 1. 放弃SaaS的P/S迷信: 营收增长不等于价值创造
- 2. 分层估值: 基础设施层、工具层、垂类应用层需要不同的估值逻辑
- 3. 关注单位经济模型: 毛利率、ROIC、自由现金流比增长率更重要
- 4. 识别”反重力”公司: 拥有算力主权或能替代昂贵人力的公司
最终判词:
AI行业的估值锚点已经从”增长优先”转向”单位效益优先”。
在这个新时代, 理解算力成本的物理约束,比理解Transformer架构更重要 。
作者注:本文所涉及的公司数据和估值分析基于公开信息,不构成投资建议。
12. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年2月18日 22:26)。原文页面标注:修改于2026年2月18日。查看微信公众号原文。