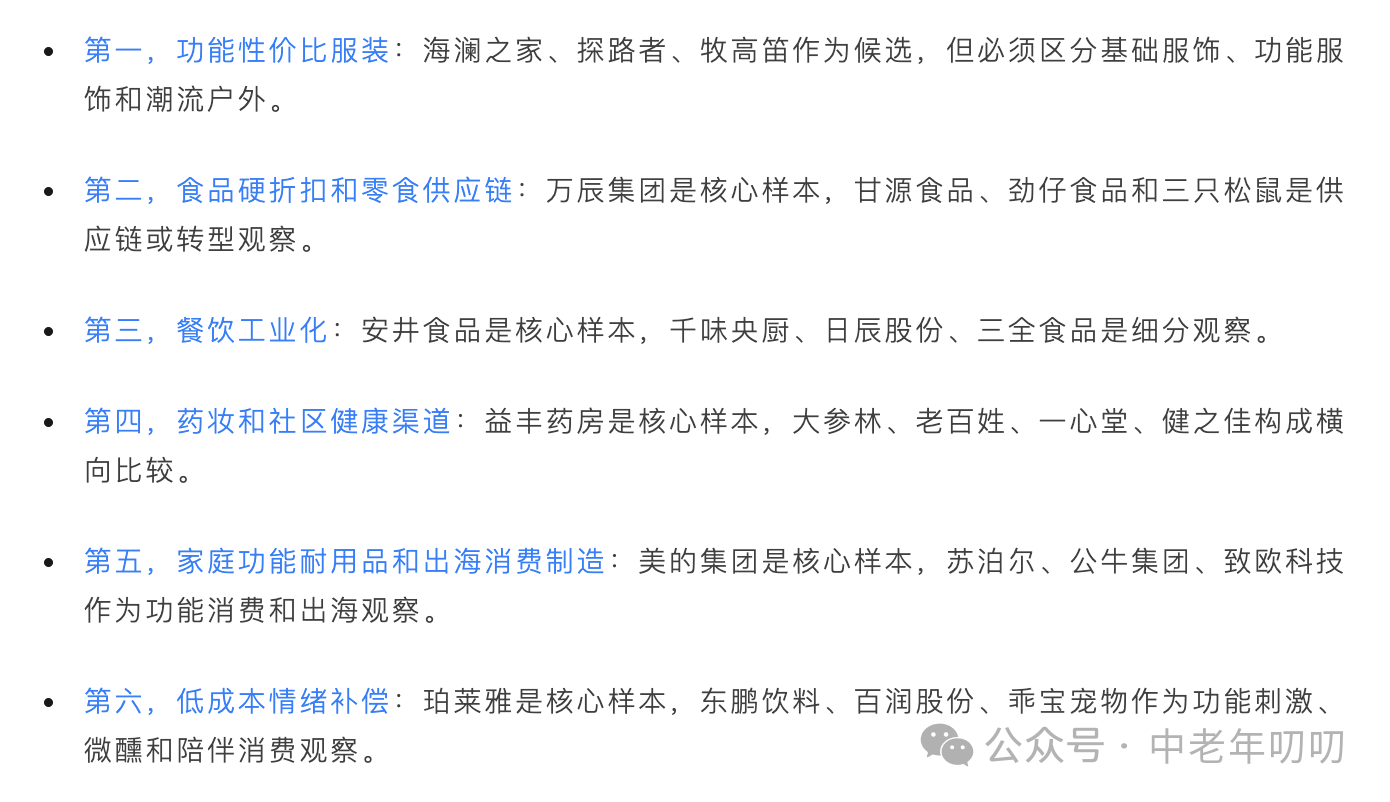
01. 日本通缩期消费映射——益丰药房 [603939.SH]对应研究
前文➡️:对比日本通缩失去三十年,A股应当研究哪些
后续有时间陆陆续续根据前文结论分享几个我做过研究的公司拆解
02. 益丰药房 [603939.SH]
2.1 消费者任务(Consumer Task)
益丰药房解决的核心消费者任务是: 以更低的时间成本和可靠的质量,就近获取药品和健康产品。
具体拆解:
- 药品可及性 :药店密度降低消费者购药的交通和时间成本。社区周边15分钟步行圈内即可获取处方药、OTC药品。
- 价格可负担性 :通过连锁规模化采购降低药品零售价格。益丰的集采优势使其部分药品价格低于单体药店10-20%。
- 健康决策成本 :专业药师提供用药指导,降低消费者自我药疗的错误风险。
- 一站式健康采购 :药品+保健品+医疗器械+个人护理,替代多次、多店采购的时间成本。
量化成本节约 :
- 价格对比:同品牌常用药(如阿莫西林胶囊),益丰售价约8-12元/盒,单体药店约12-18元/盒,节约约30-40%。
- 年节省估算:以慢性病患者(高血压+糖尿病)为例,月均购药支出约300-500元,在连锁药店年节省约1,000-2,000元。
- 时间成本:社区药店替代医院药房,每次购药节省1-2小时排队时间。
2.2 日本原型映射(Archetype Mapping)
主要映射 : Cosmos/Tsuruha(药妆店+社区健康渠道) — 核心机制是社区密度驱动的日常流量,药品作为刚需引流品,非药品(化妆品、日用品、健康食品)作为利润品。
次要映射 : Don Quijote(折扣零售+寻宝体验) — 益丰的门店SKU丰富(2,800+品规),品类覆盖药品、保健品、医疗器械、个人护理、母婴用品等,部分门店呈现”寻宝式”购物体验。但此映射较弱,因为益丰的核心仍是健康需求而非娱乐性购物。
映射说明 :
- 日本药妆店在通缩周期(1990s-2010s)实现了持续增长,核心逻辑是:药品需求刚性 + 非药品类可支配支出压缩下的替代消费 + 社区老龄化带来的健康需求增长。
- 日本药妆店行业在1990-2010年期间,行业规模从约1万亿日元增长至约6万亿日元,复合增速约8-10%,远超同期GDP增速。
- 头部企业如鹤羽(Tsuruha)、可思美(Cosmos)、Welcia均在此期间实现了持续的门店扩张和同店增长。
2.3 日本缺位检验(Japan Absence Check)
日本确实产生了可比公司 ,且有多家成功案例:
| 日本公司 | 成立/上市 | 通缩期表现 | 核心机制 |
|---|---|---|---|
| 鹤羽药妆(Tsuruha) | 1974年成立 | 1990s-2010s持续扩张,收入从约200亿日元增至8,000亿日元+ | 折扣药妆+社区密集开店 |
| 可思美药品(Cosmos) | 1984年成立 | 九州起家,通缩期全国扩张,收入超5,000亿日元 | 极致低价+高效运营 |
| Welcia | 1999年成立 | 2000-2020年收入从约500亿日元增至1.2万亿日元 | 药妆+日用品+食品综合店 |
| 松本清(Matsumoto Kiyoshi) | 1932年/1999年上市 | 通缩期从区域药店扩张为全国连锁 | 化妆品+药妆差异定位 |
日本经验的关键启示 :
- 日本药妆店成功的关键是**“药品引流+非药品盈利”**的双引擎模式
- 社区密度和高频次是核心护城河 — 离消费者越近,越难被替代
- 日本药妆店在通缩期实现了 品类扩张 (从药品→化妆品→日用品→食品),不断拓宽客单价
- 日本药妆店净利率普遍在3-5%,靠 规模效应 和 周转效率 获取回报,而非高毛利
中国市场的特殊差异 :
- 医保政策差异 :中国医保定点药店的处方药销售受政策约束更强,但医保个人账户改革(2023年起)使更多资金流向药店
- O2O渗透率更高 :中国外卖平台(美团、饿了么)的药品即时配送渗透率远超日本,改变了药店竞争格局
- 连锁化率仍在提升 :中国药店连锁化率约57%(2023),低于日本的约70%,仍有整合空间
- 老龄化加速 :中国65岁以上人口占比约15%(2024),正处于日本1990s水平,意味着处方药需求将持续增长
2.4 性价比来源(Source of Value-for-Money)
结构性来源 :
- 采购规模效应(核心) :益丰作为全国性连锁药店(~14,800家门店),对上游药企有显著议价能力。集采品种的采购成本比中小连锁低5-15%,比单体药店低15-25%。
- SKU管理和品类优化 :2,800+品规,通过数据驱动选品,淘汰低效SKU,提高货架效率和库存周转。库存周转约109天,优于行业平均。
- 供应链整合 :自建物流中心和配送网络,降低中间环节成本。统采比例约60-70%,减少多层分销加价。
- 自有品牌(Private Label) :发展自有品牌产品(保健品、医疗器械、个人护理),毛利率通常比品牌商品高10-20个百分点,同时为消费者提供更低价格选择。
- 数字化运营 :会员管理系统、智能补货、O2O平台整合,降低运营成本。会员复购率约60%+。
- 处方外流红利 :医药分开政策推动处方从医院流向药店,益丰作为专业药房承接此流量,处方药销售自带刚性需求且获客成本低。
非结构性风险 :
- 部分增长依赖并购整合,并购后的整合效率和商誉减值风险值得关注
- O2O平台(美团、饿了么)的抽成比例约15-20%,侵蚀了部分价格优势
2.5 风险承担者(Risk Bearer)
| 风险类型 | 承担者 | 评估 |
|---|---|---|
| 存货风险 | 上市公司(直营店)/ 加盟商(加盟店) | 直营店存货由公司承担,加盟店存货由加盟商承担,结构合理 |
| 门店租金 | 上市公司(直营店)/ 加盟商(加盟店) | 直营店租金是固定成本,占比约15-20%营收 |
| 并购整合风险 | 上市公司 | 商誉余额约30-50亿,需持续关注减值风险 |
| 医保政策风险 | 上市公司 | 医保定点资质、医保支付政策变化直接影响收入 |
| O2O平台依赖 | 上市公司 | O2O销售占比持续提升,平台抽成侵蚀利润 |
| 应收账款风险 | 上市公司 | 对医保部门和企业客户的应收账款,需关注账期变化 |
关键观察 :
- 益丰的直营+加盟混合模式,将部分经营风险转移给加盟商,但品牌声誉风险仍在公司
- 商誉是最大风险点 — 多年并购积累了较大商誉余额,若被收购标的业绩不达预期,减值风险将直接冲击利润
- 2026Q1净利润同比-13%,需关注是否为新店培育期亏损扩大或同店增长放缓的信号
2.6 可复制性(Replicability)
- 区域复制 : ✅ — 已从湖南起家,扩展至华中、华东、华南、华北等10+省份,跨区域复制已验证
- 渠道复制 : ✅ — 线下门店+O2O+B2C(电商)多渠道运营已建立
- 品类扩张 : 🔄 — 从药品向保健品、医疗器械、个人护理、母婴用品的扩展进行中,但非药品类占比仍低于日本药妆店水平
- 海外扩张 : ⬜ — 尚未验证
复制性判断 :
- 益丰的跨区域扩张已证明其”选址-开店-运营”模型的可复制性
- 2024年净增门店约3,800家,增速约35%,扩张速度较快,需关注新店质量
- 同店销售增长约8-14%,说明存量门店仍在健康运营
- 品类扩张的空间较大 — 目前非药品类占比约30-35%,而日本药妆店非药品类占比可达50-60%
2.7 证伪指标(Falsification Metrics)
-
同店销售增长率 — 当前状态: 稳定 (8-14%)
- 如果同店销售持续低于GDP增速或转负,说明门店模型失效
- 需关注:是否有越来越多的门店被O2O分流线下销售
-
净利率趋势 — 当前状态: 稳定 (~6-7%)
- 如果净利率持续下降(如受O2O抽成上升、新店培育期延长、医保控费影响),说明盈利模型承压
- 2026Q1净利润同比-13%是警示信号,需持续观察
-
商誉/净资产比例 — 当前状态: 需关注
- 如果商誉占比持续上升或发生大额减值,说明并购策略失控
- 商誉余额约30-50亿,约占净资产的30-40%
-
库存周转天数 — 当前状态: 健康 (约109天)
- 如果库存周转天数持续上升,说明选品或供应链效率下降
-
门店关闭率 — 当前状态: 需关注
- 快速扩张期后,关闭率上升是模型不可持续的先兆
- 目前行业平均关闭率约3-5%
-
医保政策敏感性 — 当前状态: 中等风险
- 医保控费、药品集采降价、门诊统筹政策变化对收入有直接影响
2.8 六维评分
| 维度 | 评分 | 说明 |
|---|---|---|
| 消费者任务清晰度 | 5/5 | 药品可及性+价格可负担性,任务清晰且可量化。慢性病患者年节省1,000-2,000元,时间成本节约显著。 |
| 原型映射质量 | 4/5 | 主要映射Cosmos/Tsuruha药妆店,核心机制(社区密度+药品引流+品类扩张)匹配度高。但中国医保政策和O2O生态与日本有差异,映射非完美。 |
| 性价比结构性 | 4/5 | 采购规模效应、供应链整合、自有品牌、数字化运营均为结构性优势。但O2O平台抽成和部分促销活动存在非结构性因素。 |
| 风险承担透明度 | 3/5 | 存货风险结构清晰。但商誉余额较大(30-50亿),并购整合风险需持续关注。2026Q1净利润同比-13%是预警信号。 |
| 可复制性验证 | 4/5 | 区域复制和渠道复制已验证。品类扩张仍在进行中,非药品类占比低于日本同行。海外扩张未验证。 |
| 证伪指标健康度 | 3/5 | 同店销售和净利率基本稳定,但2026Q1净利润下滑值得警惕。商誉和医保政策是主要风险因素。 |
| 总分 | 23/30 | — |
2.9 分类结论
Observation candidate(观察型候选)
益丰药房是通缩周期中值得持续跟踪的消费公司。其核心逻辑坚实:药品需求刚性 + 社区密度驱动的自然流量 + 连锁化采购带来的价格优势,与日本药妆店在通缩周期的成功路径高度一致。
关键论据 :
- 消费者任务清晰且高频:药品是刚需,社区药店是低成本获取健康的渠道
- 日本药妆店在通缩期实现了20年以上的持续增长,中国药店连锁化率仍有提升空间
- 益丰的采购规模、供应链效率、数字化运营已形成结构性优势
最大的风险 :
- 2026Q1净利润同比-13%:是暂时性波动还是趋势性恶化?需要至少2-3个季度的数据验证
- 商誉风险:并购驱动的快速增长积累了较大商誉,若整合效果不及预期将冲击利润
- 医保政策不确定性:集采降价、医保控费等政策可能压缩利润空间
- 行业竞争加剧:四大上市药店(益丰、老百姓、大参林、一心堂)均在快速扩张,价格战可能侵蚀利润率
提升为核心候选(Core candidate)需要 :
- 净利润恢复正增长,证明盈利能力可持续
- 商誉风险可控(不发生大额减值)
- 非药品类占比提升,证明品类扩张逻辑可行
- 同店销售增长保持8%以上
建议持仓观察期:6-12个月 ,重点关注净利润趋势、同店增长和商誉变化。
03. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年7月16日 18:41)。查看微信公众号原文。