01. 日本通缩期消费映射研究——东鹏饮料
02. 序
前文➡️:对比日本通缩失去三十年,A股应当研究哪些
后续有时间陆陆续续根据前文结论分享几个我做过研究的公司拆解
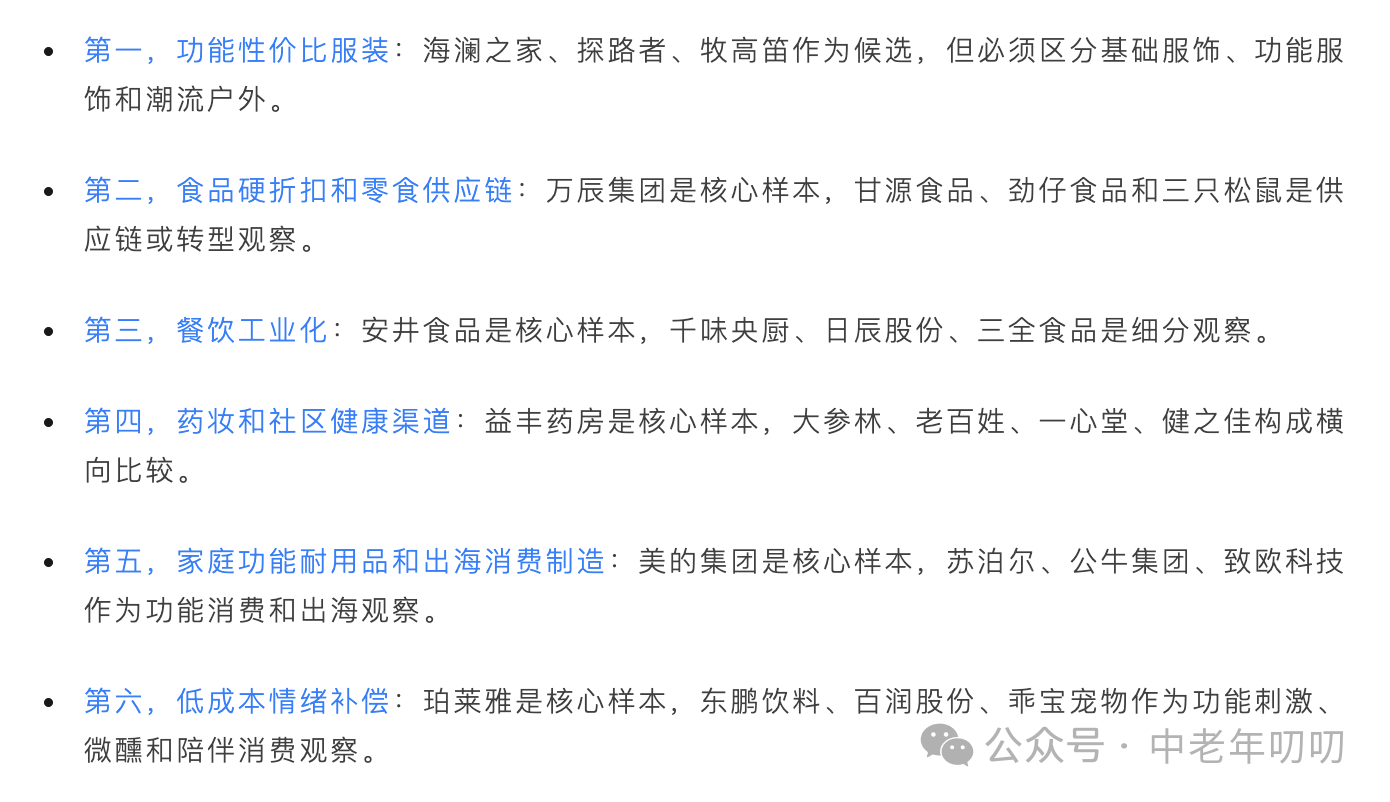
03. 东鹏饮料(605499.SH)通缩周期下消费映射研究
3.1 消费者任务(Consumer Task)
东鹏饮料降低的核心成本是:蓝领劳动者、货运司机、外卖骑手、学生群体对功能性提神饮料的日常获取成本。
量化对比:
- 东鹏特饮 500ml 大瓶装零售价 3.5-5 元 vs 红牛 250ml 罐装 6-7 元
- 单位容量价格:东鹏约 0.7-1.0 元/100ml vs 红牛约 2.4-2.8 元/100ml = 红牛的 30-40%
- 对每日 1-2 罐的高频消费者(货运司机、建筑工人、外卖骑手),年节省支出约 1500-3000 元
这不是泛化的”消费降级受益”故事,而是 功能等价物以更低价格满足刚性需求 的清晰机制。咖啡因 + 牛磺酸 + 维生素 B 群的功能组合满足了”提神醒脑”这一特定任务,东鹏通过配方优化和包装策略在不牺牲核心功能的前提下大幅降低了价格。
3.2 日本原型映射(Archetype Mapping)
主要映射 : Kikkoman(龟甲万)— 标准化食品品牌 + 规模效应 + 海外扩张
东鹏特饮配方高度标准化,口味一致,消费者买到的每一瓶体验相同——这降低了”选择风险”。在东鹏已占据近 50% 份额的能量饮料市场,“东鹏”本身就意味着可靠的功能性提神效果。功能性饮料的成瘾性和习惯性消费特征,与调味品一样,消费者找到信任的品牌后会持续复购。
次要映射 : UNIQLO(优衣库)— SPA 模式 + 供应链控制 + 低选择风险
东鹏通过自建生产基地(安徽、广州、重庆、浙江)、PET 瓶自产、大规模采购原材料,实现了垂直整合的成本优势——这与 UNIQLO 的 SPA 模式逻辑相通。
弱映射 : 口红效应(Lipstick Effect)— 低客单价情绪补偿。能量饮料作为低客单价(3.5-5 元)的日常消费品,具备一定的情绪补偿属性,但这一维度不是核心驱动力。
注意:这不是”中国版红牛”的简单对标——东鹏的定价策略、渠道结构和目标客群与红牛有本质差异。东鹏定位在大众市场而非高端功能饮料。
3.3 日本缺位检验(Japan Absence Check)
日本通缩期(1990s-2010s) 并未出现类似东鹏的能量饮料超级品牌 ——日本能量饮料市场高度分散,没有诞生市占率接近 50% 的单一品牌。
为什么日本没有诞生东鹏这样的品牌?
- 渠道结构差异 :日本便利店渠道高度集中(7-Eleven、全家、罗森三大连锁覆盖全国),渠道集中度高压制了供应商的议价能力和品牌溢价空间,使得低价快消品牌难以通过渠道密度建立优势。
- 消费者心理差异 :日本消费者对”低价”产品有一定程度的品牌羞耻感(brand shame),低价定位在某些消费场景中反而成为劣势。中国消费者对”高性价比”的认同度和社会接受度更高。
- 劳动力市场结构差异 :日本蓝领劳动者占比较低,且日本劳动力短缺推高了工资水平,减少了”被迫降级消费”的群体规模。中国拥有庞大的蓝领劳动者、货运司机和外卖骑手群体,构成能量饮料高频消费的坚实基础。
- 时机差异 :中国当前的消费降级周期与能量饮料市场的高速增长期重叠,为东鹏提供了量价双升的窗口期——而日本能量饮料市场在通缩期前就已经进入了成熟期。
判断 :东鹏的案例可能具有”中国特色”——中国庞大的蓝领群体和高度分散的流通渠道共同催生了这一模式。这既是 中国特有的结构性机会 ,也意味着海外扩张时可能缺乏可参考的日本模板。
3.4 性价比来源(Source of Value-for-Money)
东鹏的低价来自 结构性 而非促销性来源,不依赖补贴或短期让利:
- 制造规模效应 。2024 年营收约 158 亿元,能量饮料销量市占率近 50%。生产规模带来的单位固定成本摊薄显著,且仍在扩大。
- PET 瓶自产 。东鹏自建瓶坯生产线,PET 瓶成本低于外购。这在饮料行业中并不普遍,是东鹏区别于多数竞争对手的制造环节优势。
- 配方/工艺优化 。东鹏特饮使用咖啡因 + 牛磺酸 + 维生素 B 群的组合,在不牺牲核心提神功能的前提下优化原料成本。核心功能等价但成本更低的配方设计是其区别于红牛的根本。
- 大包装策略 。500ml PET 瓶装相比红牛 250ml 金属罐,单位包装成本更低,且消费者感知价值更高(同样的价格获得双倍容量)。
- 渠道密度 。300 万+ 终端网点覆盖到县城和乡镇,渠道密度降低了单位配送成本。
3.5 风险承担者(Risk Bearer)
东鹏在饮料行业中属于 风险控制较好 的标的。风险主要集中在公司自身,而非转移给弱势对手方。
- 存货风险 :公司持有大部分存货。采用”以销定产”模式,存货周转快。经销商通常先款后货或短账期,渠道库存水平可控。
- 应收账款 :应收账款占比较低,对下游话语权强(先款后货模式),体现品牌方在渠道中的强势地位。
- 现金流 :经营性现金流持续高于净利润,利润质量高——现金利润比 >1,说明盈利有真实现金支撑。
- 经销商风险 :经销商数量超过 2000 家,单体规模不大,分散度高。单一经销商风险可控。
3.6 可复制性(Replicability)
- 区域复制: ✅ 广东起家 → 全国扩张。省外收入占比持续提升,已验证。
- 渠道复制: ✅ 传统流通 → 加油站、高速服务区、工厂食堂、学校等特殊渠道。300 万+ 终端。
- 品类扩张: 🔄 补水啦(电解质水)、大咖(即饮咖啡)等新品。借能量饮料渠道铺货,占比仍低。
- 海外扩张: ⬜ 2026 年 H 股上市,有意海外布局。目前尚未形成规模。
关键判断 :单品类复制(能量饮料在不同地区的渗透)已经充分验证。品类扩张(电解质水)初步验证但贡献占比仍低。海外扩张尚未验证。
3.7 证伪指标(Falsification Metrics)
- 存货周转天数 — 当前状态:健康。若存货周转显著恶化,说明渠道库存积压或产品动销放缓。这是能量饮料行业最敏感的先行指标。
- 毛利率趋势 — 当前状态:稳定在 43-45%。若在原材料价格平稳期毛利率持续下滑,说明价格战加剧或东鹏被迫让利。
- 东鹏特饮营收占比 vs 新品增速 — 当前状态:特饮仍占 85%+。如果新品增长但侵蚀了特饮的份额或渠道资源(而非带来增量),品类扩张故事证伪。
- 终端网点单点产出 — 当前状态:待持续追踪。终端网点数量增长但单点销售额下降,说明增长来自渠道铺货而非真实消费需求。
- 能量饮料市场份额 — 当前状态:份额仍在提升。如果红牛、战马、体质能量等竞品在低价带发起有效反击,东鹏份额出现拐点。
3.8 六维评分
| 维度 | 评分 | 说明 |
|---|---|---|
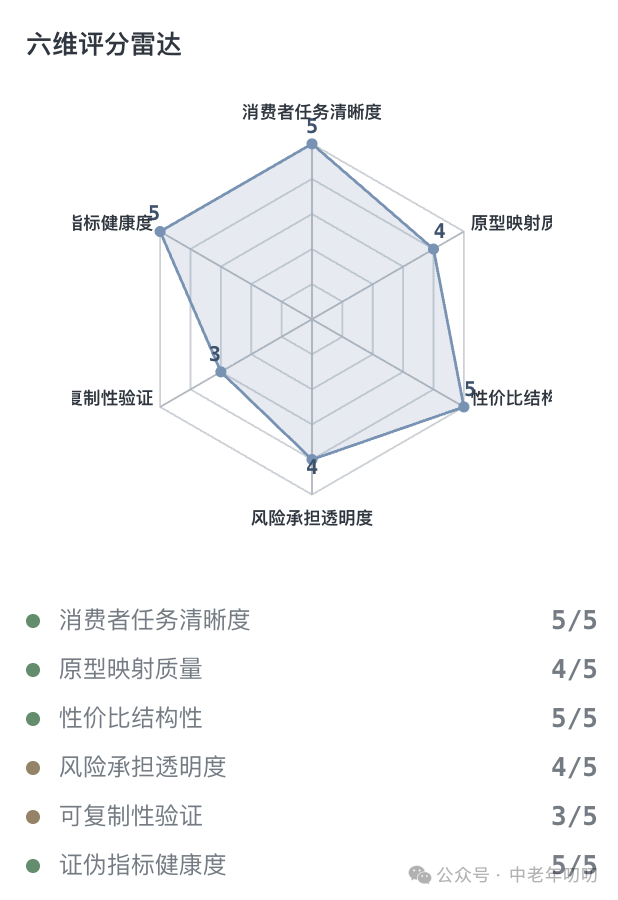
| 消费者任务清晰度 | 5/5 | 具体任务明确(降低提神饮料获取成本),有完整量化对比(东鹏 vs 红牛 每毫升价格 40%) |
| 原型映射质量 | 4/5 | Kikkoman 主要映射清晰(标准化食品品牌+规模+复购),UNIQLO 次要映射合理(供应链控制),口红效应弱映射 |
| 性价比结构性 | 5/5 | 纯结构性来源(制造规模、PET 自产、配方优化、大包装、渠道密度),无促销依赖 |
| 风险承担透明度 | 4/5 | 风险主要留在公司内部,现金流质量高,先款后货模式健康。品类过度集中是主要风险 |
| 可复制性验证 | 3/5 | 区域复制和渠道复制已充分验证。品类扩张(电解质水)初步验证但占比仍低。海外未验证 |
| 证伪指标健康度 | 5/5 | 所有五项证伪指标当前健康或改善中,无恶化迹象 |
| 总分 | 26/30 | — |
3.9 分类结论
Core Candidate(核心候选) — 总分 26/30,每项维度 ≥ 3。
东鹏饮料是当前 A 股消费板块中通缩周期逻辑最清晰的标的之一。它以结构性低成本满足了高频、刚性、大规模的消费者提神需求,拥有日本通缩期赢家的多重特征(Kikkoman 的标准化品牌复购 + UNIQLO 的供应链控制)。风险承担健康,现金利润高质量,证伪指标全面稳定。
单一最大风险 :品类过度集中。东鹏特饮占营收 85% 以上,品类扩张尚在早期。若能量饮料市场增速放缓或竞争加剧,缺乏第二增长曲线的脆弱性将暴露。
04. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年7月10日 19:30)。查看微信公众号原文。