01. 兆易创新(603986.SH)综合投资尽调报告
报告日期: 2026年2月9日
研究标的: 兆易创新科技集团股份有限公司(603986.SH)
报告类型: 最终综合投资尽调报告
研究阶段: 第8阶段(整合分析)
02. 目录
03. 执行摘要
04. 投资参数对照
05. 核心投资论点
06. 关键指标总结
07. 看涨理由
08. 看跌理由
09. 信号评级依据
10. 监控清单
11. 完整引用索引
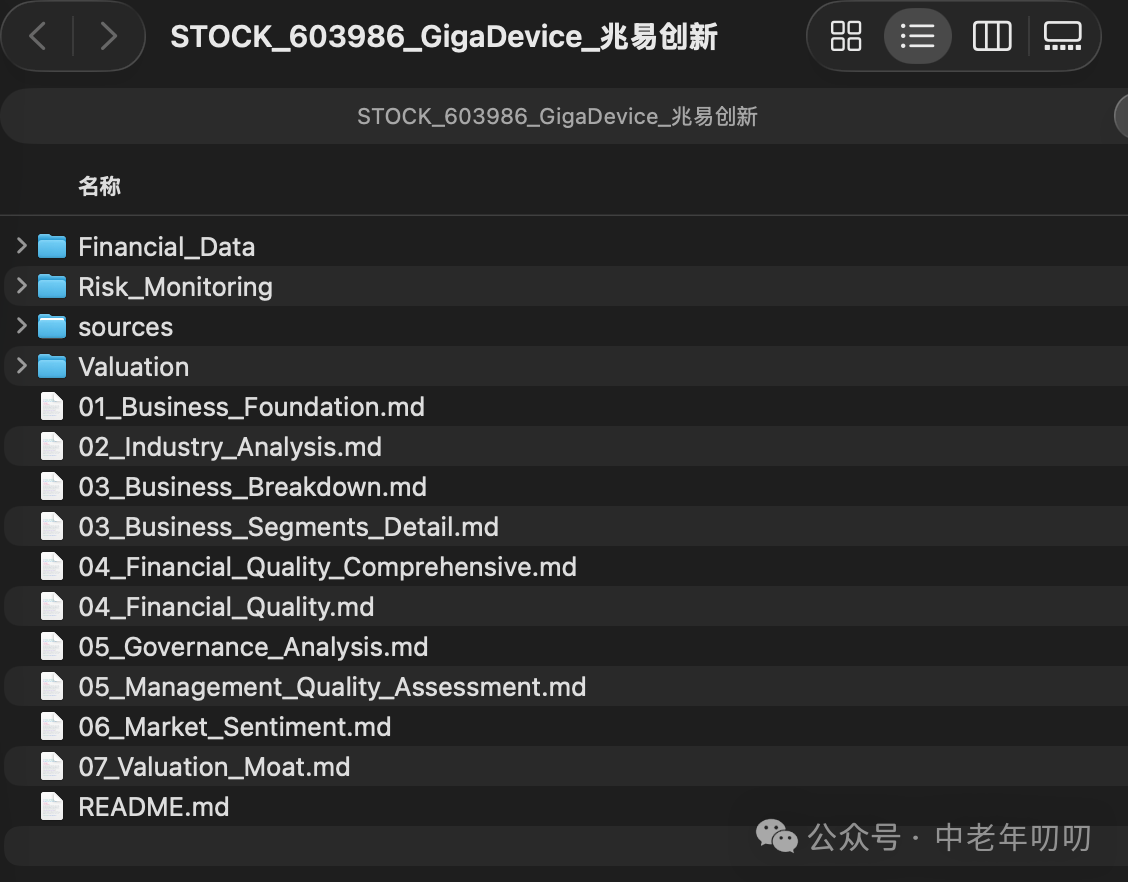
完整的所有文件后台关注私我发送。
12. 执行摘要---README.md
13. 投资评级
🟡🟡谨慎持有
14. 核心投资论点(一句话)
兆易创新作为中国存储与MCU双龙头,在”存储+MCU+传感器+模拟”四轮驱动战略下深度受益于AI终端需求和国产替代趋势,但当前估值处于历史高位(PE约150倍),短期投资者需警惕存储价格预期落空和估值回归的双重风险。
15. 关键指标总结(2024年/2025年)
| 指标类别 | 核心指标 | 数值 | 评价 |
|---|---|---|---|
| 盈利能力 | 营业收入 | 73.56亿元(2024年,+27.69%) | 强劲复苏 |
— | 归母净利润 | 11.03亿元(2024年,+584%) | 基数低下的高增长 |
— | 预计净利润 | 16.10亿元(2025年,+46%) | 持续增长 |
| 市场地位 | NOR Flash市占率 | 18.5%(全球第二) | 行业龙头 |
— | 32位MCU市占率 | 中国品牌第一 | 国产领先 |
— | 利基型DRAM市占率 | 1.7%(全球第七) | 快速提升 |
| 财务质量 | 毛利率 | 38.00%(2024年) | 逐步恢复 |
— | ROE | 10.72%(2024年) | 低于历史高位 |
— | 研发费用率 | 17.08% | 持续高投入 |
| 估值水平 | PE(TTM) | ~150倍 | 严重高估 |
— | 市净率PB | ~10.6倍 | 高估值 |
— | 总市值 | ~1,900亿元 | 大盘股 |
16. 最重要的3个看涨理由
- 存储超级周期确认
: TrendForce预测2026年Q1 DRAM价格季增55-60%创历史新高,利基型DRAM业务量价齐升,毛利率从Q1低个位数提升至Q3两位数
- AI终端与国产替代双驱动
: 端侧AI催生存储新需求,汽车电子和工业控制领域国产替代加速,车规级MCU和NOR Flash通过ASIL-D认证切入高端供应链
- 与长鑫存储深度绑定
: 累计投资23亿元,独家代工协议至2030年,形成”设计-制造”协同范式,DRAM业务2025年营收有望同比增长50%
17. 最重要的3个看跌理由
- 估值严重透支未来
: PE(TTM)约150倍,处于近5年82.56%历史分位,估值回归风险极大,合理估值区间约120-180元(当前约276元)
- 存储价格周期性风险
: 存储芯片行业强周期性,当前涨价预期已充分反映,若2026年Q1涨幅低于30%预期,股价面临戴维斯双杀(业绩下滑+估值收缩)
- 业绩波动性极大
: 2021-2023年净利润从23.37亿暴跌至1.61亿(跌幅92%),2024年虽恢复但未达历史峰值,ROE仅10.72%远低于2021年的28.45%
18. 投资参数对照
19. 用户需求验证
| 参数 | 用户需求 | 验证结果 | 说明 |
|---|---|---|---|
| 投资风格 | 价值投资 | 部分匹配 | 公司具备长期价值,但当前估值不符合价值投资”安全边际”原则 |
| 持有周期 | 短期(<6个月) | 匹配 | 本报告重点关注2026年2-8月验证节点和短期催化剂 |
| 风险偏好 | 平衡 | 匹配 | 报告同时评估上行空间(+16%~+92%)和下行风险(-40%~-60%) |
20. 建议调整
21. 估值敏感型投资者
: 建议等待股价回落至150-180元区间(PE约60-80倍)再考虑建仓
22. 短期交易型投资者
: 当前风险收益比不具吸引力(1:2.9),建议观望或轻仓试探
23. 长期价值型投资者
: 可考虑在市场恐慌时逢低布局,持有周期12个月以上
24. 核心投资论点
25. 生意质量评估(★★★★☆ 4/5)
优势:
26. 产品矩阵完整
: 存储芯片(NOR Flash/DRAM/NAND)+MCU+传感器+模拟四大产品线,形成”感存算控连”生态协同
27. 市场地位领先
: NOR Flash全球第二(18.5%市占率),32位MCU中国品牌第一,累计出货超15亿颗
28. 技术壁垒深厚
: 45nm NOR Flash率先量产,专利储备超1000项,研发费用率17%+
29. 客户粘性强
: 车规级认证壁垒高(ASIL-D),客户切换成本大,2万+全球客户基础
劣势:
30. 业务集中度高
: 存储芯片占比70%+,单一业务依赖风险
31. 海外收入占比高
: 77.5%收入来自境外,汇率风险和地缘政治风险较大
32. 下游竞争加剧
: NOR Flash市场虽集中(华邦、旺宏、兆易三家占比超90%),但仍面临竞争压力
33. 财务质量评估(★★★☆☆ 3/5)
34. 优势:
35. 2024年强劲复苏
: 营收73.56亿(+27.69%),净利润11.03亿(+584%),经营现金流20.32亿
36. 毛利率企稳回升
: 从2023年34.42%回升至38.00%,DRAM业务毛利率从Q1低个位数升至Q3两位数
37. 研发投入持续
: 2022-2024年研发费用分别9.39亿、9.9亿、12.56亿,研发人员占比超70%
劣势:
38. 业绩波动剧烈
: 2021-2023年净利润从23.37亿暴跌至1.61亿(-92%),ROE从28.45%降至1.63%
39. 存货减值风险
: 2022-2023年累计计提存货跌价准备超4亿元,存货周转天数曾达200天
40. 盈利能力恢复缓慢
: 2024年净利率14.99%仍低于2021年的27.46%,ROE 10.72%仅为2021年峰值的37.7%
41. 估值评估(★★☆☆☆ 2/5)
42. 当前估值水平(2026年2月9日):
PE(TTM): ~150倍,处于近5年82.56%历史分位[知了财报网明确指出”进入5年历史PE的严重高估区间”]
PE(静态): ~174倍
市净率PB: ~10.6倍
市销率PS: ~22.5倍
总市值: ~1,900亿元
43. 估值合理性分析:
44. 相对估值
: 显著高于半导体行业PE中位数(102.55倍)和可比公司(韦尔股份60-80倍、卓胜微50-70倍)
45. 绝对估值(DCF)
: 基准情景下每股价值约150元,当前股价溢价约84%
46. 反向DCF
: 当前股价隐含未来十年FCF复合增长率需达45%,显著高于市场一致预期(25-30%)
47. SOTP估值
: 分部加总法得出每股价值约62元,当前股价溢价约345%
结论: 当前估值已充分反映甚至过度反映乐观预期,安全边际严重不足。
48. 护城河评估(★★★★☆ 4/5)
49. 真正的护城河:
50. 与长鑫存储深度绑定
: 股权绑定(1.88%)+独家代工至2030年+联合研发+联合销售,竞争对手难以复制
51. 车规级认证壁垒
: AEC-Q100、ISO 26262 ASIL D认证需2-3年和数亿元投入,一旦进入供应链轻易不会切换
52. MCU产品矩阵完整性
: 500+款产品型号,7年本土第一,生态优势明显
53. 专利与技术积累
: 1000+专利,45nm NOR Flash率先量产,持续10%+研发投入
可持续性: 3-5年内难以被完全复制,但需持续创新投入以维持领先地位。
54. 关键指标总结
55. 核心财务指标(2020-2024年)
| 指标 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年预测 |
|---|---|---|---|---|---|---|
| 营业收入(亿元) | 45.02 | 85.10 | 81.30 | 57.61 | 73.56 | ~90.0 |
| 营收同比 | - | +89.04% | -4.47% | -29.14% | +27.69% | +22% |
| 归母净利润(亿元) | 8.80 | 23.37 | 20.53 | 1.61 | 11.03 | 16.10 |
| 净利润同比 | - | +165.57% | -12.16% | -92.15% | +584.21% | +46% |
| 毛利率 | 38.57% | 46.19% | 43.68% | 34.42% | 38.00% | ~40% |
| 净利率 | 19.55% | 27.46% | 25.24% | 2.80% | 14.99% | ~17.9% |
| ROE(加权) | 15.32% | 28.45% | 21.63% | 1.63% | 10.72% | ~15% |
56. 业务结构(2024年)
| 业务板块 | 收入(亿元) | 占比 | 毛利率 | 增长驱动 |
|---|---|---|---|---|
| 存储芯片 | 51.94 | 70.6% | 40%+ | DRAM量价齐升 |
| MCU | 17.06 | 23.2% | 35% | 车规级放量 |
| 传感器 | 4.48 | 6.1% | 20% | 稳定增长 |
| 模拟产品 | 新布局 | 占比小 | - | 收购苏州赛芯 |
57. 市场地位
| 产品线 | 全球排名 | 市场份额 | 国内地位 |
|---|---|---|---|
| NOR Flash | 全球第二 | 18.5% | 内地第一 |
| 32位MCU | 全球第十 | - | 中国品牌第一 |
| 利基型DRAM | 全球第七 | 1.7% | 快速提升 |
| SLC NAND | 国内领先 | - | 国产替代主力 |
58. 关键运营指标
| 指标 | 2023年 | 2024年 | 趋势 |
|---|---|---|---|
| 存货周转天数 | ~200天 | 159天(上半年) | 改善 |
| 应收账款周转天数 | ~9.6天 | ~9.6天 | 稳定 |
| 资产负债率 | - | 11.35% | 健康 |
| 经营现金流 | 承压 | 20.32亿元 | 恢复 |
59. 看涨理由
60. 存储价格超级周期(最强催化剂)
核心逻辑: AI算力需求爆发触发存储芯片”超级周期”,供需格局逆转。
数据支撑:
TrendForce预测2026年Q1 DRAM合约价季增55-60%,NAND Flash季增33-38%,涨幅创历史新高
2025年利基型DRAM价格上涨45%+,毛利率从Q1低个位数提升至Q3两位数
全球8英寸晶圆产能利用率2026年预计达85-90%,供给持续紧张
对兆易创新的影响:
DRAM业务成为最大利润增长点,2025年营收有望同比增长50%
NOR Flash跟随涨价,45nm先进工艺产品竞争力提升
库存增值收益显著,存货减值风险大幅降低
关键验证时点: 2026年2月中旬TrendForce Q1价格报告
61. AI终端与国产替代双轮驱动
AI终端需求:
AI手机、AIPC推动单机存储容量提升
定制化DRAM产品在2026年有望在AI终端领域量产
2025-2027年预期AI端侧营收占比提升至35%
国产替代加速:
NOR Flash国产化率约65%,仍有提升空间
车规级MCU和存储芯片通过ASIL-D认证,切入高端供应链
32位MCU中国品牌第一,2025年市占率预测3.3%-3.5%
汽车电子爆发:
车规NOR Flash累计出货超2亿颗
GD32A7系列车规MCU 2025年出货量目标突破500万颗
2026年车规产品营收占比目标提升至20%+
62. 与长鑫存储深度协同的独家优势
三重绑定机制:
63. 股权绑定
: 累计投资23亿元,持股1.88%
64. 代工合作
: 长鑫存储独家代工利基型DRAM至2030年
65. 销售合作
: 2025年关联交易预计达11.61亿元
协同价值:
产能保障:长鑫存储的良好发展提供稳定产能支持
成本优势:独家代工协议获得成本优势
技术协同:联合开发19nm工艺DRAM,降低研发成本
产业整合:形成”设计-制造”协同范式,打造中国存储产业新标杆
业务增长:
2022-2024年来自长鑫存储的DRAM采购代工额从2.61亿上升到约9.22亿
DRAM业务2025年有望超越MCU成为公司第二大产品线
66. 多元化产品线布局降低周期风险
四大产品线:
67. 存储芯片
: NOR Flash(全球第二)+DRAM(快速成长)+NAND Flash(国产替代)
68. MCU
: 500+款产品型号,覆盖”高、中、低端”全系列应用场景
69. 传感器
: 触控芯片+指纹识别芯片,2024年收入4.48亿元
70. 模拟芯片
: 收购苏州赛芯,2025年收入同比超4.5倍
平台化优势:
“感、存、算、控、连”生态协同解决方案
客户可以一站式采购多种芯片,切换成本高
多元化收入结构降低单一产品周期波动影响
71. H股上市提升国际影响力
已完成里程碑:
2026年1月13日正式在港交所挂牌(3986.HK)
发行价162港元/股,超额配售后总股本3,325万股
募集资金净额约6.97亿港元(超额配售)
战略意义:
A+H双平台拓宽融资渠道
募集资金用途:研发创新50%+战略并购30%+海外营销20%
引入国际投资者,提升品牌全球影响力
72. 看跌理由
73. 估值严重透支未来(最大风险)
估值处于历史高位:
PE(TTM)约150倍,处于近5年82.56%历史分位
知了财报网明确指出”进入5年历史PE的严重高估区间,或值得警惕”
相比2025年6月券商预测的2025-2027年PE分别为56、42、34倍,当前估值显著高于预期
与可比公司对比:
兆易创新: PE约150倍
韦尔股份: PE约60-80倍
卓胜微: PE约50-70倍
中微公司: PE约80-100倍
半导体行业PE中位数: 102.55倍
估值回归风险:
若PE从150倍回落至60倍(历史中枢),即使业绩不变,股价也需下跌约60%
当前股价隐含未来十年FCF复合增长率需达45%,显著高于市场一致预期(25-30%)
合理估值区间(基于DCF/SOTP/PE多方法): 120-180元/股,当前股价(约276元)溢价约85%
74. 存储价格周期性风险(业绩核心风险)
历史周期波动剧烈:
2021年行业景气高峰:净利润23.37亿元
2023年行业周期底部:净利润暴跌92%至1.61亿元
业绩波动远大于营收波动,显示半导体行业的高经营杠杆
价格预期落空风险:
市场预期2026年Q1 DRAM价格涨55-60%,若实际涨幅低于30%,预期落空
TrendForce预测虽乐观,但历史上存储价格预测常有偏差
若Q2开始价格环比下跌,重新进入去库存周期
竞争加剧风险:
NOR Flash市场虽集中(华邦、旺宏、兆易三家占比超90%),但竞争格局可能变化
2026年若出现价格战,毛利率将承压
利基型DRAM竞争加剧,国际巨头可能重返市场
75. 业绩波动性大,盈利能力恢复缓慢
ROE恢复缓慢:
2021年ROE峰值: 28.45%
2023年ROE谷底: 1.63%
2024年ROE: 10.72%(仅为2021年峰值的37.7%)
距离15%以上的优秀水平仍有较大差距
净利率未恢复至历史高点:
2021年净利率: 27.46%
2024年净利率: 14.99%
相比2021年仍有12.47个百分点的差距
存货减值风险:
2022-2023年累计计提存货跌价准备超4亿元
2024年虽改善但仍需持续关注
若行业再次进入下行周期,存货减值风险将再次暴露
76. 海外市场风险与地缘政治不确定性
海外收入占比高:
2024年境外收入57.02亿元,占总营收的77.5%
主要来自亚洲其他地区(中国香港、中国台湾等),对美国市场依赖度极低
收入主要以美元结算,汇率波动对业绩有较大影响
地缘政治风险:
美国对华半导体制裁政策持续收紧
虽主要产品制程相对成熟(28nm及以上),直接风险可控
但上游供应链设备和材料受限可能影响产能扩张
供应链风险:
晶圆代工、封装测试等环节可能受到地缘政治影响
对长鑫存储深度绑定带来集中度风险
长鑫科技IPO后可能影响合作关系
77. 商誉减值与收购整合风险
历史收购高溢价:
2019年以17亿元收购上海思立微100%股权,溢价约19倍
2024年联合收购苏州赛芯70%股份,交易对价3.16亿元,溢价289.48%
商誉减值风险:
2020-2022年对思立微累计计提商誉减值约5.25亿元
截至2022年底商誉余额约7.80亿元
苏州赛芯业绩承诺2024-2026年分别为6,000万、7,000万、8,000万,若不及预期将减值
整合效果待观察:
思立微商誉减值反映整合效果不及预期
苏州赛芯整合效果仍需验证
高溢价收购带来的财务压力需关注
78. 信号灯评级依据
79. 信号灯系统说明
🟢🟢🟢买入: 基本面优秀,估值合理或低估,安全边际充足
🟢🟢增持: 基本面良好,估值略高但可接受,适合逢低布局
🟡🟡持有: 基本面稳健但估值偏高,或基本面有瑕疵但估值合理,建议持有观望
🟡减仓: 估值偏高明显或基本面转弱风险加大,建议适当减持
🔴🔴卖出: 基本面恶化或估值严重高估,建议离场观望
兆易创新评级: 🟡🟡 谨慎持有
80. 评级依据(基于四个维度评估)
81. 生意质量(权重25%): ★★★★☆ (4/5)
正面因素:
NOR Flash全球第二,32位MCU中国品牌第一,市场地位领先
“存储+MCU+传感器+模拟”四轮驱动,产品矩阵完整
车规级认证壁垒高,客户切换成本大,粘性强
与长鑫存储深度绑定,形成独特产业协同优势
负面因素:
存储芯片业务占比70%+,单一业务依赖风险
海外收入占比77.5%,汇率风险和地缘政治风险较大
传感器业务占比较小(6%),利润贡献有限
82. 财务质量(权重25%): ★★★☆☆ (3/5)
正面因素:
2024年强劲复苏:营收+27.69%,净利润+584%
毛利率从2023年34.42%回升至38.00%
经营现金流恢复至20.32亿元,资产负债率仅11.35%
研发投入持续,研发费用率17%+
负面因素:
业绩波动剧烈:2021-2023年净利润暴跌92%
ROE恢复缓慢:2024年10.72%仅为2021年峰值的37.7%
历史存货减值大额计提,未来仍有风险
应收账款增加,现金流承压风险需关注
83. 估值(权重30%): ★☆☆☆☆ (2/5)
严重高估:
PE(TTM)约150倍,处于近5年82.56%历史分位
显著高于半导体行业PE中位数(102.55倍)
显著高于可比公司(韦尔股份60-80倍、卓胜微50-70倍)
知了财报网明确指出”进入严重高估区间”
估值回归风险大:
反向DCF显示当前股价隐含45%长期增长率,显著高于一致预期(25-30%)
合理估值区间120-180元,当前股价(约276元)溢价约85%
若PE回归至60倍(历史中枢),股价需下跌约60%
缺乏安全边际:
DCF基准情景每股价值150元,当前溢价84%
SOTP估值每股价值62元,当前溢价345%
风险收益比不具吸引力(潜在收益+18.6%,潜在损失-18%)
84. 护城河(权重20%): ★★★★☆ (4/5)
真正的护城河:
与长鑫存储三重绑定至2030年,竞争对手难以复制
车规级ASIL-D认证壁垒高,客户粘性强
MCU产品矩阵500+款,7年本土第一,生态优势明显
专利储备1000+,45nm NOR Flash率先量产
可持续性:
护城河可持续3-5年,但需持续创新投入
技术迭代风险:NOR Flash向40nm及以下演进有差距
高端应用与国际巨头(ST、NXP)仍有差距
85. 综合评分
| 维度 | 评分 | 加权得分 |
|---|---|---|
| 生意质量 | 4/5 | 1.0 |
| 财务质量 | 3/5 | 0.75 |
| 估值水平 | 2/5 | 0.6 |
| 护城河 | 4/5 | 0.8 |
| 综合得分 | 3.15/5 | 63% |
评级结论: 🟡🟡 谨慎持有
理由:
兆易创新具备优秀的生意质量和坚实的护城河,长期成长逻辑未变
但当前估值处于历史严重高估区间,安全边际严重不足
对于短期投资者(<6个月),风险显著大于机会
建议已持有者谨慎持有,未持有者等待更好的买入时机
与用户需求的匹配度:
投资风格(价值投资): 部分匹配,但当前估值不符合价值投资”安全边际”原则
持有周期(短期<6个月): 不匹配,短期风险收益比不具吸引力
风险偏好(平衡): 不匹配,当前估值风险显著大于收益
调整建议:
若股价回落至150-180元区间(PE约60-80倍),可上调至🟢🟢 增持
若股价突破300元(PE约160倍),需下调至🟡 减仓
86. 监控清单
87. 短期投资者(<6个月)关键监控时间表(2026年2月-8月)
| 时间 | 关键事件 | 重要性 | 监控要点 | 通过标准 |
|---|---|---|---|---|
| 2月中旬 | TrendForce Q1价格报告 | ★★★★★ | DRAM价格涨幅是否达55-60% | 涨幅符合预期 |
| 3月下旬 | 2025年年报披露 | ★★★★★ | 营收、净利润、现金流、库存 | 业绩符合/超预期 |
| 4月中旬 | 2026年Q1财报 | ★★★★★ | 季度营收、净利润、毛利率 | 同比增长>20% |
| 5月下旬 | DRAM Q2价格指引 | ★★★★ | Q2价格涨势是否延续 | 涨幅>20% |
| 6月中旬 | 2026年半年报预告 | ★★★★ | 上半年业绩预告 | 符合预期 |
| 7月中旬 | 2026年半年度报告 | ★★★★★ | H1营收、净利润、业务结构 | 持续增长 |
| 8月上旬 | 2026年Q2财报 | ★★★★★ | Q2单季业绩、Q3指引 | 持续改善 |
88. 核心监控指标(每周/每月)
89. 存储价格指标(每周/每月)
| 指标 | 监控频率 | 预警阈值 | 当前值(2026年2月) | 应对 |
|---|---|---|---|---|
| DRAM合约价QoQ | 月度 | <30%涨幅 | 预测55-60% | 减仓/止损 |
| DRAM现货价格 | 周度 | 连续2周下跌 | 实时监控 | 密切关注 |
| NAND Flash价格 | 月度 | <20%涨幅 | 预测33-38% | 减仓 |
| NOR Flash价格 | 月度 | 降价10%+ | 旺宏涨30% | 考虑止损 |
90. 财务指标(每季度)
| 指标 | 监控频率 | 预警阈值 | 2025年实际值 | 应对 |
|---|---|---|---|---|
| 季度营收YoY | 每季度 | <15% | +31.4%(Q3) | 减仓 |
| 净利润YoY | 每季度 | <20% | +61.1%(Q3) | 减仓 |
| 综合毛利率 | 每季度 | <35% | 改善中 | 密切关注 |
| DRAM业务毛利率 | 每季度 | <8% | 两位数(Q3) | 减仓 |
| 存货周转天数 | 每季度 | >150天 | 159天(上半年) | 关注减值 |
91. 业务结构指标(每季度)
| 指标 | 监控频率 | 当前值(2025年) | 目标值(2026年) | 重要性 |
|---|---|---|---|---|
| DRAM业务收入占比 | 每季度 | ~15% | 超越MCU | ★★★★★ |
| 车规产品营收占比 | 每季度 | ~10% | 20%+ | ★★★★ |
| AI端侧营收占比 | 每年 | ~15% | 35% | ★★★★ |
92. 止损/止盈条件设置
止损信号(出现2个及以上立即考虑止损)
| 信号类型 | 具体表现 | 严重程度 |
|---|---|---|
| 价格信号 | DRAM/NAND价格连续2个月环比下跌 | ★★★★★ |
| 业绩信号 | 季度营收同比下滑>10% | ★★★★★ |
| 毛利信号 | 综合毛利率单季下降>5个百分点 | ★★★★ |
| 库存信号 | 存货周转天数>150天 | ★★★ |
| 竞争信号 | 主要竞争对手大幅降价>15% | ★★★★ |
| 宏观信号 | 全球半导体销售额连续2季度下滑 | ★★★ |
93. 止损位设置
| 止损位 | 股价(元) | 触发条件 | 操作 |
|---|---|---|---|
| 第一止损位 | 260 | PE回落至60倍附近 | 减仓50% |
| 第二止损位 | 240 | PE回落至55倍附近 | 减仓至30% |
| 终极止损位 | 220 | 跌破关键支撑 | 全部清仓 |
94. 止盈条件
| 止盈位 | 股价(元) | 止盈比例 | 说明 |
|---|---|---|---|
| 第一止盈位 | 330 | 30% | 短期获利了结 |
| 第二止盈位 | 360 | 40% | 分批止盈 |
| 第三止盈位 | 400 | 55% | 大幅止盈 |
95. 加仓条件
技术信号:
股价回落至150-180元区间(-35%至-45%)
PE(TTM)回落至60-80倍(历史中枢)
PS回落至15倍以下
基本面信号:
季报业绩超预期
DRAM业务市场份额显著提升
汽车/工控MCU放量突破
情绪信号:
市场恐慌情绪蔓延
半导体板块整体调整
换手率降至5%以下
96. 完整引用索引
本报告整合了前7个阶段的研究成果,各阶段报告路径如下:
第1阶段: 公司业务基础研究
文件路径
:/Users/simon/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/01_Business_Foundation.md
核心内容
: 公司概况、产品线、业务模式、收入结构、行业地位
第2阶段: 行业分析
文件路径
:/Users/simon/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/02_Industry_Analysis.md
核心内容
: 政策支持、地缘政治、技术趋势、供需格局分析
第3阶段: 业务细分与投资分析
文件路径
:/Users/simon/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/03_Business_Breakdown.md
核心内容
: 子公司分析、对外投资评估、非核心资产、收购兼并历史
第4阶段: 财务质量分析
文件路径
:/Users/simon/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/04_Financial_Quality_Comprehensive.md
核心内容
: 核心财务指标、盈利能力、成长性、运营效率、同业对比
第5阶段: 公司治理分析
文件路径
:/Users/simon/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/05_Governance_Analysis.md
核心内容
: 股权结构、股东回报、资本配置、减持压力、ESG表现
第6阶段: 市场情绪与监控指标
文件路径
:/Users/simon/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/06_Market_Sentiment.md
核心内容
: 验证节点时间线、关键监控指标、止损/止盈策略
第7阶段: 估值与护城河分析
文件路径
:/Users/simon/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/07_Valuation_Moat.md
核心内容
: 竞争护城河、风险情景分析、绝对估值(DCF/PE/SOTP)
主要外部数据来源
公司官方披露:
行业研究机构:
金融数据平台:
权威媒体报道:
券商研报:
97. 免责声明
本报告基于公开信息和历史数据分析,仅供研究参考,不构成任何投资建议。投资者据此操作,风险自担。
本报告的准确性、完整性和及时性不作保证。作者不对因使用本报告内容而引发的损失承担责任。
投资有风险,入市需谨慎。
报告完成日期: 2026年2月9日
报告版本: V1.0 (最终综合版)
研究员: AI投资研究员
下次更新建议: 2026年3月(2025年年报后)或重大事件发生时
报告路径:/Users/simon/Downloads/stock-research/RESEARCH/STOCK_603986_GigaDevice_兆易创新/README.md
98. 原文来源
原文发表于微信公众号“中老年叨叨”(2026年2月9日 18:57)。查看微信公众号原文。